海柔创新更新招股书:闪攀机器人获全球大客户认证,海外收入占比首超50%
9月13日,全球箱式仓储机器人(ACR)企业深圳市海柔创新智能科技集团股份有限公司(以下简称“海柔创新”)向港交所更新主板上市申请材料,高盛与中信证券担任联席保荐人,继续推进上市进程。
更新后的招股书传递出清晰信号:收入两年增长接近1.5倍,2026年上半年同比增长70.2%;客户复购率升至89%;现金转换周期达-148天;经调整亏损率由86.1%收窄至18.6%。对一家仍在扩张期、冲刺港股IPO的硬科技企业而言,比单期盈亏更重要的,是改善的方向与速度。伴随全球智能仓储渗透率提升与海柔创新IPO进程推进,海柔有望依托资本市场进一步夯实技术壁垒、加速全球化交付,巩固其作为全球最大ACR解决方案提供商的龙头地位。
70.2%高增长从哪里来?答案在全球大客户的持续复购
招股书显示,海柔创新营收由2023年的8.07亿元增至2025年的20.17亿元,复合增长率58.1%;2026年上半年为11.18亿元,同比增长70.2%。其中,中国大陆以外市场收入占比由2023年的24.2%升至2025年的47.0%,2026年上半年达到50.2%,首次过半;截至2026年上半年末,海外订单占比超过55%,业务覆盖全球40余个国家和地区。拆解这份成绩单,大客户的持续复购是增长的核心引擎。
复购的含金量,源于行业特性。仓储自动化是典型的重决策B端市场,客户选型周期长、验证门槛高;而项目通常分阶段部署,大客户后续阶段往往带来更广的解决方案范围和更高的单项价值。这意味着,头部客户收入占比的上升,更多对应的是复购深化与项目大型化——客户一旦完成验证进入复购阶段,增长的确定性便显著提升。
这一趋势有充分的数据佐证。按2025年收入计,全球前十大服装时尚企业和前十大第三方物流企业中,各有七家采用海柔创新方案;截至2026年6月末,公司累计服务超900家客户,包括西门子、马士基、欧莱雅、安踏、李宁等。与此同时,海柔创新的客户复购率由2023年的68%升至89%,这不仅验证了ACR解决方案能够持续为客户降本增效,更体现了产品价值得到了全球头部客户的认可与信任。
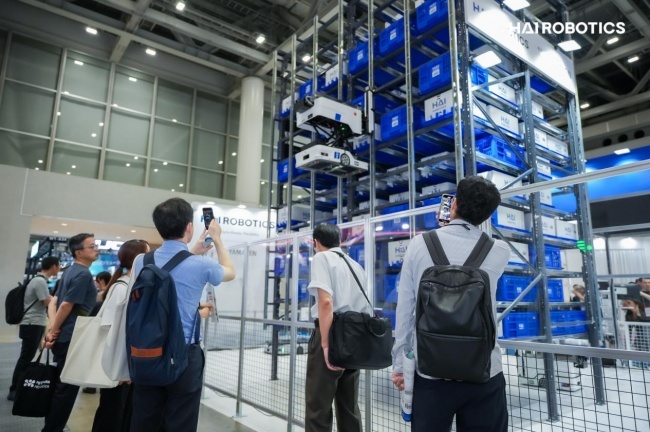
典型案例是一家欧洲头部时尚零售商。公开信息显示,该零售商在欧洲多地运营多套海柔系统后,其于近期再次部署1500余台闪攀机器人(HaiPick Climb,全球首个大规模商业化的单边攀爬机器人ACR系统),覆盖3万平方米仓储面积、120万个库位,吞吐量超过2.4万箱/小时,创下海柔创新全球攀爬机器人单项目最大规模纪录。值得一提的是,闪攀机器人推出仅一年多,全球合作规模已突破1万台。
高增长之外,增长的“成色”同样可观。2026年上半年,海柔创新大陆以外市场毛利率约40.1%,同期中国大陆市场毛利率提升至30.1%——高毛利的背后不是定价策略,而是海柔创新料箱机器人在成熟市场获得的认可。
增长的可持续性,则有赖于交付网络的同步铺开。公司已在日本、美国、荷兰设立子公司,并在马来西亚槟城布局海外生产基地;本次IPO募资用途亦包括全球制造产能投入及OEM/ODM布局,推动交付模式从“中国生产、全球交付”向“本地生产、本地服务”延伸。
现金转换周期-148天:营运资金带来结构性优势
衡量硬科技企业的经营质量,核心看增长的确定性、现金流结构,以及亏损收窄的速度。
海柔创新的增长确定性写在一笔笔订单里。招股书显示,2026年上半年,海柔创新新签订单23.53亿元,同比增长48.8%,半年订单量接近2025年全年的八成;截至6月30日在手订单41.54亿元,较2023年末的17.89亿元增长132%。对于交付周期较长的仓储机器人行业而言,充沛在手订单为未来一至两年的收入提供了足够的能见度。
现金流结构则更具说服力。海柔创新采用“以销定产+客户预付”模式,现金转换周期由2023年的-40天、2024年的-85天、2025年的-135天,进一步延伸至2026年上半年的-148天——这意味着海柔创新在向供应商付款前约五个月,就已收到客户款项。在项目制企业普遍垫资生产的背景下,负现金周期是一种信任结构,客户愿意预付,供应商愿意给账期,公司得以用“他人之钱”推动扩张。
亏损收窄的速度同样值得特别关注。数据显示,2023年至2026年上半年,海柔创新经调整净亏损分别为6.95亿元、5.45亿元、4.68亿元和2.08亿元,经调整净亏损率由2023年的86.1%收窄至2026年上半年的18.6%。从86.1%到18.6%,三年半收窄了近68个百分点,改善的方向明确、节奏稳定。
经营活动现金流净额的变化与此相互印证,并呈现清晰的季节性特征。2023年净流出4.82亿元,2024年收窄至1.96亿元,2025年进一步收窄至0.34亿元;其中2025年上半年净流出2.89亿元,全年仅0.34亿元,意味着下半年经营现金流已实现转正。受同一行业共性影响,2026年上半年净流出3.60亿元,属于正常的季节性波动;招股书同时显示,截至2026年7月31日,公司合约负债较6月末增加1.68亿元,客户预付款与订单储备仍在增长,全年净流出有望延续改善趋势。
52亿元赎回负债只是账面数字,上市后将转为股东权益
招股书显示,2023年至2026年上半年,海柔创新期内亏损合计约35.23亿元。但从构成上看,其中约16亿元来自非现金会计处理,主要包括可赎回优先股(赎回负债)按公允价值计量产生的利息支出及公允价值变动、员工股份支付等。账面承压的背后,相当部分并非真实现金流出。
资产负债表上,截至2026年6月末,公司负债净额43.71亿元,这一数字同样需要拆开来看。负债端最大科目,是截至2026年6月末账面金额52.54亿元的赎回负债。其实质为IPO前股东的投资款:自成立至今,海柔创新累计完成14轮融资、金额超过40亿元,投资方包括五源资本、泛大西洋资本、源码资本、今日资本、IDG资本、红杉中国等知名机构。公司完成上市后,这部分负债将转为权益,净资产转正,财务报表将得到显著优化——这一会计处理在港股上市的硬科技公司中较为普遍。而赎回权的行使条件是2029年3月15日前未完成合资格上市或整体出售,距离目前尚有两年以上时间。
负债端的另一半则是“好负债”:合约负债11.27亿元,即客户预付款,其增长的每一分都对应着订单储备与客户信任。偿债方面,截至6月末,海柔创新银行贷款已悉数清偿,现金及现金等价物、受限制现金与定期存款合计约16.6亿元;而截至7月末,公司另有未动用银行授信15.81亿元及1530万美元。换言之,43.71亿元负债净额中,最大的两块——赎回负债将转为权益、合约负债本质是预收款——均非传统意义上的偿债负担,真实流动性压力远小于账面数字。
ACR市场五年有望翻十余倍,市场空间正加速打开
灼识咨询数据显示,2025年ACR在全球自动化拣选解决方案市场的渗透率仅为3.2%;预计到2030年,全球ACR解决方案市场规模将达860亿元,2026年至2030年复合增长率约70%——五年十余倍的空间,正在加速打开。
空间的背后是需求逻辑的转变。在仓储用工短缺、人力成本持续上涨的背景下,叠加产业智能化升级与政策扶持,仓储自动化正从企业的“可选配置”转向“刚需基建”;而ACR凭借更高的空间利用率和更灵活的部署方式,正加速替代传统立体仓库与人工拣选的存量市场。
海柔创新已在这条最陡的增长曲线上占得龙头地位:按2025年收入及出货量计,公司均位列全球第一,全球市场份额由2024年的31.4%增至2025年的32.8%;截至2026年6月30日,累计在全球提交专利申请2495项,构筑起品类发明者的技术壁垒。
从发明ACR品类到占据全球近三分之一市场,从8.07亿元收入到两年后突破20亿元,从以大陆市场为主到海外收入占比过半,海柔创新的成长路径,为中国硬科技企业以自主创新开拓全球市场,建立行业领先优势提供了鲜活样本。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”