90后女董秘接棒的欧菲光,业绩还能再好起来吗?

来源|凤凰网财经《公司研究院》
谁能想到?老牌消费电子龙头欧菲光,因为新来的 90 后女性董秘再次爆火。
早在 8 月 5 日,欧菲光(002456.SZ)便发布公告,原董事会秘书周亮因工作调整辞去董秘职务,辞职后继续担任公司董事、副总经理。
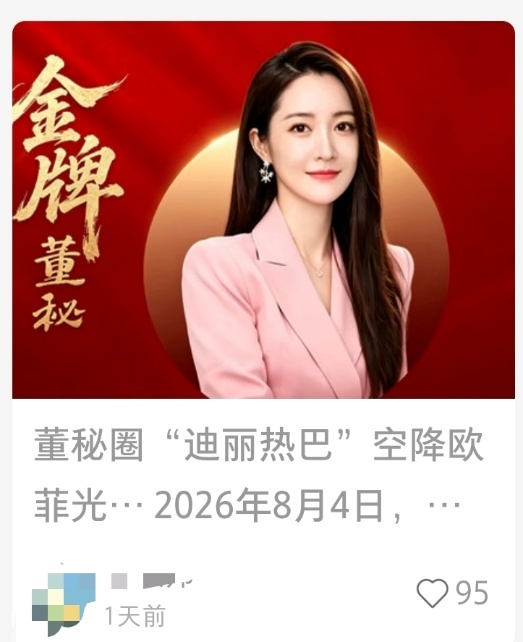
图为欧菲光董事会秘书李茵 图源:网络
同日,公司聘任李茵为副总经理、董事会秘书,近期媒体报道给她贴上了 “90 后美女董秘”的标签,有网友更是称其为“董秘圈迪丽热巴”。
这位被捧上热搜的“董秘圈迪丽热巴”,过往战绩究竟如何?而扣非连亏六年、负债率高达77%的欧菲光,近期经营状况有改善迹象吗?
01 李茵5年换3家公司,曾拿百万年薪
凤凰网财经《公司研究院》梳理其职业轨迹发现,李茵的董秘生涯起步并不算早,但节奏极快。
公开资料显示,李茵于1991年10月出生,中国国籍,本科毕业于复旦大学,研究生毕业于香港中文大学。
2021年3月,李茵加入上海市翔丰华科技股份有限公司董事会办公室,入职前曾在强生(中国)医疗器材有限公司、华泰证券股份有限公司等企业任职。
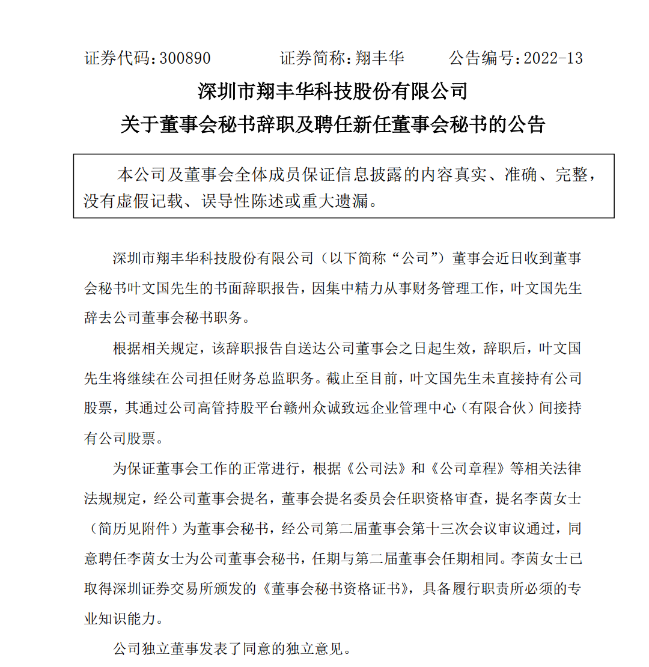
图为李茵被聘任翔丰华董事会秘书 图源:网络
此时她还只是翔丰华的一名中层管理人员。仅仅一年后,2022年3月,翔丰华董事会便审议通过聘任李茵董事会秘书,李茵时年30岁,从董事会办公室职员到上市公司董秘,她只用了一年。
翔丰华(300890),主营锂电池负极材料的研发、生产和销售,彼时正处于行业风口。
李茵上任的2022年,翔丰华交出了一份亮眼的成绩单:全年实现营业收入23.57亿元,归母净利润1.61亿元,同比大增60.89%,这也是翔丰华上市以来的业绩巅峰。
图源:网络
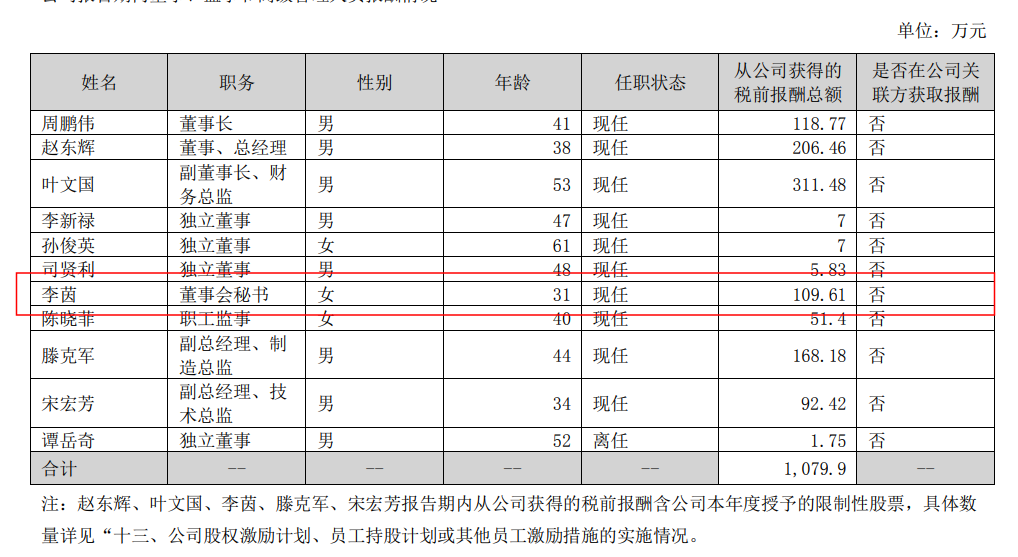
在这一年,李茵的薪酬也达到了职业生涯的最高点,据翔丰华年报披露,2022年李茵从公司获得的税前报酬总额约为109.61万元,其中包含当年授予的限制性股票激励价值49.72万元。
即便扣除股权激励部分,现金薪酬也有约60万元,对于一家市值30亿左右的创业板公司而言,这个董秘薪资已属不菲。
图为全景网2022年度投资者关系金奖(2023 年评选) 图源:网络
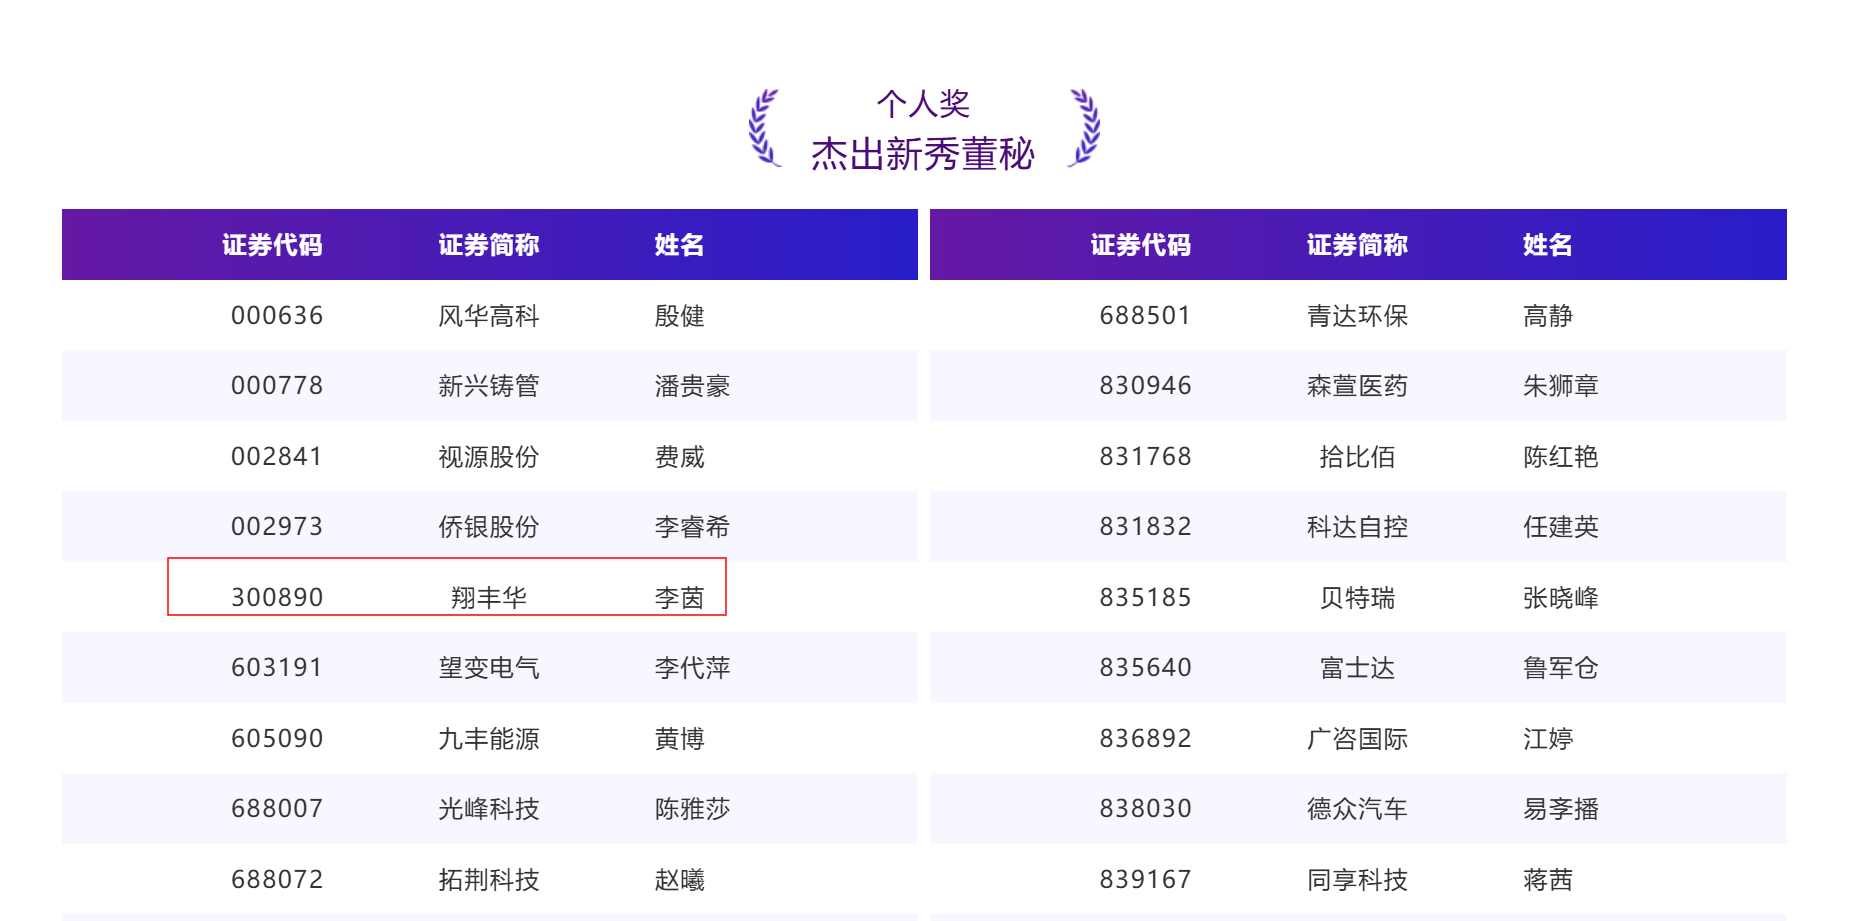
也是在翔丰华期间,李茵开始在董秘圈崭露头角。她多次主持业绩说明会、接待机构调研,甚至还荣获“杰出新秀董秘”等奖项 。
然而,好景不长,2023年锂电负极材料行业急转直下。由于全行业产能集中释放,供求关系阶段性失衡问题愈演愈烈,翔丰华的业绩也随之一路下滑。
2023年全年,公司实现营业收入16.86亿元,同比下滑28.45%;归母净利润8290.52万元,同比腰斩,降幅达48.39%,当年其作为董秘的税前报酬为48.13万元,较2022年巅峰时期已缩水一半。
到了2024年一季度,翔丰华归母净利润仅1281.46万元,同比暴跌76.62%,业绩加速恶化,就在这个节点,2024年4月18日,李茵从翔丰华离任。
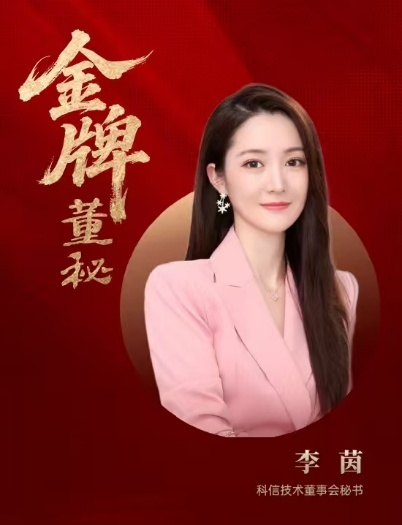
图为2025年李茵荣获“金牌董秘新锐进取奖” 图源:网络
离开翔丰华后,李茵并未停歇。2024年4月,她火速加入深圳市科信通信技术股份有限公司(300565),出任副总经理兼董事会秘书。
科信技术是一家比翔丰华体量更小的公司,市值长期在30亿上下徘徊。
李茵接手董秘职位时,科信技术的处境比翔丰华更难。2023年,科信技术全年归母净利润亏损2.24亿元,已经连续多年亏损。2024年,公司继续亏损2.06亿元。截至2024年末,公司累计可供股东分配利润已为负值。
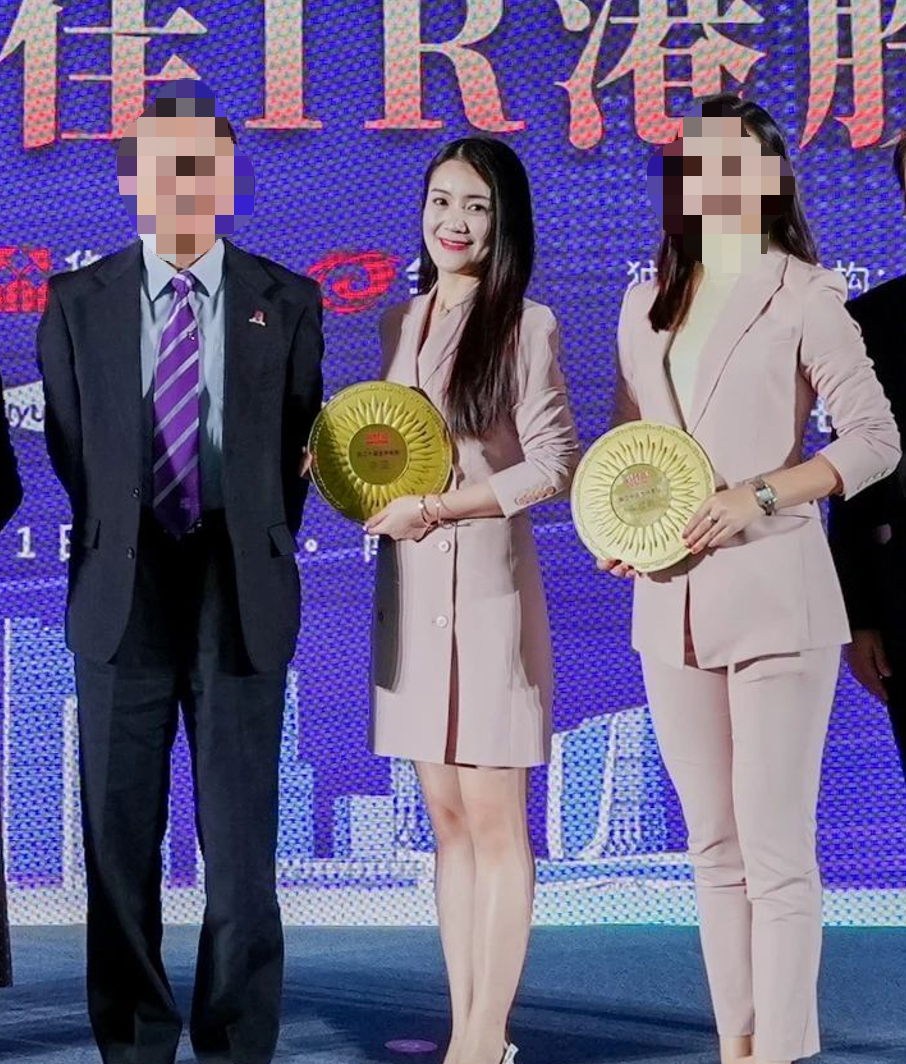
图为2024年李茵荣获“新财富金牌董秘”称号 图源:网络
在科信技术任职期间,李茵同样频繁出现在业绩说明会和投资者调研活动中,2025年5月的年度业绩说明会上,李茵与董事长陈登志、财务总监陆芳一同出席,回答了投资者关于业务下滑原因、研发投入成果等问题。
而李茵在科信技术的薪酬,始终维持在48万元左右的水平,其中2025年税前报酬48.05万元,与翔丰华2023年的水平基本持平。
2026年4月,李茵因个人原因从科信技术辞职,辞职后不再担任公司及子公司任何职务,此时距离她加入科信技术,刚好两年。
三个月后的2026年7月,李茵加入欧菲光,随后被正式聘任为副总经理兼董事会秘书。
从翔丰华到科信技术,再到欧菲光,李茵用5年时间完成了3家公司的跳槽,任职公司的市值从30亿级跃升至200亿级。
凤凰网财经《公司研究院》注意到,欧菲光近两年董秘薪酬约在100万元左右,这意味着,如果李茵能在欧菲站稳脚跟,她有望重回百万年薪行列,但前提是欧菲光的业绩能撑得住。
02 市值跌没一大半,扣非净利润连续六年为负
根据财报,2025年欧菲光营收221.5亿元,同比增长8.38%,但归母净利润仅4163万元,扣非净利润亏损3000万元。
进入2026年上半年,经营形势进一步承压,营收78.41亿元,同比大跌20.29%,归母净利润亏损4.44亿元。
公司给出的解释是,存储芯片涨价抬升原材料成本,叠加下游需求疲软、客户缩减订单,主营业务毛利率持续下滑;再加上政府补助减少、少数股东损益增加,多重因素挤压利润空间。
这本质上是消费电子中游厂商的共性难题:营收规模可以做到百亿级别,但利润并不掌握在自己手里。
上游原材料涨价,成本压力先要中游企业自行消化;下游市场遇冷,客户最先削减供应商订单。厂房、设备、人员、研发带来的固定成本却不会随之减少。
订单充足时,规模效应可以摊薄单位成本;一旦订单收缩,此前庞大的产能会迅速从竞争优势转变为沉重包袱。
更值得警惕的是,这并非短期偶然波动。
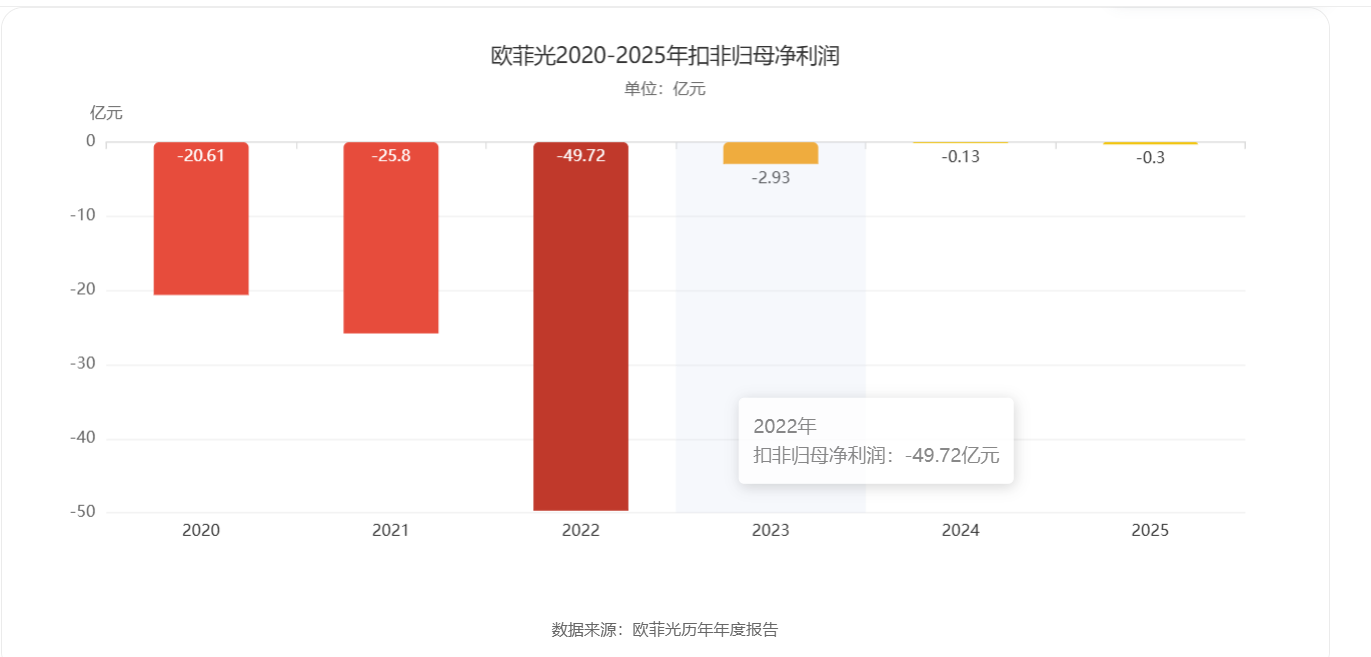
2020至2025年,欧菲光扣非净利润已经连续六年为负。
拉长周期看五年营收结构变化,公司始终没能摆脱 “手机业务独大、新业务爬坡缓慢” 的局面。
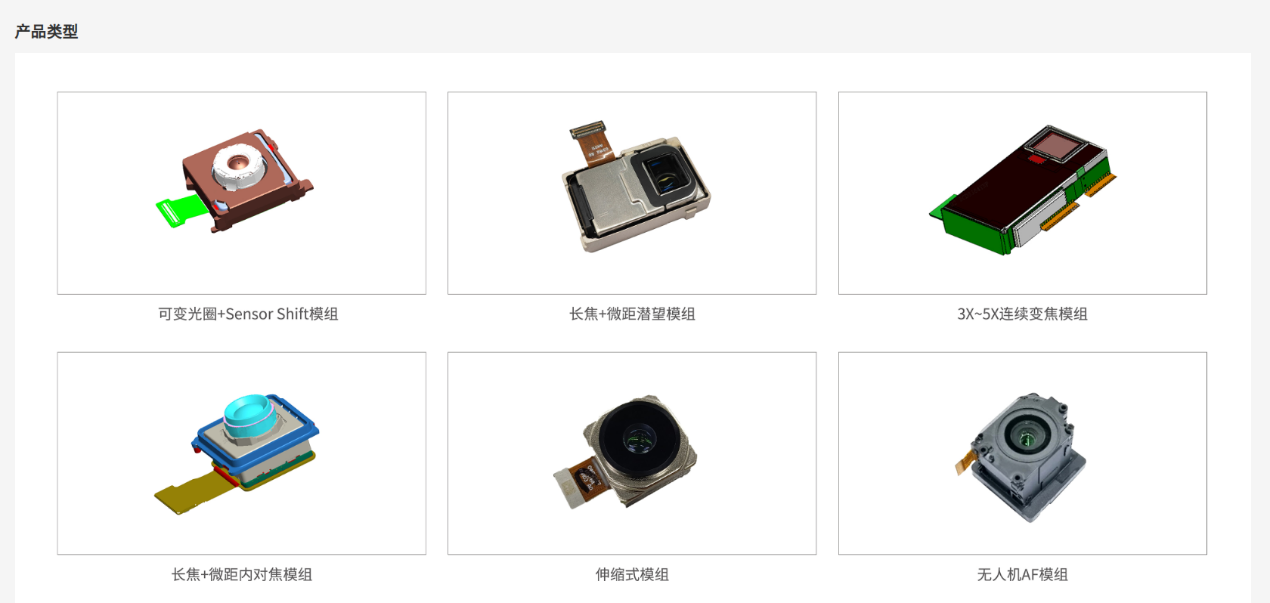
图为欧菲光手机摄像头模组的产品类型 图源:欧菲光官网
2021、2022年旧统计口径下,光学光电业务作为核心基本盘,营收占比接近七成;智能汽车业务尚处于起步阶段,占比不足一成。
2023年公司调整财报披露口径,把原有光学光电、微电子业务整合为智能手机产品板块,新增智能汽车、新领域两大板块。调整之后,智能手机业务依旧是营收绝对主力:2024年占比一度冲高至79.23%,2025年回落至74.85%。
但手机市场早已进入存量博弈阶段。IDC数据显示,2026年上半年国内手机出货量同比下降 4.2%,已连续五个季度下滑;芯片涨价,又进一步压制消费者换机意愿。
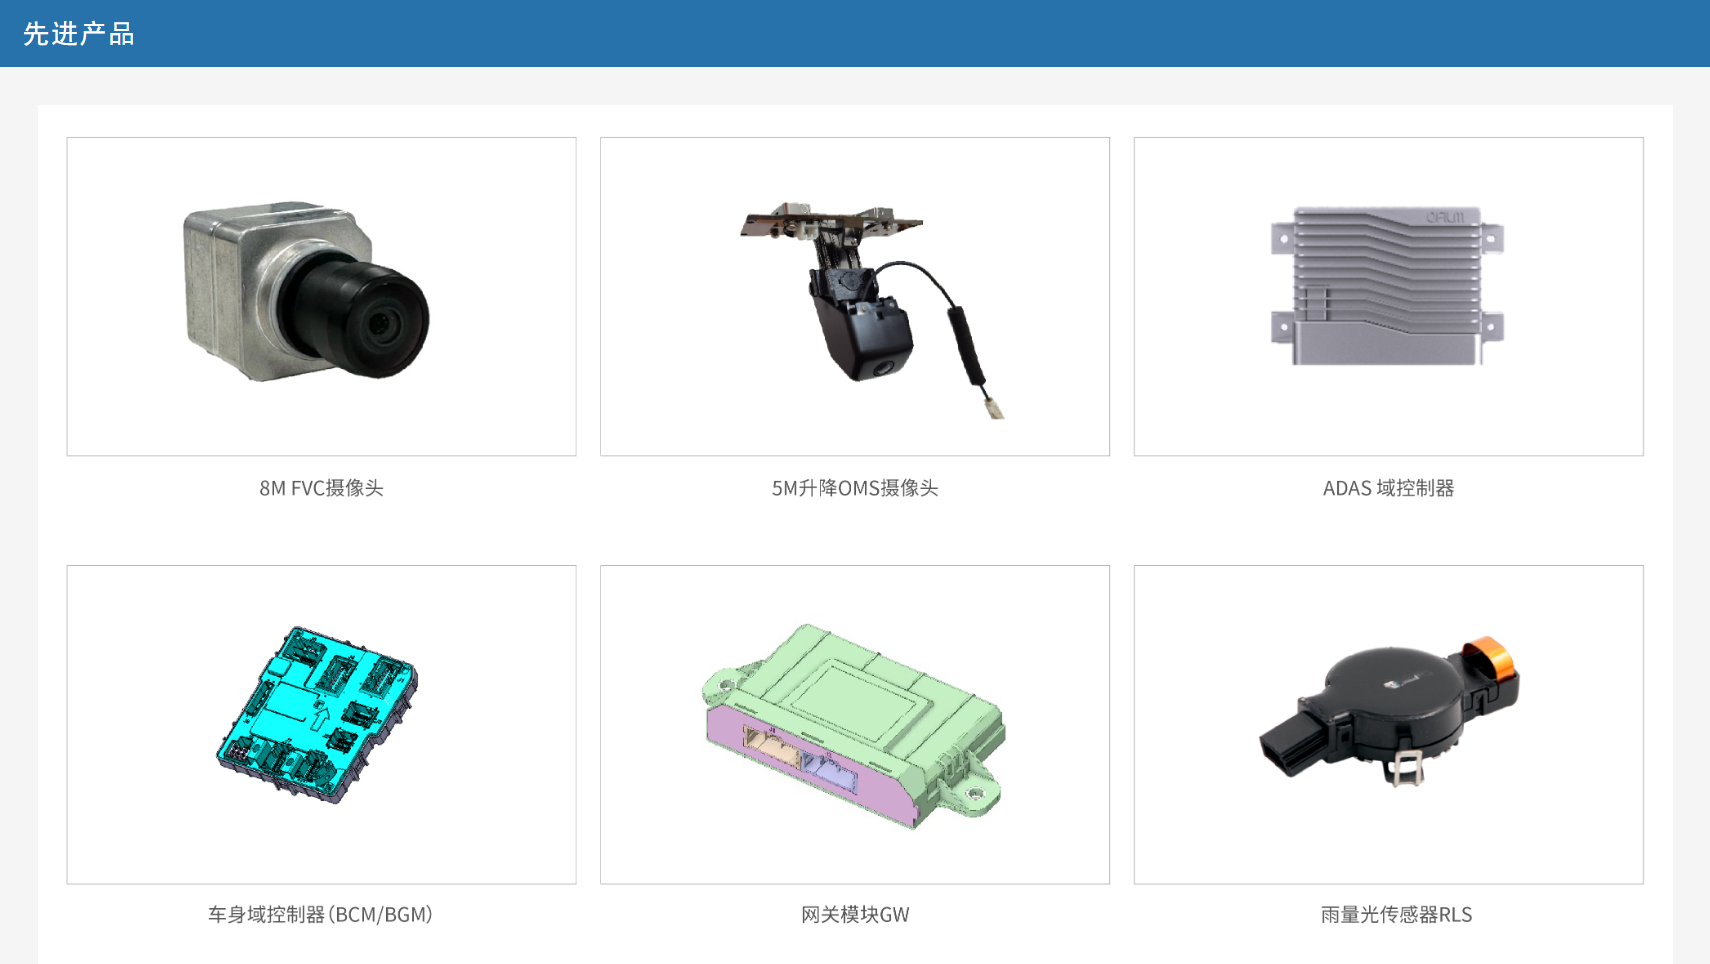
图为欧菲光智能座舱的产品类型 图源:欧菲光官网
智能汽车是公司押注的第二增长曲线,车载镜头、域控制器、智能座舱视觉等多条产品线均已布局,赛道想象空间可观。不过这一板块营收占比多年徘徊在10%上下,2025年提升至12.38%,2026年上半年回落至10.46%。
在资本市场上,欧菲光巅峰时期总市值约664.39亿元,截至2026年9月21日收盘,欧菲光总市值约为246亿元,相较最高峰跌去约63%。
而那位被市场热议的90后美女董秘,名校背景、成熟资本运作经验,一上任便收获大量市场目光。
但流量救不了基本面,她要面对的,是这家制造企业延续多年的经营困局。
现在,依靠扩产能、拼规模的旧发展路径已经难以为继。如何把产能储备和技术积累转化为稳定的盈利能力,这道考题欧菲光已经答了六年,至今仍未找到破局方案。