江苏苏州冲出一家电机IPO,给三一集团、宇通集团供货

作为汽车产业转型发展的重要方向,新能源汽车在世界主要汽车大国均受到政策鼓励支持。近年来,随着新能源客车、重卡及矿卡渗透率的提升,该领域迎来发展机会。
近期就有做新能源矿卡驱动电机的公司冲击A股IPO。格隆汇获悉,9月22日,苏州朗高电机科技股份有限公司(简称“朗高科技”)即将在深交所上会,拟在创业板上市,保荐人为华泰联合证券。
朗高科技主要从事高性能永磁同步电机的研发、生产、销售及服务,客户包括三一集团、宇通集团、中国重汽等。
公司2025年营收超14亿元,已成为我国新能源矿卡及重卡驱动电机龙头,但也面临着客户集中度较高、应收账款飙升、主营业务毛利率波动等经营隐忧。
01
给三一集团、宇通集团等供货,应收账款飙升
电机行业产业链上游主要是磁性材料、硅钢片、铜材、钢材、铝材、绝缘材料等原材料供应商,以及壳体、轴承、转轴、端盖等零部件制造商,参与者包括金力永磁、宁波韵升、宝钢股份、首钢股份、大通新材等;
中游主要是电机制造商,将上游原材料和零部件进行加工和组装,制造出各种规格和型号的电机,参与者除了朗高科技之外,还包括安川电机、西门子、ABB、精进电动、方正电机、大洋电机、联合动力、微特电机、绿控传动等;
下游包括电驱系统集成商和主机厂,电驱系统集成商将驱动电机与控制系统、传动系统等进行集成,从而在新能源汽车、新能源非道路移动机械、风力发电、工业设备等领域中实现电能转换或传递。
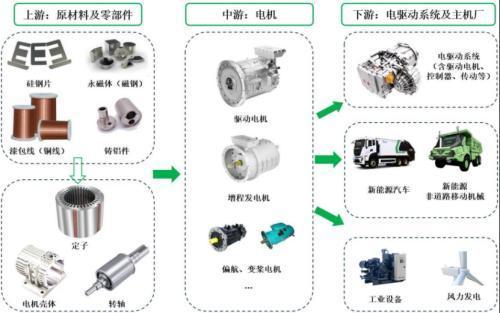
电机行业产业链情况,图片来源于招股书
朗高科技深耕高性能永磁同步电机赛道,产品广泛覆盖新能源商用车、新能源非道路移动机械、风力发电、工业高效节能与自动化控制等应用领域。
其中,公司形成了覆盖重卡、客车、矿卡、工程机械、农机等各种车型及应用场景的新能源商用车和非道路移动机械电机产品组合,适配中央驱动、电驱桥等多种驱动方式,可提供低速/高速、圆线/扁线、水冷/油冷/复合冷却等多种技术路线产品。
公司在风电及轨交领域提供的主要产品包括变桨电机、偏航电机、高铁/地铁制动电机等。
公司在工业高效节能与自动化控制领域提供的主要产品包括工业高效永磁电机、变频器、测功机等。
具体来看,2023年至2026年1-6月(简称“报告期”),朗高科技来自新能源商用车的营收占比从45.41%提升至65.72%,新能源非道路移动机械的营收占比在23%左右,风电及轨交的营收占比从26.97%降至8.52%,其他产品占比较低。
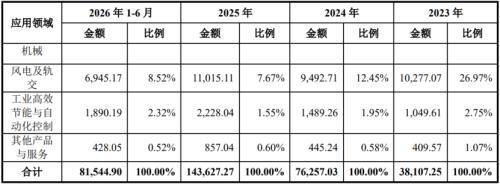
公司主营业务收入按应用领域划分的情况,图片来源于招股书
报告期内,朗高科技需要采购定转子铁芯、磁钢、漆包线、壳体、端盖、轴承、转轴、制动器等原材料,供应商包括金力永磁、江苏大通机电、金田股份、山东泰开精密铸造有限公司、无锡新瑞驰科技有限公司等。
公司的客户包括三一集团、宇通集团、山东重工集团、临工集团、特百佳、中国重汽、潍柴动力、徐工集团、福伊特、金风科技、易控智驾、开沃汽车、卡特彼勒、金风科技、上海电气等。
报告期内,朗高科技向前五大客户的主营业务销售收入合计占同期营业收入的比例分别为53.62%、58.48%、72.32%和64.26%,存在客户集中度较高的风险。
值得注意的是,报告期各期末,公司应收账款的账面价值分别约1.38亿元、3亿元、3.56亿元、5.08亿元,呈逐年上升趋势,面临应收账款余额较高及坏账风险。
02
主营业务毛利率存在波动,研发费用率低于同行均值
近两年,得益于下游领域对高性能永磁同步电机的需求快速增长,朗高科技的业绩也持续增长,但随着公司业绩规模的扩大,后续同比增长幅度或将有所降低。
具体来看,2023年、2024年、2025年、2026年上半年,公司的营业收入分别约3.85亿元、7.68亿元、14.47亿元、8.23亿元,归属于母公司股东的净利润分别约0.25亿元、0.89亿元、1.31亿元、0.87亿元。
报告期各期,朗高科技的主营业务毛利率分别为22.9%、24.48%、18.91%和21.81%,存在一定波动,主要受公司主要产品毛利率变化和产品结构变化共同影响;公司主营业务毛利率明显高于同行业可比公司平均值。
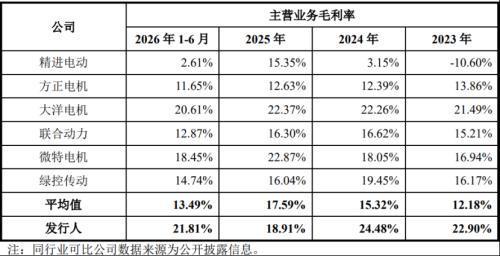
公司与同行业可比公司的主营业务毛利率比较情况,图片来源于招股书
由于下游应用领域对电机产品的效率、可靠性等核心性能提出了更高、更快的迭代要求,朗高科技需要加大研发投入。
报告期内,公司研发费用分别为2373.45万元、3276.79万元、5615.41万元和3475.65万元,占营业收入的比重分别为6.17%、4.26%、3.88%和4.22%,尽管公司的研发投入有所增加,但研发费用率依然低于同行业可比公司平均值。
经过多年发展,朗高科技已成长为我国高性能永磁同步电机细分行业龙头。据弗若斯特沙利文统计数据,按销量计算,2025年朗高科技在我国新能源矿卡驱动电机领域市场占有率超过70%,排名行业第一;在我国新能源重卡驱动电机领域市场占有率约28%,排名行业第二。
但随着行业发展,正吸引越来越多新进入者,同时现有同行也在积极推动相关产品开发布局,使得市场竞争日趋激烈。而且朗高科技的业务一定程度上受新能源汽车产业政策、新能源渗透率等影响。未来如果国内外新能源产业政策发生变化,可能会影响公司的市场开拓和经营业绩。
报告期内,下游新能源渗透率快速提升,2023年至2025年,新能源重卡、新能源矿卡的渗透率从5.4%、7.9%快速提升至28.9%、27.3%,新能源客车的渗透率也从42.3%增长至47.4%。
虽然有机构预计2030年新能源重卡、新能源矿卡、新能源客车的渗透率将分别提升至58.6%、73.9%、56%,但由于新能源渗透率基数逐步增加,渗透率增速预计将低于报告期内。未来如果下游行业发展速度放缓或进入存量竞争阶段,价格竞争可能加剧,公司毛利率将面临下降压力,业绩也可能受影响。
03
江苏苏州冲出一家IPO,上市前多次分红
朗高科技注册地位于江苏省苏州市吴中区,其前身朗高有限成立于2006年,由程玉平、任怀勋共同出资成立,并在2024年整体变更设立股份有限公司。
截至2026年6月底,朗高科技及其子公司共有员工877人。其中,有68.3%为生产人员,研发、管理、销售人员占比分别为16.19%、9.92%、5.59%。
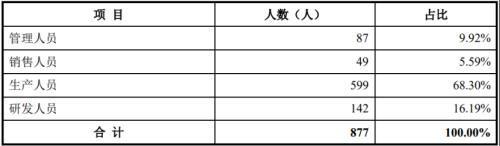
截至2026年6月底,朗高科技及其子公司员工人数;图片来源于招股书
本次发行前,程玉平、任怀勋合计控制公司87.75%股份对应的表决权,且二人在公司重大问题的决策上保持一致行动,为共同实际控制人。此外,江轶、先进制造基金、元禾重元、天凯汇朗等均为公司股东。
管理层方面,程玉平出生于1966年,大专学历。他曾在江苏清江电机股份有限公司从技术员做到副总经理,还陆续当过江苏淮阴淮达电气工业有限公司总经理、淮安威灵清江电机制造有限公司销售总监、朗高有限执行董事,如今为朗高科技董事长。
任怀勋出生于1970年,本科学历。他曾历任广州电机厂技术工程师、销售部长,还陆续担任过广州利宝捷马电机有限公司总经理,以及朗高有限监事、总经理,目前担任任朗高科技总经理。
江轶出生于1973年,硕士研究生学历。他曾陆续担任过广州电机厂技术部长、广州博捷电机有限公司总工程师,还担任过朗高有限技术总监、总工程师,2024年11月至今任朗高科技副总经理、总工程师。
值得注意的是,公司在上市前多次分红。
招股书显示,2023年、2024年、2025年、2026年上半年,朗高科技的现金分红金额分别为750万元、4987万元、2591万元、1493.34万元,三年半累计分红超9800万元。
本次IPO,朗高科技拟募集资金约9.88亿元,用于新能源高性能驱动电机智能制造项目(一期)、总部基地暨新能源高性能驱动电机智能制造项目(二期)、年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目、研发中心建设项目。
声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为任何实际操作建议,交易风险自担。
本文源自:格隆汇新股