朗高科技IPO:高性能电机小巨人,商用车电动化催动业绩高速爆发

深交所官网显示,苏州朗高电机科技股份有限公司(以下简称“朗高科技”)创业板IPO将于9月22日上会。公司专注于高性能永磁同步电机的研发、生产、销售及服务,核心产品以驱动电机为主,目前已成长为我国高性能永磁同步电机细分行业龙头企业。
一、多领域布局市占率领先,深度绑定下游龙头客户
永磁同步电机指通过在转子中嵌入稀土永磁体以形成磁场,不需要额外供电就能运行的新型电机,相较于传统异步电机,永磁同步电机具备效率高、精度高、体积小、运维成本低等优势,近年来其渗透率快速提升,已成为许多领域电驱升级的首选方案。
朗高科技自2006年成立以来深耕高性能永磁同步电机赛道,是一家独立第三方供应商。公司产品具备高效率、高功率密度、高可靠性、低噪音、宽环境适应性等特点,同时有着跨行业、跨客户的复用设计和制造能力。目前公司产品主要覆盖新能源商用车、新能源非道路移动机械、风电及轨交、工业高效节能与自动化控制四大领域。
其中新能源商用车领域覆盖重卡、客车等全系列车型,适配中央驱动、电驱桥等多种驱动方式,可提供圆线/扁线、水冷/油冷/复合冷却等多技术路线产品,满足不同载重、不同工况的动力需求。
新能源非道路移动机械领域覆盖矿卡、装载机、挖掘机、农机等品类,针对矿山、工地恶劣工况专项设计,具备强过载、高防护、耐冲击的核心特性。值得一提的是,朗高科技是最早布局新能源矿卡领域的专业电机企业之一,在行业内首创同轴双电机方案,助推我国首批纯电矿卡投入应用,并助力客户实现了行业首个“单矿超百台大吨位增程式无人驾驶矿卡的商业化应用”。
风电及轨交领域产品包括风电变桨电机、偏航电机,以及高铁/地铁制动电机,公司是我国风电行业较早实现变桨电机进口替代的制造商之一,已迭代推出第三代风电永磁变桨电机,具备轻量紧凑、控制精度高、绝缘抗振、防腐防尘、适应高海拔的特点。
工业高效节能与自动化控制领域产品包括工业高效永磁电机、变频器、高速测功机等,能效等级达到IE5及以上国际标准,适配工厂设备、大型装备等国家“双碳”政策重点鼓励推广的装备类型。
根据弗若斯特沙利文统计数据,按销量计算,2025年朗高科技在我国新能源矿卡驱动电机领域市场占有率超过70%,排名行业第一;在我国新能源重卡驱动电机领域市场占有率约28%,排名行业第二。此外,公司在新能源客车驱动电机、风电变桨电机等细分领域的市场占有率也居于行业前列。
销售模式上,朗高科技以直销为主,直接对接下游整车厂与工业企业,报告期内,公司核心客户覆盖三一集团、宇通集团、中国重汽、同力重工、临工集团、特百佳、金龙汽车、潍柴动力、徐工集团、福伊特、博雷顿、易控智驾、开沃汽车、凯士勒、卡特彼勒、金风科技、上海电气、通用电气、爱景节能、日立压缩机等行业标杆企业。连续多年获得宇通集团“年度最佳质量奖”、三一集团“技术创新供应商”“战略协同供应商”“质量标杆供应商”、金风科技“质量信用5A级供应商”等客户荣誉。
二、营收利润持续高增,收入结构逐步优化
招股书数据显示,2023-2026年1-6月朗高科技营业收入分别为3.85亿元、7.68亿元、14.47亿元和8.23亿元,同期归属于母公司股东的净利润分别为2469.54万元、8854.70万元、1.31亿元和8668.19万元,规模效应持续释放,业绩保持快速增长趋势。
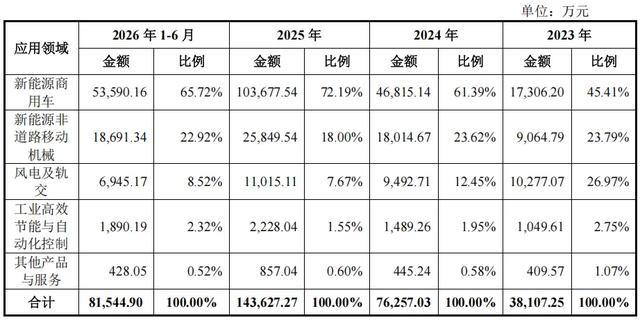
从收入结构来看,新能源商用车业务是公司第一大收入来源。随着商用车电动化率持续提升,驱动电机需求快速增长,公司凭借适配不同车型的定制化研发能力,切入主流商用车企业供应链,实现收入快速放量。
2023-2025年,该板块收入分别为1.73亿元、4.68亿元和10.37亿元,占总收入的比例从45.41%提升至72.19%,核心支柱作用持续强化。
同期,新能源非道路移动机械分别实现营业收入9064.79万元、1.80亿元和2.58亿元,收入占比分别为23.79%、23.62%和18.00%,亦为公司持续稳定地贡献收入增长。
相较之下风电及轨交、工业节能与自动化控制领域产品所占比例较低,前者2025年实现收入11,015.11万元,后者实现收入2,228.04万元,二者合计占比为9.22%,2026年上半年,二者收入占比均有所提升,合计占比增长为10.84%,公司收入结构逐步优化。
截至2026年6月30日,朗高科技在手订单金额约3.53亿元,同比增长约40%。此外,从主要客户2026 年下半年预计订单情况来看,公司主要客户2026 年下半年预测对公司采购订单金额合计接近11 亿元,业绩高增速仍在延续。
三、赛道红利叠加技术卡位,长期成长路径清晰
1、行业电动化加速,市场空间广阔
近年来,随着“三电技术”的进步和配套设施的完善,新能源商用车、新能源非道路移动机械的经济性日益凸显,行业迎来爆发式增长。
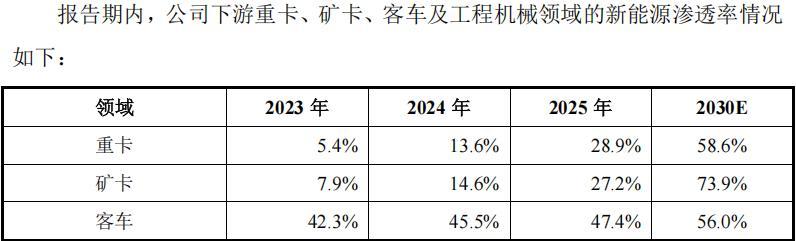
2023-2025年,我国新能源重卡渗透率由5.4%提升至28.9%,新能源矿卡渗透率由7.9%提升至27.2%,新能源客车渗透率由42.3%提升至47.4%,新能源工程机械渗透率由4.6%提升至14.8%。预计未来行业仍将保持快速发展态势,至2030年我国新能源重卡、矿卡、客车、工程机械的渗透率将分别提升至58.6%、73.9%、56.0%和34.8%,合计市场增量约为171.0亿元,市场空间广阔。

分赛道来看,商用车与非道路移动机械仍是未来3-5年行业增长的核心引擎。
一方面,“双碳”目标下,商用车、矿山装备、工程装备是交通与工业领域减碳的重点环节,政策端持续加码,《推动新能源重卡规模化应用实施方案》明确提出2030年新能源重卡渗透率达40%、保有量突破160万辆的目标,绿色矿山、智慧矿山建设也强制推动矿卡电动化替代;另一方面,随着电池成本下降、电驱技术成熟,新能源重卡、矿卡的全生命周期使用成本已经低于传统燃油车型,市场化驱动的替代动力持续增强。
除此之外,工业高效节能、风电、高速制冷等赛道也为行业打开第二成长空间。
工业领域,电机耗电占工业总用电量七成以上,“十五五”规划纲要明确将永磁电机列为加快应用的先进适用装备,工业能效升级带动高效永磁电机替代需求持续释放。据行业测算2030年国内工业高效电机市场规模有望突破2000亿元;风电领域,国内累计装机量持续增长,大兆瓦机组普及、老旧风场改造带动变桨偏航电机更新需求;而算力基础设施爆发带来的温控需求,更是让高速制冷压缩机电机成为新的蓝海赛道。
2、技术布局契合行业演进方向,核心壁垒深厚
伴随下游场景不断拓展,永磁同步电机行业本身也在持续迭代,高速化、扁线绕组、油冷散热、高可靠设计已经成为行业公认的技术演进方向。
高转速设计能够提升功率密度、减小体积重量,适配电驱桥等集成化驱动方案;扁线绕组通过提升槽满率降低损耗、增强散热,是下一代重载电机的主流技术路线;油冷复合散热则解决了大功率重载电机长时间高负荷运行的温升难题,是矿卡、重卡、工程机械等重载场景的核心技术门槛。
朗高科技长期以来保持着较高的技术研发投入,以确保与行业演进方向高度契合。招股书显示,报告期内,朗高科技研发费用累计超过1.47亿元,以此为基础,公司围绕电机制造全环节掌握了22项核心技术,覆盖高速化、扁线绕组、油冷散热三大关键方向。
高速化方面,公司掌握转子冲片拓扑设计、轻量化磁路优化等技术,有效解决高转速下转子应力、振动与温升难题。商用车驱动电机峰值效率可达98%,60s有效质量功率密度达8.6kW/kg,超过《节能与新能源汽车技术路线图3.0》规划的2040年目标水平。
扁线绕组方面,公司研发的无环流低损耗扁线定子技术、极槽适配复用技术,解决了扁线方案交流损耗高、工装成本高的行业痛点。2026年2月经工信部认定,公司“新能源商用车高效永磁电机扁线绕组关键技术研究与应用”达到国际先进水平。
油冷散热方面,公司掌握了轴心径向油冷、油水复合冷却等技术,能有效抑制大功率电机“热结”问题,适配重载场景长时间高负荷运行需求。
3、持续拓展成长边界,长期发展路径清晰
基于成熟的技术底座,朗高科技在深耕现有核心赛道的同时,正在横向拓展新兴应用场景,纵向延伸电控与服务能力。
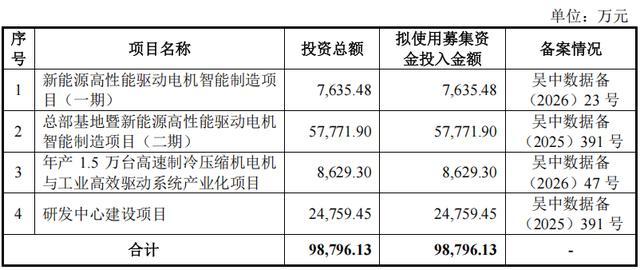
本次IPO,朗高科技拟募集资金9.88亿元,主要用于新能源高性能驱动电机智能制造项目(一期)、总部基地暨新能源高性能驱动电机智能制造项目(二期)、年产1.5 万台高速制冷压缩机电机与工业高效驱动系统产业化项目和研发中心建设项目。
项目落地后,将帮助公司扩大重卡、矿卡、工程机械等核心产品的产能,承接下游电动化渗透的订单红利,同时持续迭代扁线、油冷、高速技术,巩固细分赛道的技术领先优势。
在新兴场景拓展上,朗高科技已布局多个高景气赛道。面向算力中心与大型中央空调的高速制冷压缩机电机,已完成客户送样测试,募投规划年产1.5万台产业化产能,助力公司切入温控设备新蓝海;面向农业电动化的中大马力新能源农机电机,公司产品已通过多家头部主机厂验证,进入小批量供货阶段;同时公司还积极布局eVTOL大功率驱动电机、新能源船舶电机、高效高压永磁驱动系统、高速测功机系统等前沿方向,储备长期增长动力。
长远来看,在商用车、非道路工程机械电动化的大浪潮下,矿卡、重卡等细分赛道仍有较大渗透提升空间。朗高科技凭借已经验证的市场地位、技术积累,叠加 IPO 募投项目的产能扩张,有望深度受益于行业增长红利。而公司在温控、农机、船舶等新兴领域的布局,也有望为公司开辟新的增长曲线,同时也为高性能永磁同步电机的国产替代提供有效助力。