彤程新材港股IPO,国内半导体光刻胶龙头

四方精创在9月17日招股结束当天晚上发公告,延迟港股上市,申购资金原路退回。官方说法就是“考虑市场情况”,但按这架势看,八成是公开没那么热、国配也凑不齐,临门一脚不敢硬上,干脆退钱不玩了。打新的算是逃过一劫。
另一只AH股星环科技下限定价,而且招股结束后A股还涨了不少,折价高达62%,本来以为还能喝口汤,结果市场还是不买账,今天上市首日大跌9.18%,对AH股来说这已经是跌很多了。
这两只AH新股郭二侠都是给的“放弃”评级,这表现一点不意外。
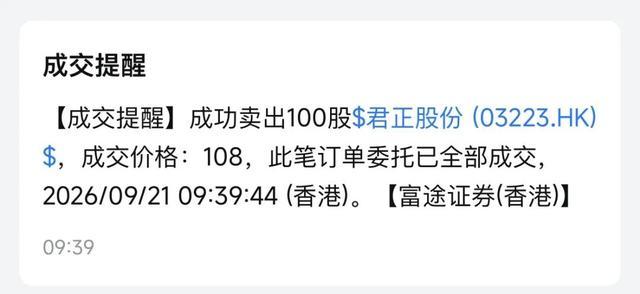
再上一只AH股君正股份,偷鸡摸了一把,中签3手,8月31日102港元先出1手。今天大涨又以108的价格把最后2手卖了,一共小赚1500港元。这种别学我啊,破发票后来翻盘的很少,新股最稳还是首日落袋,恋战容易反被套。
我打新AH股基本没怎么亏,套路也简单,A股已经有价,过来发H股就有了参考锚。先把市值、行业、A/H折让看明白,留的安全垫够、折价有水位才动手,没空间、故事再好也放弃。按这个筛法,赚钱其实不难。
一、招股信息
二、公司概况
彤程新材早在1999年就靠轮胎化工材料贸易起家,后来一步步向上游建厂扩展,并在2018年登陆上交所。如今,公司的业务主要由三大板块构成:轮胎用橡胶助剂、电子材料(主要是光刻胶)以及可降解材料(PBAT)。
彤程新材在自己的两个主战场上都站稳了脚跟。
在轮胎橡胶助剂行业是真正的“全球霸主”。 别看轮胎助剂名字听起来不起眼,它可是决定轮胎耐磨性、抓地力和安全性的关键。
彤程新材在轮胎用酚醛树脂这个细分领域,全球和中国市场占有率分别达到了41.4%和45.9%,销售收入稳居全球第一。米其林、普利司通、固特异、玲珑轮胎等国内外轮胎巨头,全是它的长期核心客户。
光刻胶电子材料是本土国产替代“排头兵”。 半导体材料国产化是近几年的大趋势,而光刻胶又是芯片制造中最难攻克的材料之一。
彤程新材旗下的北京科华和上海彤程电子,是中国半导体光刻胶和面板TFT-LCD光刻胶的本土领军企业。在本土供应商里,它的半导体光刻胶和显示面板光刻胶销售额均排名国内第一。
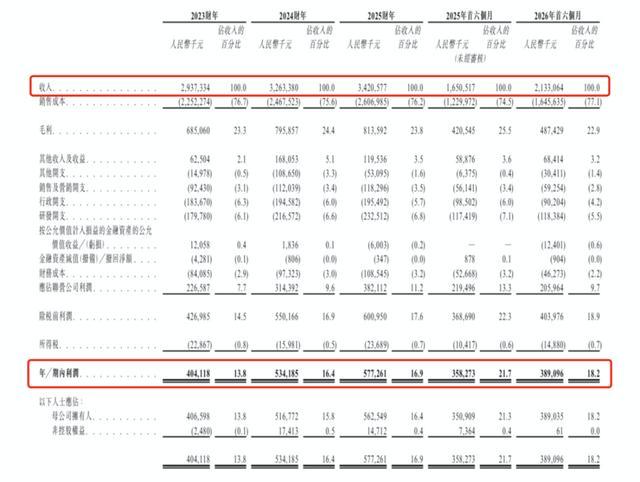
财务数据显示:彤程新材2023年营收29.37亿元,利润4.04亿元;2024年营收32.63亿元,利润5.34亿元,收入同比增约11%、利润增约32%,这一年电子材料开始提速;2025年营收34.21亿元,利润5.77亿元,继续稳增但速度放缓,利润增速从前面高位回到个位数区间。
到了2026年上半年,营收21.33亿元,同比增29.2%,利润3.89亿元,净利3.89亿元,同比增10.86%。
这半年表面很旺,实际有点“增收不增利”,电子材料跑得快,但新产线还在爬坡,半导体ArF、面板光刻胶、CMP配套都要烧钱。橡胶助剂受苯酚甲醛和轮胎价格周期影响,毛利率被压。加上汇率、研发、资本开支上来,经营现金流同比大幅下降,短期借款和流动压力也不小。
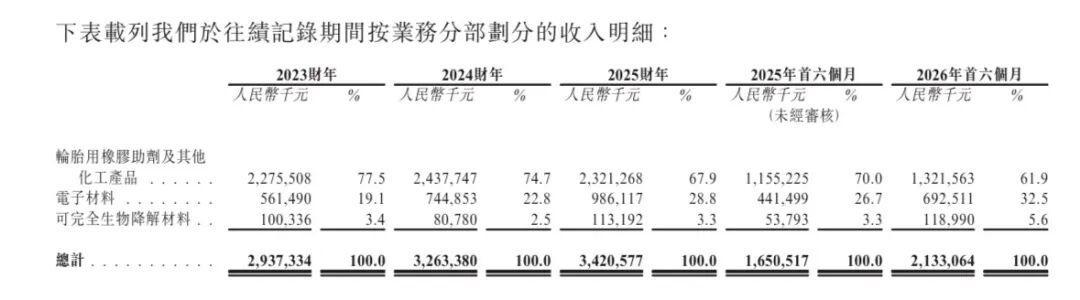
从公司营收结构来看,2026年上半年,轮胎用橡胶助剂及其他化工产品收入约13.2亿元,占总营收61.9%;电子材料6.93亿元,占32.5%;可完全生物降解材料1.19亿元,占5.6%。也就是说,今天它还是“橡胶助剂公司”,但电子材料已经接近三分之一,且增速远快于老业务,是高增长的“第二曲线”。
三、综合点评
在发展前景上,传统轮胎助剂行业已经非常成熟,整体增速跟随全球汽车保有量和新能源车换胎周期平稳起伏。由于环保政策趋严,小化工小作坊不断被清理淘汰,行业产能正在加速向头部集中,这对行业龙头彤程新材是长期利好。
问题是这个行业的增速只有个位数,而且上游苯酚甲醛跟油价走,下游轮胎厂议价强,毛利率容易被夹。老业务再怎么优秀,也很难给太高成长估值。
光刻胶这边才是弹性所在。过去高端ArF、Immersion光刻胶90%以上被日本东京应化(TOK)、JSR、信越化学以及美国杜邦等巨头垄断。随着国际供应链不确定性增加,国内晶圆厂对“国产替代”的需求极其迫切,市场前景巨大。
光刻胶是典型的技术密集型+资金密集型行业,验证周期动辄2~3年。在国内,彤程新材(北京科华)、晶瑞电材、南大光电、上海新阳被称为“光刻胶四剑客”。彤程在G线/I线、KrF光刻胶领域已经实现量产供货,ArF高端光刻胶也正在加速突破,处于本土第一梯队。
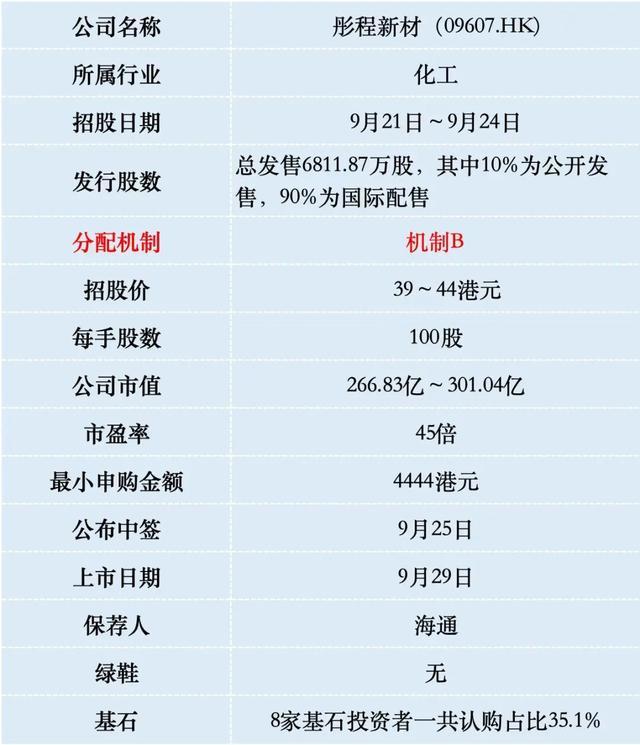
彤程新材这次港股IPO招股价39~44港元(约33.3~37.6元人民币),今天A股收盘价是71.99元,港股比A股折价54%~48%。
市值200多亿的公司,一般折价在50%左右,也就是说如果彤程新材下限定价可能还有点汤喝。
这票没设绿鞋机制,上市第一天就能进港股通,看A股的韭菜们是否来买单?
四、预测中签率
彤程新材目前孖展1倍,最终大概率会超购100倍,甲乙组各34060手。申购人数按照4万人算,预估一手中签率90%,申购5手稳中1手。
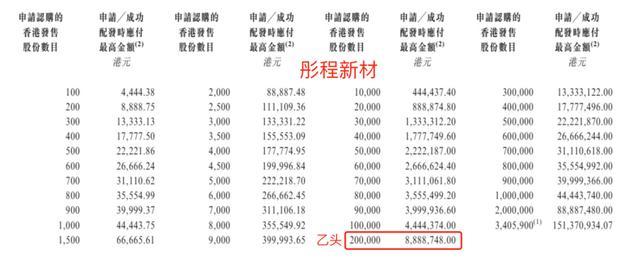
彤程新材乙组按1000人申购算,预估乙头中签40~50手。
五、新股评级
彤程新材的新股评级是放弃!(拿命干>满仓干>梭哈>偷鸡>放弃)
密切关注A股彤程新材走势,招股截止前要是冲到75元以上,评级直接上调为“偷鸡”。
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。