绿联科技发明专利占比仅有1.9% 却自称“强大的研发能力”

运营商财经网 IPO频道 赵鑫雨/文
2026年8月25日,绿联科技再次向港交所递交上市申请。在招股书中,其提到“凭借强大的研究及开发(研发)能力、强健的供应链和全球化经销网络,我们已确立在全球科技消费电子市场的领导地位。”其将研发能力放在首位,但其“科技含量”到底怎样呢?
截至2026年6月,绿联全球累计注册专利达2506项。其中,外观设计专利1560项,占比高达77.3%;实用新型专利421项,占比20.8%;发明专利仅有48项,占比仅为1.9%。
简单来说,绿联占比较高的外观设计专利与核心技术能力关系甚微,而真正代表技术壁垒的发明专利,在绿联的专利库中只有几十项。
其实,早在2022年首次冲刺A股创业板时,监管就曾对其研发成色提出过质疑。在2022年A股招股书中,绿联科技披露拥有专利1204项,其中发明专利只有11项,90%都是外观设计专利。四年过去,专利总数翻了一倍多,发明专利占比从0.9%微升至1.9%。虽然有所增长,但占比仍旧不算多。
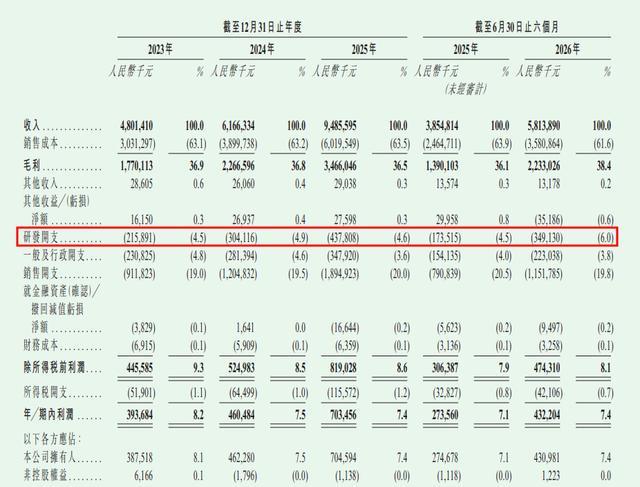
而且,从研发开支来看,2023年至2025年,绿联科技研发投入分别约为2.16亿元、3.04亿元、4.38亿元,占营收比例分别为4.5%、4.9%和4.6%。而同期安克创新的研发费用占比分别为8.1%、8.5%、9.5%,无论绝对额还是比例,都明显高于绿联科技。
天眼查显示,绿联科技的总经理是何梦新,他对上述情况怎么看?
运营商财经网互联网事业部主任刘庆表示,绿联科技更像一家以品牌和渠道为核心的消费电子公司,而非一家以底层技术为驱动的科技公司。
不过,绿联科技业绩不错,根据绿联科技发布2026年半年报。报告显示,公司上半年营业收入为58.21亿元,同比增长50.92%;归母净利润为4.31亿元,同比增长56.90%;扣非归母净利润为4.20亿元,同比增长62.59%;基本每股收益1.04元。
这也说明绿联科技的“打法”很实用。