港股IPO | 本末科技启动全球发售拟发行5000万股H股,发售价21.60港元预计9月29日挂牌

同壁财经讯,本末动力(北京)科技股份有限公司(简称本末科技,股份代号6731.HK)于2026年9月21日正式启动香港联交所主板上市招股程序,拟全球发售5000万股H股,发售价定为每股21.60港元,预计9月29日挂牌交易。这家以直驱技术为核心能力的机器人技术公司,在中国消费机器人直驱动力模组细分市场中占据领先地位。
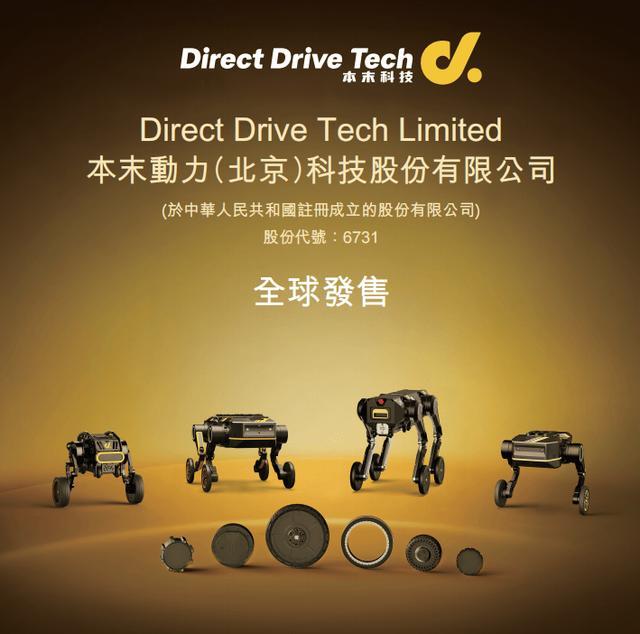
据同壁财经了解,本末科技是一家以直驱技术为核心能力的机器人技术公司,主要在中国从事机器人动力模组的销售,其次是机器人的销售。其商业模式核心在于开发及商业化先进的机器人动力模组及机器人,涵盖消费、工商业以及具身智能应用场景。公司所处的行业包括中国消费机器人动力模组行业,该细分市场占中国机器人动力模组行业26.3%;以及中国轮足及中国双轮足机器人行业。根据弗若斯特沙利文的资料,按2025年收入计,本末科技在中国消费机器人动力模组行业排名第八,市场份额为2.4%;而在占中国消费机器人动力模组行业3.9%的直驱动力模组细分市场中,公司排名第一,市场份额高达61.1%。截至2026年6月30日,公司是全球首家及唯一一家用于消费机器人的机器人直驱动力模组出货量超过500万套的企业,同期该类模组出货量约570万套。在机器人业务方面,按2025年收入计,公司在中国轮足机器人行业排名第四,市场份额为4.7%;在中国双轮足机器人行业排名第二,市场份额为18.6%。
从财务表现来看,本末科技于往绩记录期间实现了显著的营收增长。收入由2023年的人民币1754万元增加至2024年的7980万元,并进一步增加至2025年的2.82亿元,三年复合年增长率达300.8%;截至2026年6月30日止六个月,公司收入约2亿元,同比增长39.7%。毛利方面,由2023年的236万元增长至2025年的6059万元,毛利率从13.5%逐步提升至21.5%,2026年上半年毛利率维持在20.7%。不过,公司目前尚未实现盈利。2023年、2024年、2025年年内亏损分别为7559万元、9374万元和8.8亿元,其中2025年亏损大幅增加主要由于赎回负债账面值的非现金变动所致,该等负债将在上市后由负债重新分类为权益。经调整净亏损(非国际财务报告准则计量指标)则从2023年的6122万元收窄至2025年的4325万元,2026年上半年为2750万元。截至2026年6月30日,公司持有现金及现金等价物约2.93亿元。
本次全球发售共计5000万股H股,其中香港公开发售250万股,占初步发售股份总数约5.0%;国际发售4750万股,占比约95.0%。发售价为每股21.60港元,每手买卖单位为100股,入场费约2181.78港元。按发售价计算,假设超额配股权未获行使,公司预计从全球发售收取所得款项净额约9.825亿港元。公司已引入香港科创领航壹号投资有限公司及JSC International Investment Fund SPC(代表Shenghai SP)作为基石投资者,两名基石投资者合计认购约4.72亿港元股份,按发售价计算将认购约2177.19万股发售股份,设有6个月禁售期,基石锁仓比例达到约43.55%。中信证券(香港)有限公司为本次上市的独家保荐人。
关于募集资金用途,本末科技有着清晰的规划。所得款项净额约50.0%将用于提升关键机器人技术方面的研发能力,其中30.0%用于解决高功率密度及高效电机的核心技术瓶颈以优化机器人直驱动力模组性能,20.0%用于改进机器人以及模块化组装技术,包括加强人工智能整合及深化模块化拼接技术的研究。约20.0%将用于深化与行业伙伴的合作并扩大销售网络,其中10.0%用于加强国内及海外市场的销售及服务能力,10.0%用于透过深化与下游客户及上游供应商的合作加强机器人价值链各环节的协作。约20.0%将用于改善生产能力及效率,其中15.0%用于建设高度自动化的柔性产线以提升机器人动力模组的批量化生产能力,5.0%用于整合工业物联网及数据智能技术以优化生产流程。剩余约10.0%将用作营运资金及一般企业用途。
从行业趋势来看,机器人动力模组市场正处于快速扩张期。根据弗若斯特沙利文的资料,中国机器人直驱动力模组市场于2021年至2025年期间以115.7%的复合年增长率大幅攀升,预计至2030年将达到人民币129亿元,2026年至2030年复合年增长率为48.6%,其中消费领域有望成为增速最高的垂直赛道。全球轮足机器人行业市场规模预计到2030年将达到人民币67亿元,2026年至2030年复合年增长率达106.5%。本末科技作为消费机器人直驱动力模组领域的龙头企业,在技术积累与规模化交付能力方面已形成一定壁垒,其模块化拼接技术及具身关节模组产品线亦在持续拓展应用边界。与此同时,公司目前仍处于商业化扩张阶段,客户集中度较高、经营现金流为负等风险因素,也是投资者需要持续关注的重点。此次上市能否借助资本市场的力量加速技术迭代与产能扩张,进而推动公司从高速增长向盈利拐点过渡,将是市场后续关注的核心看点。