海柔创新二次递表港交所:毛利率三年翻倍亏损却未同步收窄

近日,海柔创新再次向港交所递交上市申请,拟在香港主板上市。此前,公司已于今年2月首次递表,但未能在6个月有效期内完成上市,因此选择重新递表第二次冲刺港股。
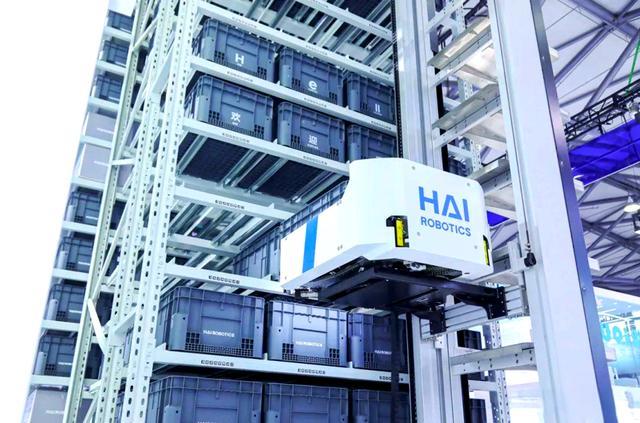
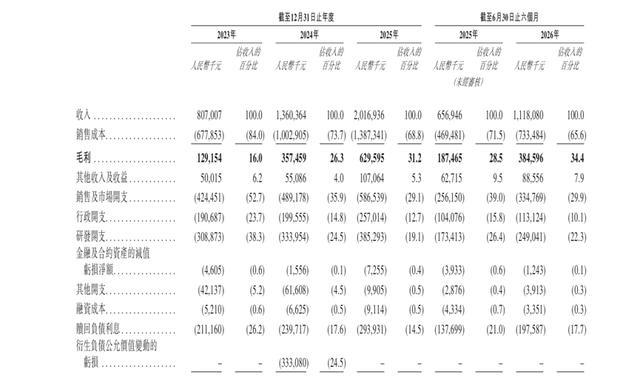
海柔创新主要从事仓储机器人及相关解决方案,核心产品包括箱式仓储机器人(ACR)等。此次更新招股书,公司交出了一份看上去明显改善的成绩单:2023年至2025年,收入由8.07亿元增至20.17亿元,毛利率由16.0%升至31.2%;2026年上半年收入进一步增长70.2%至11.18亿元,毛利率也升至34.4%。
但如果把收入、毛利率和亏损放在一起看,海柔创新的盈利表现并不像看上去那么乐观。
2023年,公司亏损10.09亿元;2025年收入已经增长至20.17亿元,亏损仍有8.28亿元;到了2026年上半年,收入同比增长70.2%,毛利率升至34.4%,公司仍亏损4.31亿元。毛利率已经翻了一倍,但亏损并没有同比收窄。
毛利率翻倍亏损仍在亿元级,销售成本与研发投入是主因
把时间拉长来看,海柔创新的毛利确实已经厚了不少。2023年公司毛利仅1.29亿元,2025年已经达到6.30亿元,增长接近4倍。但同期亏损只是从10.09亿元收窄至8.28亿元,今年上半年又是4.31亿元。
更值得比较的是今年上半年。收入同比增长70.2%,毛利同比增长105.2%,但净亏损较2025年同期的4.41亿元仅减少约1000万元,降幅约2.4%。毛利增长明显快过收入,利润却没有跟上。
这背后,费用是最主要的拖累。2023年至2025年,海柔创新的销售及市场开支分别为4.24亿元、4.89亿元和5.87亿元,研发开支分别为3.09亿元、3.34亿元和3.85亿元;2026年上半年,销售及市场开支3.35亿元、研发开支2.49亿元,两项合计5.84亿元,已经超过同期3.85亿元的毛利。
海外市场拉高毛利,收入占比首次过半
海柔创新的毛利率为什么能从16%走到34.4%?收入结构变化是绕不开的一环。
2023年,来自中国大陆以外市场的收入占比只有24.2%,2024年升至38.1%,2025年达到47.0%,2026年上半年进一步升至50.2%。与此同时,大陆以外市场毛利率达到40.1%,而大陆市场毛利率仍在30%左右。
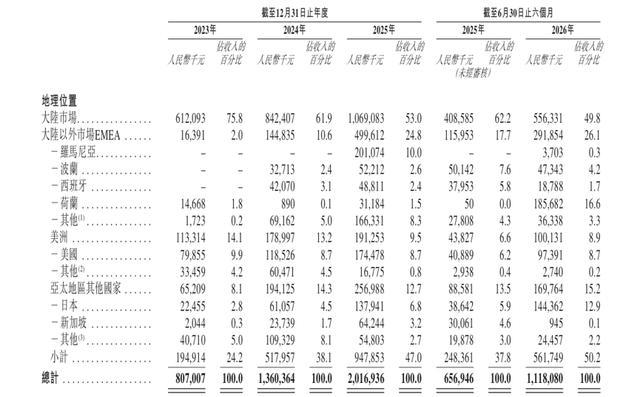
也就是说,海柔创新整体毛利率的提升,并不完全来自每一块业务都变得更赚钱。过去几年,收入越来越多地来自毛利率更高的海外市场,也在拉高整体水平。
这组数据放在一起看更明显:2023年海外收入占比24.2%时,整体毛利率是16%;到了2026年上半年,海外收入占比已经超过一半,整体毛利率也来到34.4%。
海外业务确实在成为海柔创新增长的重要来源,但这也意味着,整体毛利率的进一步提升,需要越来越多地依赖海外市场的扩张。
收入增长70%,经营现金流却重新流出3.6亿元
利润表之外,现金流给出的信号更加直接。2023年至2025年,海柔创新经营活动现金流净额分别为-4.82亿元、-1.96亿元和-0.34亿元。到2025年,公司经营现金流已经接近盈亏平衡。
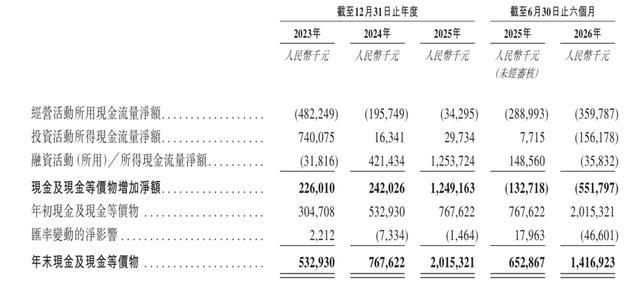
但2026年上半年,这个趋势没有延续。今年上半年,公司经营活动现金净流出3.60亿元,比2025年同期的2.89亿元进一步扩大24.5%。同期收入却同比增长70.2%。
收入涨得更快,现金流却没有跟上——毛利尚未覆盖费用,公司经营层面仍处于净流出状态。
截至2026年6月末,公司现金及现金等价物为14.17亿元,相比2025年末的20.15亿元减少约6亿元。与此同时,存货接近10亿元。
如果说毛利率反映的是一笔生意做完之后还能留下多少毛利,那么现金流反映的就是这些毛利最终有没有真正沉淀下来。对仍在高速扩张的海柔创新来说,后一个数字显然还不够好看。
经营指标在变好,赎回负债却继续增加
还有一组数据,能够解释上市对海柔创新为何如此重要。截至2026年6月末,公司负债净额达到43.71亿元,其中赎回负债52.54亿元;到7月底,这一数字进一步升至52.76亿元。
这部分赎回负债来自公司此前融资时给投资人约定的一项权利,并不等同于普通银行借款。按照约定,如果上市未能完成,投资人可以要求公司按约定条件回购股份。这项权利在公司首次递交上市申请前已经终止;但如果公司主动撤回申请、申请被拒,或者首次递表后18个月内没有完成合资格上市,相关权利就可能恢复。
更现实的是,这笔负债本身还在产生利息。2023年至2025年,相关利息分别为2.11亿元、2.40亿元和2.94亿元,2026年上半年又达到1.98亿元。
于是,海柔创新的几组数字形成了一个颇有意思的对照:收入从8.07亿元做到20.17亿元,毛利率从16%升到34.4%,订单积压也从2023年末的17.89亿元增至今年6月底的41.54亿元;但亏损仍未消失,经营现金流重新扩大流出,赎回负债还在50亿元以上。这也是海柔创新第二次冲刺港股时最难绕开的问题。三年半时间,公司累计亏损已经达到35.23亿元。
毛利率翻倍之后,海柔创新已经证明自己可以把生意越做越大、把单笔生意做得越来越赚钱。但接下来真正要回答的,是这些改善能否覆盖持续走高的费用与财务成本,并最终转化为稳定的利润。
对海柔创新而言,眼下更紧迫的或许是尽快降低负债规模。赎回负债及相关利息仍在累积,如果利润迟迟无法覆盖利息支出,毛利改善带来的成果,也可能被财务成本逐步吃掉。
(文/陈飞)