
中塑股份上市估值

估值
市值区间:1.27*50=63.5亿元,1.65*50=82.5亿元;对应价格区间:128.72元,167.23元。
公司发行价55.28元,对应流通市值4.83亿元,总市值27.27亿元。
公司第一大股东为朱怀才 (41.43%),实际控制人为朱怀才、邓莲芳。公司注册地位于广东省东莞市。
公司主营改性工程塑料,产品应用于消费电子、储能、汽车、家居家电等行业。
可比上市公司PETTM:金发科技(28.7)、会通股份(28.7)、江苏博云(56.2)、奇德新材(90.3)。
暂给予公司50倍估值。
有业绩、有题材的一家公司,只不过发行价绝对值偏高,非硬科技的高价股炒作持续性都比较一般。
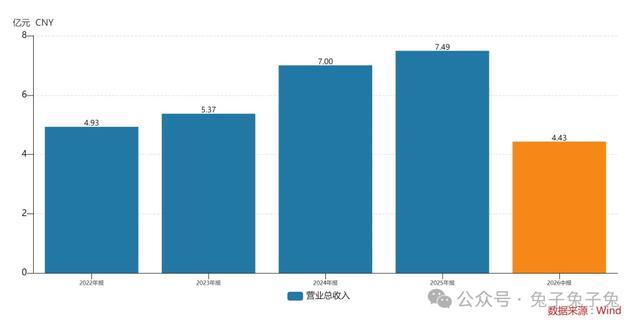
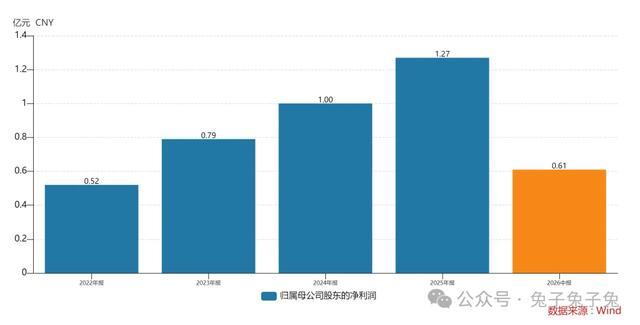
企业简况
公司主营改性工程塑料的研发、生产和销售。
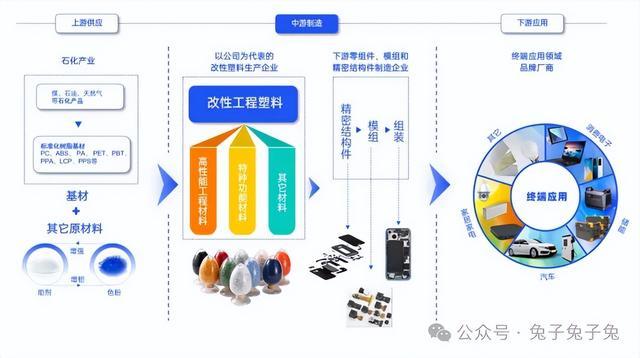
公司主要产品应用于消费电子、储能、汽车、家居家电等行业,终端产品包括手机、智能穿戴设备、平板电脑及笔记本电脑、蓝牙音箱、储能电源、新能源汽车及家电等各类产品。
公司核心产品包括改性 PC、PC/ABS、 PA、PPA、PBT、PET 等高性能工程材料,并针对客户产品对电气互联、低介电、耐高温、防水散热性等特定需求,开发了可激光直接成型(LDS)材料、 纳米注塑(NMT)专用工程材料、超耐高温特种尼龙材料等特种功能材料。
公司客户包括比亚迪、富智康、华勤技术、闻泰通讯、龙旗科技、长盈精密、歌尔股份、瑞声科技、领益智造、立讯精密、捷荣技术、硕贝德等。
公司进入了多个终端品牌客户的合格供应商资源池, 包括三星、华为、小米、OPPO、传音、BOSE、联想、小天才、安克创新、正浩科技、比亚迪、江铃等。
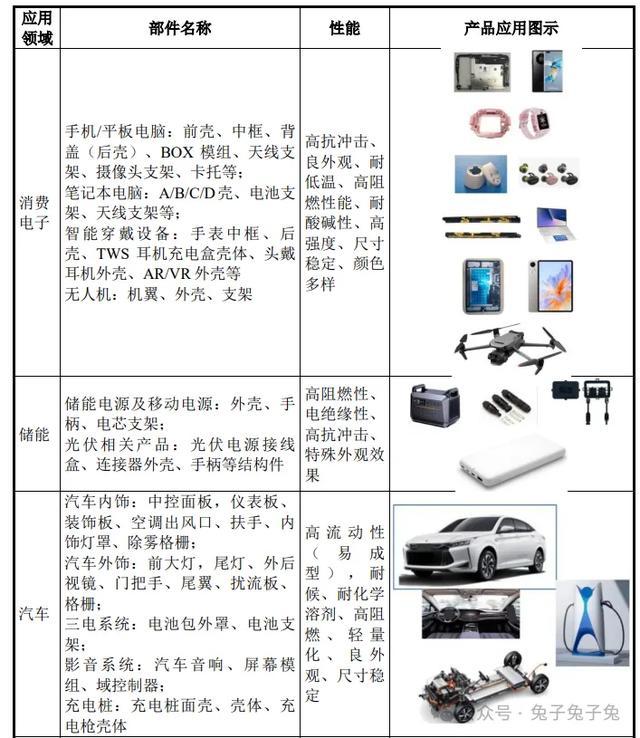
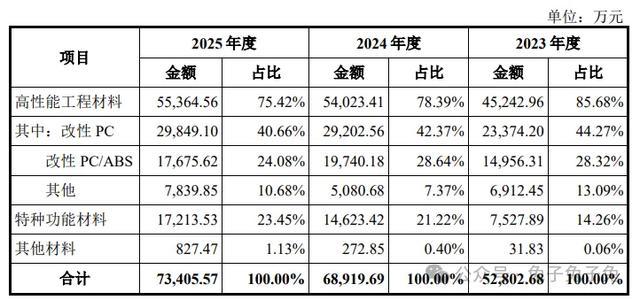
主营构成
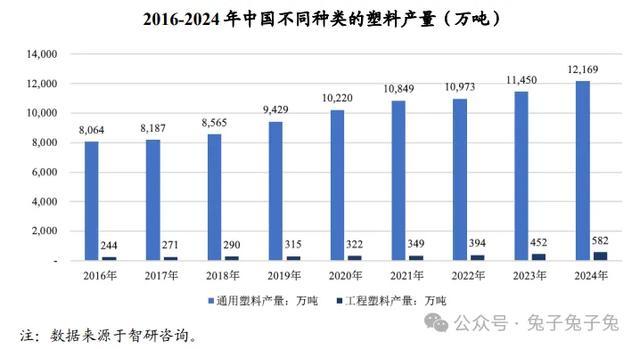
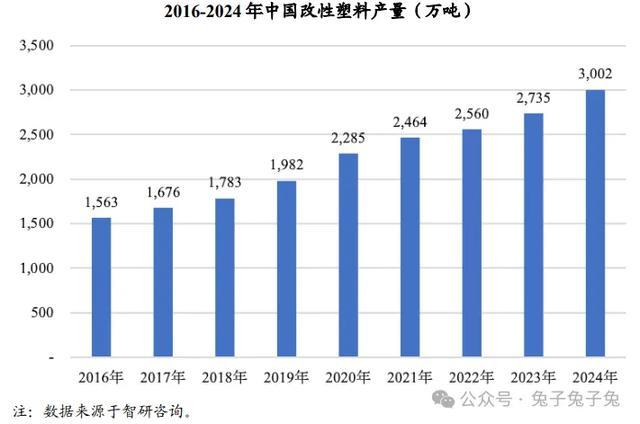
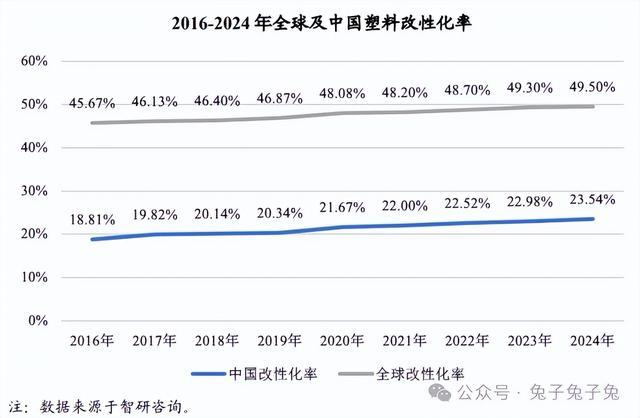
行业情况
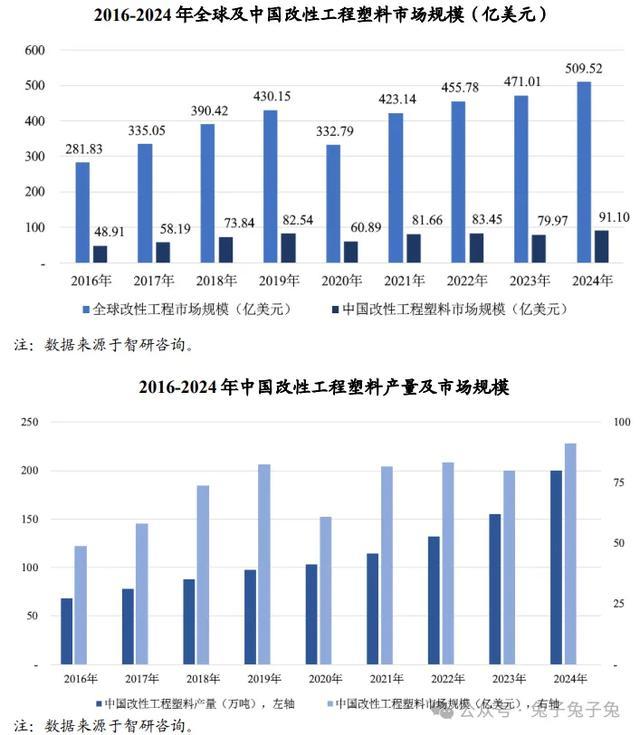
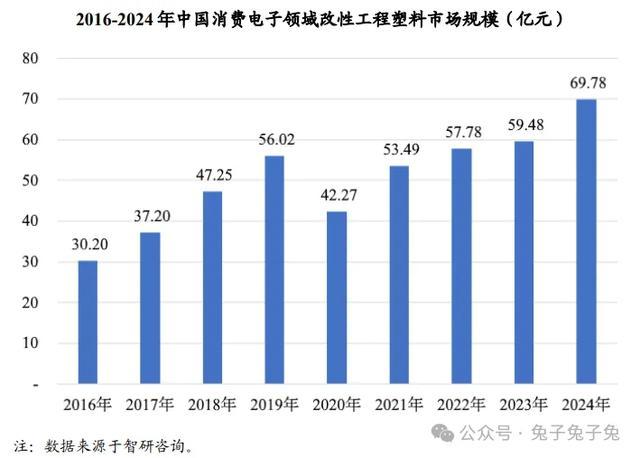
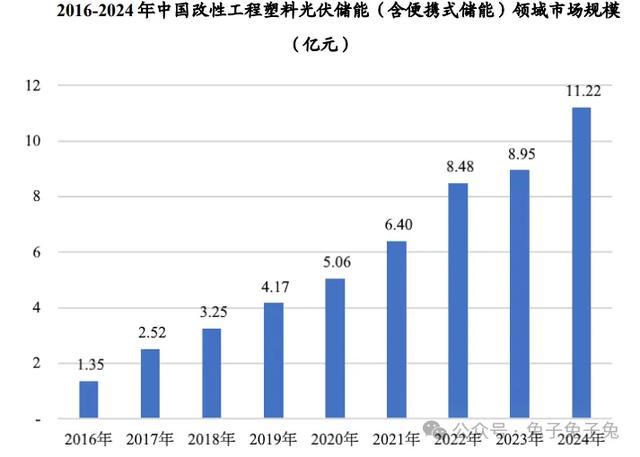
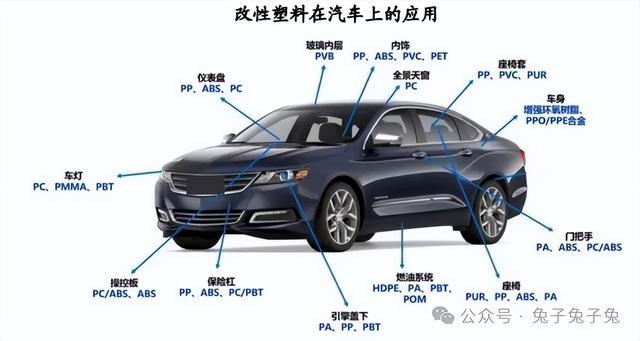
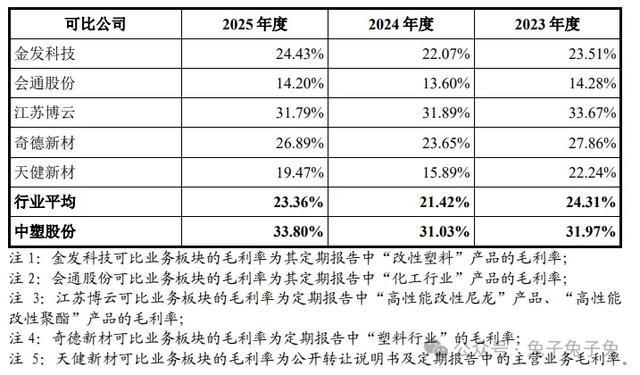
可比上市公司
金发科技、会通股份、江苏博云、奇德新材。
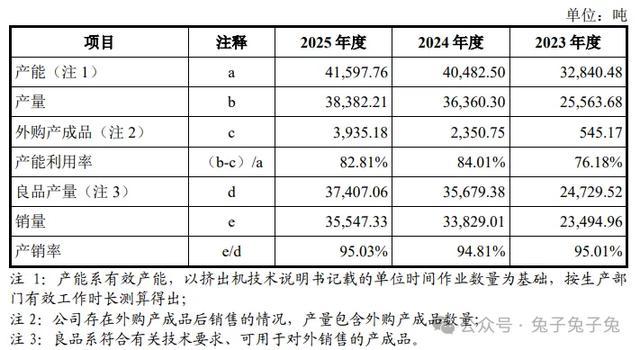
产能利用率及产销率
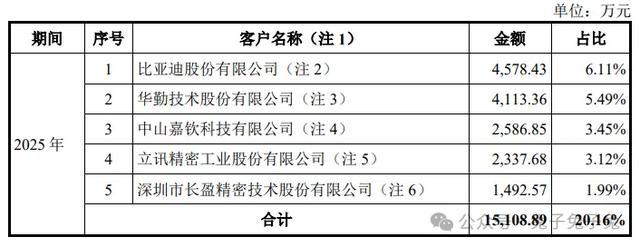
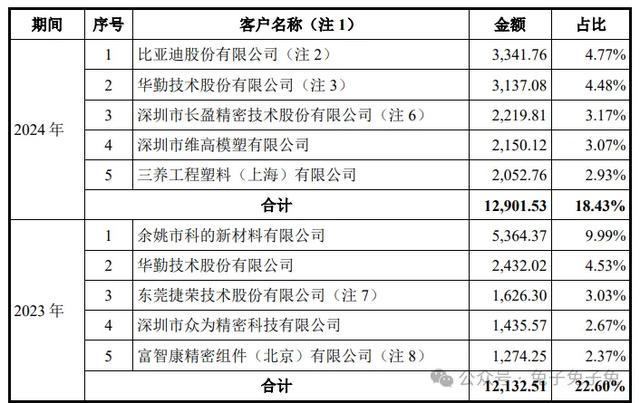
前五大客户
毛利率
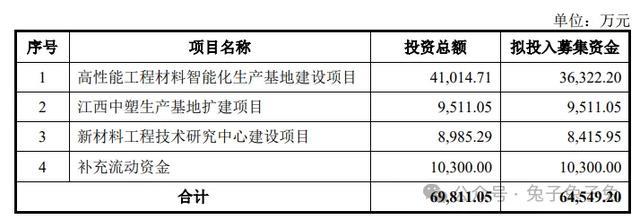
募资用途
主要风险
主要原材料价格波动的风险:报告期各期,公司直接材料成本占主营业务成本比例分别为 91.16%、91.53% 及 90.82%。公司原材料包括聚碳酸酯等塑料基材、助剂、色粉等,主要为石化产品,其价格与原油及石化产品中间体价格具有相关性。报告期内,受全球供需格局、原材料成本、行业竞争及下游需求等因素影响,公司原材料采购价格存在波动,2026 年中东地缘政治局势紧张,原油及石化产品价格出现大幅波动。
原材料稳定供应的风险:报告期内,公司采购的原材料主要为塑料基材、助剂、色粉等品类,其中塑料基材为石化产品,采购占比近七成。公司塑料基材采购渠道涵盖科思创、万华化学等头部化工企业,同时公司结合国内产能供给态势,向神马集团、鲁西化工、甘宁石化等知名厂商及其授权经销商采购,公司已搭建多元化、层级化供应商架构,报告期内原材料采购渠道畅通、物料供应平稳有序。
业绩增速放缓或业绩下滑的风险:若公司未能有效对冲消费电子终端需求波动并稳步推进新 能源汽车、家居家电等领域的客户开拓和订单转化,或无法通过产品调价、产品结构及配方升级等举措以及时、充分地向下游传导原材料涨价成本,或无法在同行业产能扩张的背景下保持自身产品、技术及客户资源的竞争优势,将对公司产品销量、售价及利润水平产生不利影响,公司将面临业绩增速进一步放缓或业绩下滑的风险。
主要客户变动的风险:公司处于主要终端应用领域的产业链上游,直接客户主要为零组件、模组和精密结构件制造企业,客户具有数量多且分散的特点。报告期内,受客户自身需求、公司业务发展及产品结构变动的影响,公司向主要客户的销售额及公司主要客户的结构存在变动。