热泵龙头纽恩泰冲刺深交所主板:业绩三年连增,拟募资7.5亿元扩产

来源:市场资讯
(来源:上市之家)
4月29日,广东纽恩泰新能源科技股份有限公司(以下简称“纽恩泰”)深交所主板IPO申请正式获受理,这家国家级专精特新重点“小巨人”企业由此进入资本市场闯关的关键阶段。9月18日,公司回复了深交所第二轮审核问询函,IPO进程持续推进。
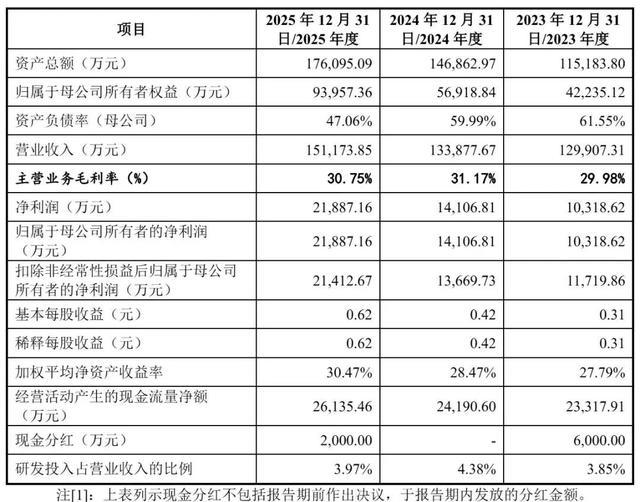
纽恩泰成立于2010年,主营空气源热泵设备的研发、生产与销售,产品覆盖热泵清洁供热设备、热泵热水设备及热泵特种应用设备三大领域。财务数据显示,2023年至2025年,公司营业收入分别为12.99亿元、13.39亿元和15.12亿元,归母净利润分别为1.03亿元、1.41亿元和2.19亿元,2025年净利润同比增长55.15%。2026年上半年未经审计营业收入约7.3亿元,同比增长约30%,延续增长态势。
从市场地位看,根据产业在线行业报告,纽恩泰2024年空气源热泵内销市场占有率为6.7%,2025年提升至7.9%,位列国内空气源热泵内销市场前三,在专业热泵厂商中排名居首。公司累计获得近千项国家授权专利,参与制定国家标准18项,并入选“2024年胡润中国新能源潜力企业百强榜”。
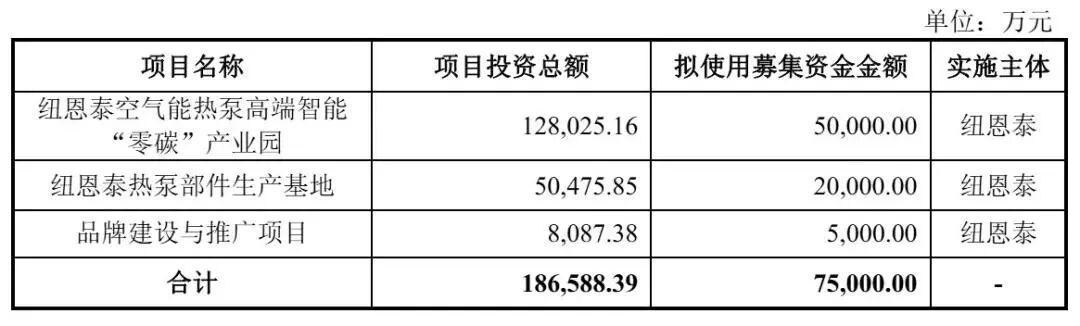
此次IPO,纽恩泰拟公开发行不低于4012万股、不超过4500万股,募集资金约7.5亿元,投向空气能热泵高端智能“零碳”产业园、热泵部件生产基地及品牌建设与推广三大项目。公司表示,将通过募投项目建设突破产能瓶颈,进一步扩大市场份额。
行业层面,“双碳”政策推进、能效标准持续提升及“光储热”一体化系统加速发展,为空气源热泵行业提供了长期增长空间。纽恩泰境外收入也呈快速增长态势,由2023年的1.46亿元增至2025年的2.39亿元,同比增长54.59%,产品远销80多个国家和地区。
尽管业绩表现亮眼,纽恩泰在招股书中及深交所问询函中暴露出的风险同样值得关注。
首当其冲的是经销模式依赖问题。报告期内,公司经销收入占比从61.93%升至71.55%,2025年首次突破七成,合作经销商超2000家。深交所在问询函中要求公司说明主要采用经销模式的必要性和商业合理性。纽恩泰回复称,空气源热泵行业终端市场覆盖面广、客户高度分散,直营模式难以实现全域覆盖。但值得注意的是,在“先款后货”政策下,公司合同负债逐年走低,分别为9399.14万元、6433.49万元、5727.8万元,或在一定程度上反映经销商拿货意愿走弱。
其次,原材料成本压力突出。公司直接材料占主营业务成本比例超88%,核心原材料包括压缩机、换热器、电控组件等,大宗商品价格波动直接影响毛利率。
此外,公司还面临应收款项回收风险。截至2025年底,纽恩泰应收账款余额中政府清洁能源改造项目占比达65.78%,金额1.55亿元,回款比例仅30.35%。存货跌价风险也被深交所在两轮问询中反复追问。行业竞争方面,2024年、2025年国内空气源热泵内销规模分别下降约2.3%、9.5%,行业景气度存在阶段性波动。
从股权结构看,董事长赵密升直接持股62.99%,并通过4家持股平台间接控制11.09%股份,合计控制74.08%表决权,处于绝对控股地位。此外,公司董秘李庆利在2025年8月入职后,于次月以5元/股增资入股,而同月外部机构股权转让价格为20.49元/股,入股价格差异引发市场关注,深交所亦要求公司说明股权变动定价的公允性。