年入30亿!功率半导体龙头,冲刺深交所

来源:市场资讯
(来源:上市之家)
9月18日,深交所官网披露,江苏长晶科技股份有限公司主板IPO审核状态更新为“已问询”,这家国内功率半导体领域的龙头企业正式进入上市审核的关键阶段。
长晶科技成立于2018年11月,是一家Fabless与IDM模式并行的综合型半导体企业,主营产品涵盖二极管、三极管、MOSFET、IGBT等分立器件、电源管理IC及分立器件晶圆等多种半导体产品。
公司的诞生与国内封测龙头长电科技渊源深厚。2018年12月,长晶科技收购了长电科技旗下从事分立器件销售业务的深圳长晶100%股权及新申弘达100%股权,交易金额合计3亿元,由此承接了长电科技的分立器件自销业务体系。此后,公司通过收购新顺微电子、海德半导体等产业资源,并新设长晶浦联提升封测自产能力,逐步构建起覆盖芯片设计、晶圆制造和封装测试的全产业链能力。
财务数据显示,2023年至2025年,长晶科技分别实现营业收入22.60亿元、26.78亿元和29.85亿元,分别实现净利润1.67亿元、2.42亿元和3.49亿元,2025年营收与净利润分别增长11.49%和44.03%。
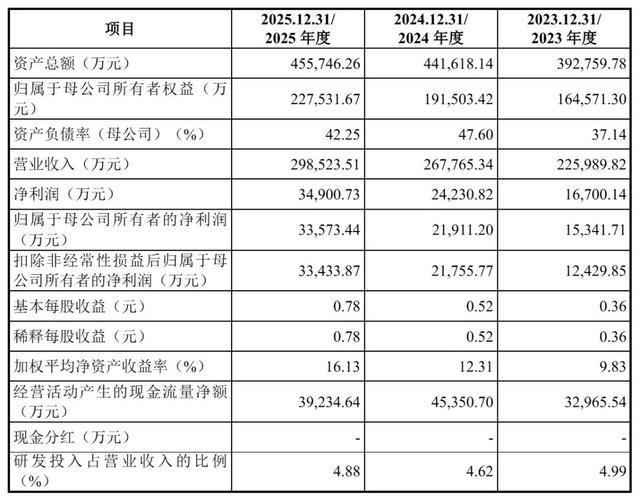
同期,公司综合毛利率从28.64%提升至31.33%,研发费用从1.13亿元增至1.46亿元,盈利能力和研发投入均呈上升态势。
从市场地位来看,根据中国半导体行业协会的证明,2024年长晶科技二三极管合计销售规模在中国市场位于全行业第3名、中国大陆企业第2名;CSP MOSFET市场占有率在中国市场位于全行业第3名、中国大陆企业第1名。公司与华润微、扬杰科技、士兰微、捷捷微电等企业共同组成了本土分立器件企业的第一梯队。
在技术层面,公司自主研发的晶圆级封装MOSFET经中国半导体行业协会、江苏省工信厅鉴定为国内领先、国际先进水平;其研发的大功率IGBT单管及模块,部分产品性能可对标国际一线品牌最新代次产品。截至2025年底,公司累计获得233项授权专利、113项集成电路布图设计专有权,知识产权总量近400件。
长晶科技的股东阵容引人注目。公司控股股东为上海江昊企业管理咨询有限公司,直接持有公司股份6.9%,并通过员工持股平台合计控制31.14%的表决权。股东名单中包括了国家集成电路产业投资基金、深创投、小米长江产业基金、OPPO、传音控股、华勤技术、格力集团等知名产业资本及国家级投资基金。2026年3月,广汽资本对公司完成战略投资。
本次IPO,长晶科技拟公开发行不超过5000万股,募集资金约14.9亿元,计划投资于年产100亿颗工控及车规级功率器件封装测试产业化项目、MOSFET及第三代半导体技术研发项目、电源管理IC技术研发项目以及补充流动资金。上述募投项目均围绕主营业务布局,旨在深化封装测试环节的IDM纵向一体化布局,并增强在高端分立器件领域的技术应用能力。
在成长性之外,长晶科技也面临多项值得关注的风险因素。商誉风险方面,公司历史上多次实施并购,截至2025年商誉账面价值为8.27亿元,占总资产的18.14%。此前公司曾因2022年末商誉减值准备计提不审慎,导致保荐代表人被深交所通报批评,保荐机构华泰联合证券亦收到监管函。
业务模式方面,公司在审核问询函回复中披露,其经营模式经历了从Fabless到“Fabless+IDM”的演变,深交所要求公司充分论证两种模式能否有效协同,以及是否存在经营模式重大变化的风险。
客户稳定性方面,公司前五大客户存在一定变动。2022年公司前五大客户销售额占营业收入的13.62%,但近年来客户结构有所调整。同时,公司需说明在下游行业产品升级迭代较快的背景下,是否存在被行业内其他厂商替代、渗透的风险。
此外,公司在人员结构上,专科及以下学历员工占比达64.01%,研发人员占比为15.51%,这一学历结构在半导体行业中处于中等水平,或对公司向车规级、工业级高端产品持续拓展形成一定的人才挑战。
不过,行业景气也伴随着竞争加剧。国内功率半导体赛道已聚集了华润微、士兰微、扬杰科技、斯达半导等多家上市公司,长晶科技需要在资本市场的助力下加速产能扩张和技术升级,方能在日益激烈的竞争中巩固既有优势。