华光股份IPO:35.22%收入来自匿名客户,近150页追问股权沿革

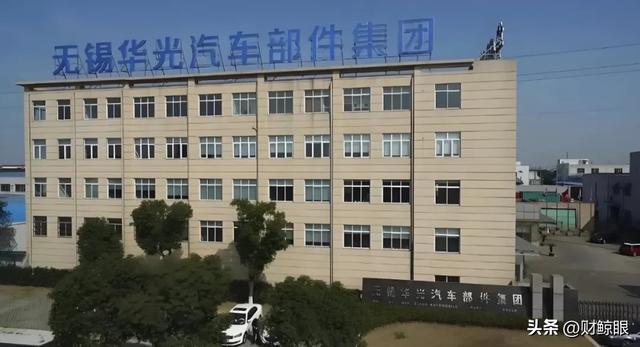
图源:资料图
公司的主营业务为汽车车身零部件、船舶动力零部件及相关模具的研发、生产和销售。主要产品为汽车车身零部件、船舶动力零部件及相关模具。
客户包括客户1、一汽股份、蔚来汽车、上汽大众、上汽集团、上汽通用、悦达起亚等知名头部整车制造商,以及海斯坦普、GroundEffectsLtd、新朋联众、同舟汽车、烟台通顺等国内外知名汽车零部件企业。除汽车行业外,公司客户还包括美国水星等知名船舶行业企业。
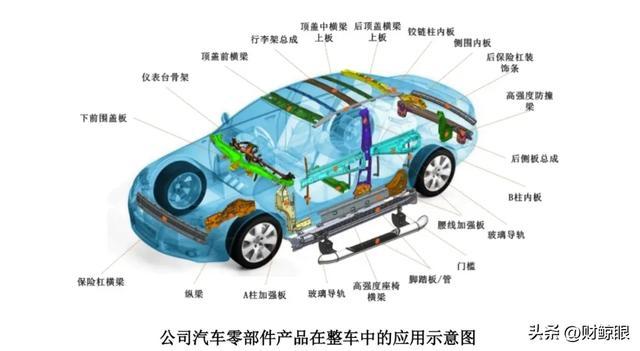
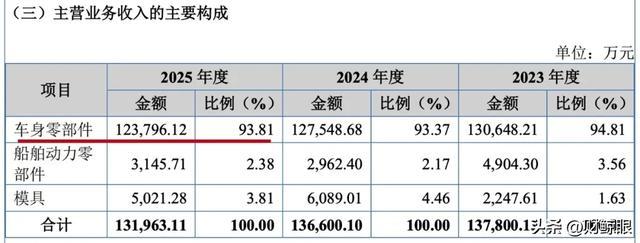
图源:华光股份招股书
/
---以下为正文部分---
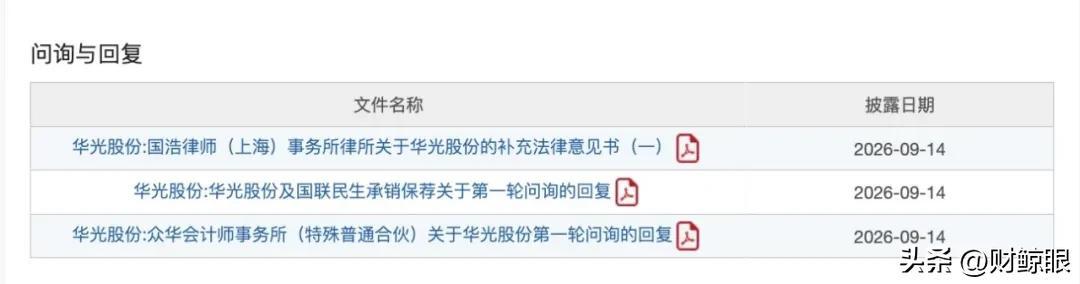
2026年9月14日,无锡华光汽车部件科技股份有限公司(下称“华光股份”,874806)的首轮问询回复在北交所官网挂网。633页,11个问题。其中,第4页到第150页在回答同一个问题:控股股东华光集团的股权,过去每一笔变动是否都干净。
35.22%。它出现在招股书里,出现在问询回复里,出现在2026年半年报里。但它没有名字。
这家企业的起点,是1991年12月11日无锡市计划委员会下发的一份批复——编号“锡计社〔1991〕第108号”,同意创办“无锡市华光轿车附件厂”,注册资金100万元,集体所有制,行政上隶属于无锡县杨市乡建新小学领导。创始人薄铸栋1989年从国有企业下海,1990年以6万元起步创业,从为上汽大众桑塔纳轿车国产化生产车顶装饰条开始,把这家工厂做成了如今年营收14.05亿元的汽车冲压零部件企业。
三十多年后,它站到了北交所的审核台前。一份633页的文件,用近150页回答“过去归谁”,却用一个代号回答“现在靠谁”。
一
49,490万元,一个代号
先从那个数字说起。
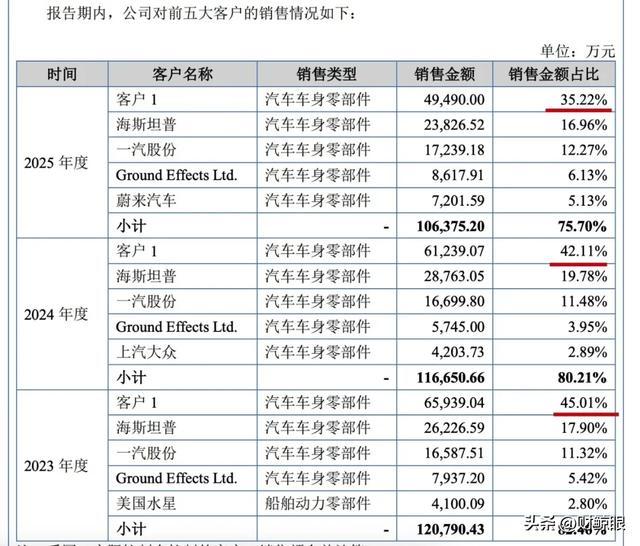
2025年,华光股份向“客户1”销售了49,490.00万元,占当年营业收入的35.22%。如果把“客户1”及其供应商海斯坦普一并计算,报告期内两者合计占同期营业收入的比例超过50%。
2025年,华光股份35.22%的营业收入来自同一终端客户。这个客户不是新客户,不是偶发订单,不是季节性采购——它持续存在于整个报告期内,被发行人以“商业保密”为由隐去了名称。
前五大客户的合计占比从2023年的82.46%降至2024年的80.21%,再降至2025年的75.70%(数据来源:招股书申报稿,报告期2023-2025年;2026年上半年前五大客户占比为82.93%,来源:2026年半年报),整体集中度在缓慢下降。但“客户1”的销售占比,截至2025年仍达35.22%。前五大客户整体集中度在下降,但单一客户“客户1”的销售占比从35.12%微升至35.22%。
图源:光华股份招股书
发行人的理由在行业内并非没有先例。招股书用“客户1”指代,回复文件沿用,2026年半年报中,“客户1”仍然是一个由“境内公司1、境外公司1、境外公司2”构成的复数概念。汽车零部件行业的供应链保密惯例,确实为这种处理提供了一定的合理性空间。一家冲压件企业在整车厂主导的供应链体系中,确实处于议价弱势地位。客户要求保密,可能并非发行人可以自主选择的。
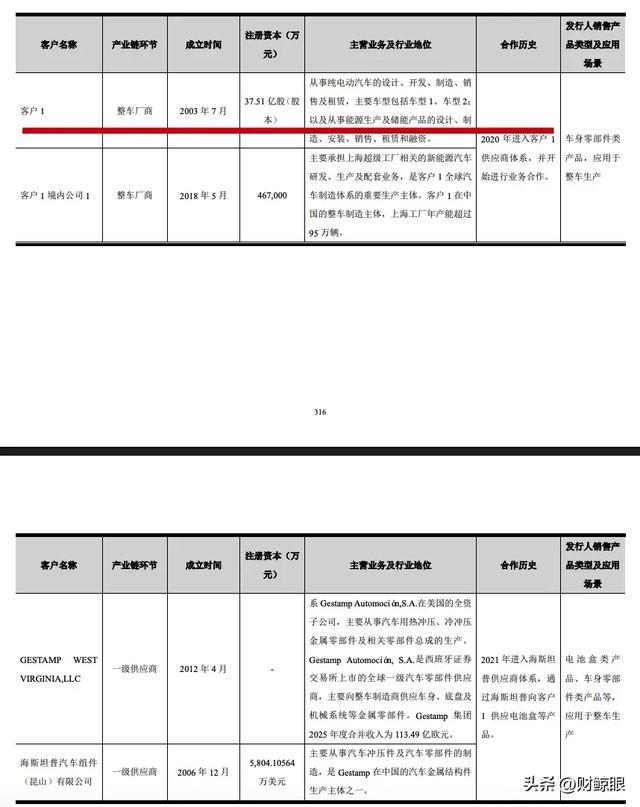
但35.22%的收入来自一个不被披露名称的客户,加上与其供应商合计超过50%的收入权重,这意味着收入结构中占比最高的一环,其客户身份尚未被披露。问询函把这个问题放在第5个——“主要客户合作稳定性及业绩稳定性”,对应第313页到第389页。问询函本身没有直接要求披露客户名称,但将第5个问题的标题落在了“稳定性”上。
二
近150页,追问三十四年前的股权沿革
1997年11月11日,杨市工业总公司推举陶志勤和章界煜,福山实业公司推举边仁良,原华光附件厂持股会推举薄铸栋、鞠学金、刘任远,共同组成董事会,审议通过了《无锡市华光轿车附件有限责任公司章程》,同意成立华光附件公司职工持股会。
那一年,职工持股会登记在册的成员,是一批在车间里、在办公室里、在仓库里工作了多年的普通人。他们中的大多数,可能至今都没有意识到,自己手中那份薄薄的持股凭证,在二十多年后会成为北交所审核员用近150页篇幅追问的对象。
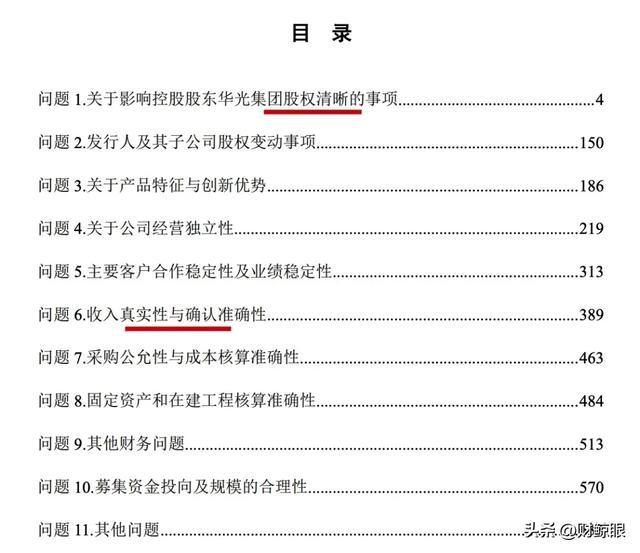
问询函的第一个问题,体量最大。从第4页到第150页,这一范围的内容在回答一件事:华光集团的股权,过去每一笔变动是否都干净。
华光集团系于1992年1月成立的集体所有制校办企业。华光集团设立至2012年11月期间,曾存在建新小学、杨市工业总公司、福山村委、锡山高级中学等国有或集体组织持股。代持贯穿了这段历史:建新小学代杨市工业总公司持股;2000年5月,戈巷村委会(后并为润杨村委会)代杨市工业总公司持有华光集团1,292万元股权;2007年4月,福山村委会将其持有的华光集团500万元出资转由胡国英代持;2009年11月,胡国英代薄铸栋持有120万元出资。
1997年成立的职工持股会,在1998年华光集团改制以及1999年6月、2001年12月、2002年9月,通过获得奖励、现金增资、受让其他股东持股等方式持续增持。又在2005年6月、2008年5月,将所持华光集团的股权转让给薄可晨、薄铸栋、鞠学金等人。2008年,职工持股会解散,成员间接持有的华光集团权益,转由薄铸栋、鞠学金、陆鹤庆、刘任远等人直接持有或代持股会其他成员持有。
这段历史在2000年代初的集体企业改制中并不罕见。代持、职工持股会、集体资产处置的模糊地带,是一个时代的普遍遗留。北交所对此类历史问题的审核逻辑,不是要求企业“没有历史”,而是要求企业能够证明:每一次股权变动都履行了当时有效的程序,每一次代持的解除都有可追溯的资金流和当事人确认。
华光集团在从1992年设立到2026年2月完成第十五次股权转让的三十四年间,经历了集体所有制校办企业、职工持股会增持与清理、代持关系的设立与解除、公司分立与吸收合并等一系列变动。每一次变动,都需要在问询回复中找到对应的法律文件和当事人确认。
根据2026年8月17日签署的《一致行动协议》公告(公告编号:2026-084),薄铸栋直接持有华光集团18.7761%的股权,薄可晨直接持有40.2778%,二人合计持有59.0539%;通过华光集团控制华光股份78.0327%的股份。薄铸栋直接持有华光股份4.4537%,薄可晨直接持有9.7067%。92.1931%——薄铸栋、薄可晨父子合计控制的股份比例。
北交所上市规则明确要求,控股股东、实际控制人担任上市公司董事长和总经理的,应当说明其合理性并提出保持上市公司独立性的措施;控股股东、实际控制人及其控制的其他单位从事与上市公司相同或者相近业务的,应当及时披露相关业务情况、对上市公司的影响、防范利益冲突的举措等。这些要求并非针对华光股份一家,但当实际控制人控制比例达到92.1931%时,这些条款的执行效果值得关注。
问询函选择用近150页的篇幅追问股权沿革,说明审核端关心的不只是“现在归谁”,更是“过去每一次归谁变动时,程序是否完备”。
1997年那批职工持股会成员,他们当年拿到的那笔钱,在今天对应华光股份多少市值?
这个问题,问询回复没有回答。它是否值得追问,由读者自行判断。
三
两条毛利率,一条向下,一条向上
从股权沿革回到财务数据,需要先做一个区分。
华光股份的财务数据存在两个口径。营业收入口径(含其他业务收入):2023年至2025年分别为146,491.12万元、145,436.15万元、140,518.57万元。归母净利润分别为10,994.92万元、11,196.29万元、8,961.02万元。2025年营收同比下降3.38%,利润同比下降19.96%。
产品销售收入口径(不含其他业务收入,问询回复中的报告期口径):2023年至2025年分别为13.56亿元、13.05亿元、12.69亿元,连续三年下滑。主营业务毛利率分别为14.64%、12.33%、11.34%。
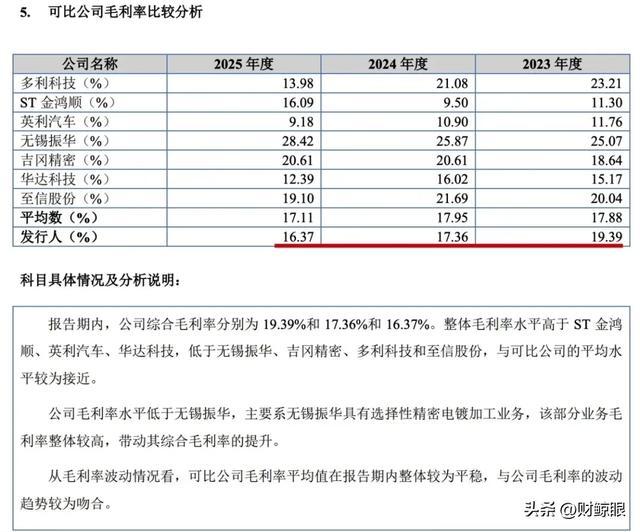
综合毛利率(营业收入口径)2023年至2025年分别为19.39%、17.36%、16.37%。分产品看,新能源车配套产品毛利率从2023年的13.95%降至2024年的10.64%,再降至2025年的8.21%。同期,传统燃油车配套产品毛利率从12.13%升至14.94%,再升至15.67%。新能源毛利率的下行主要因核心客户“客户1”实施商务价格调整,而成本未能同步等幅下降;燃油车毛利率的改善则受益于境外客户毛利率超过25%且相关产品全部用于燃油车型的拉动。
客户1的商务价格调整之外,汽车冲压件行业的定价机制中还有一个结构性的“年降”惯例需要纳入分析:整车厂在汽车销售中采取“前高后低”的定价策略,新车型上市初期价格较高,后续根据市场反馈逐渐下调。因此,整车厂在下达新车型发包订单时,会根据其定价策略,要求零部件供应商在协商定价的基础上,逐年适当下调供货价格。冲压件企业如果不能将年降压力分散传导到原材料供应商,产品毛利率就会持续承压。
行业内的应对路径有迹可循。航天智造在接受调研时表示,汽车年降是行业常态,公司已建立系统性的应对机制——推进技术降本、工艺优化和精细化管理,同时持续优化客户结构,获取新项目订单,提升高附加值产品占比,将年降影响控制在合理范围内。航天智造2025年汽车零部件业务仍保持了17.45%的毛利率。威唐工业的模具检具业务因盈利水平较高,2025年综合毛利率回升至22.46%,而冲焊零部件业务受下游客户议价影响,毛利率延续下行趋势。据行业研报数据,2025年A股汽车零部件板块整体毛利率约18.5%。
把行业参照放在华光股份的数据旁边,可以看到新能源车配套产品毛利率从13.95%降至8.21%的趋势,与整车厂年降机制和新车型发包周期存在结构性关联。整车厂通常会在5至7年内对现有车型进行升级换代,并向零部件供应商下达新车型发包订单。积极承接新车型的发包订单,是零部件供应商有效应对老旧车型“年降”、提高盈利水平的重要措施。华光股份的新能源毛利率趋势,与整车厂5至7年的车型换代周期和新车型发包竞争相关联。
2026年上半年,数据出现转向。半年报显示,营收6.81亿元,同比增长10.74%;归母净利润5,442.36万元,同比增长73.18%;销售毛利率18.64%,较2025年上半年的16.23%回升2.41个百分点。模具销售收入18,518,976.79元,同比增长87.02%,模具毛利率35.35%,显著高于零部件销售的12.59%。
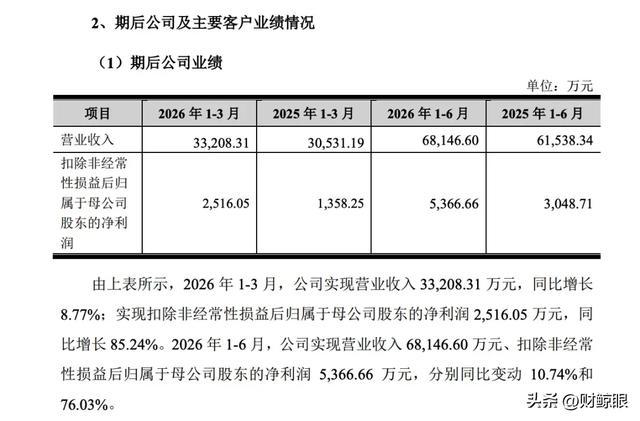
图源:问询函回复文件
一家在2024年和2025年营收连续微降、2025年利润下滑19.96%的企业,在2026年上半年利润出现了73.18%的增长。从公开信息看,这一增长与新能源汽车客户放量和产品结构优化相关——模具销售高增(+87.02%)和零部件毛利率回升(12.59%)是利润改善的主要驱动。IPO申报受理时点(2026年6月25日)与半年度报告期存在时间上的先后关系,但两者之间没有直接关联。
然而,一个需要拆解的问题仍然存在:2025年利润下滑19.96%的时候,是哪个客户或哪条产品线在拖累?2026年上半年利润大增的时候,又是哪个客户或哪条产品线在拉动?如果这两个问题的答案是同一个“客户1”,那么它的权重变化,就不只是一个客户集中度的问题,而是一个业绩稳定性的问题。
四
三份签字,多家罚单
现在把视线从发行人转向签字方。
华光股份本次发行的中介团队构成在问询回复封面页清晰载明:保荐机构国联民生证券承销保荐有限公司,签字保代黄丹青、董加武;审计机构众华会计师事务所(特殊普通合伙),签字会计师朱依君、沈景宵;律所国浩律师(上海)事务所,签字律师陈一宏、叶嘉雯、王逸。
这三家机构在近三年内都有可查的执业记录。
保荐机构。 国联民生承销保荐的前身民生证券,2024年12月连续收到三项监管措施:12月6日因保荐福特科IPO项目履职不到位被上交所监管警示,12月20日因恒业微晶IPO项目未充分关注相关问题被深交所书面警示,12月23日因华理生物科创板IPO项目未能充分关注发行人收入确认等问题被上交所予以监管警示。上交所指出,民生证券在华理生物项目中存在“对发行人收入确认认定依据核查不充分”“对发行人研发内控缺陷、研发费用准确性核查不到位”“在资金流水、生产管理内控等方面核查不到位”等问题。2025年10月21日,浙江证监局对民生证券(现为国联民生)及保荐代表人任绍忠、钟德颂出具警示函,原因是其在维康药业IPO持续督导中存在违规行为,未充分关注在建工程延期异常情况,核查程序不充分,核查结论不够谨慎。这一记录与问询函第6个问题的追问方向——收入真实性与确认准确性,对应第389页到第463页——存在需要并置阅读的关联。
审计机构。 2025年1月3日,中国证监会作出行政处罚决定书〔2025〕2号,认定众华所为天沃科技2017年至2021年年度财务报表提供审计服务时未勤勉尽责,出具的审计报告存在虚假记载。没收审计业务收入787.74万元,并处以1,181.60万元罚款;签字会计师凌松梅、郭卫娜、郝世明、付声文分别被处以警告和罚款。证监会认定,众华所在审计中“均将收入确认评估为认定层次的重大错报风险之一,并特别指出2017年至2019年‘管理层存在操纵业绩的压力,存在粉饰报表、调节利润风险’”,但实质性审计程序中的抽样“无法应对由于舞弊导致的认定层次重大错报风险”。2026年1月,重庆证监局又对众华所及签字会计师付声文、罗爽出具警示函,原因是其在顺博合金2024年财务报告审计项目中存在“未对部分回函不符函证执行进一步审计程序、收入截止性测试程序执行不到位”等问题。
律所。 2025年12月1日,福建证监局对国浩律师(上海)事务所出具警示函(行政监管措施决定书〔2025〕89号),认定其在慧翰微电子IPO项目中存在三项问题:内部风险控制制度执行不到位;核查验证程序不规范,包括现场查验笔录未经被调查人签名、部分网络查询未制作查询笔录、未就部分回函不一致事项采取进一步核查措施等;工作底稿制作不规范,未保存部分函证邮件回执、大部分工作底稿无落款日期、未注明来源、无经办律师签名。
这些记录和问询函的追问方向之间,存在需要并置阅读的关联。问询函在问控股股东历史上的股权清晰性——包括代持是否解除、职工持股会清理是否彻底、相关税款是否缴纳——而签字律所刚刚因为在另一个项目中“核查验证程序不规范”被警示。问询函在问收入的真实性和确认准确性,而签字会计师的事务所刚刚因为“审计报告存在虚假记载”被罚没合计1,969.34万元,且在另一项目中存在收入截止性测试程序执行不到位等问题。问询函在问经营独立性和客户稳定性,而签字保荐机构在过去两年里有多个IPO项目因为“未能充分关注发行人收入确认”和“履职不到位”被交易所点名。
一个中介机构的过往处罚记录,不能自动推定其在本次项目中没有勤勉尽责。但北交所的问询回复是一份具有法律效力的公开文件,签字各方在其中作出的陈述和保证,将构成后续监管追责的基础。问询函本身已经给出了部分方向——它选择在11个问题中反复追问收入确认真实性、经营独立性和股权清晰性,说明审核端已将追问的重点放在收入确认真实性、经营独立性和股权清晰性上。
五
633页的重量,不在纸里,在门外
问询函的11个问题,并非都在追问同一件事。问题1追问控股股东股权沿革的每一笔代持是否干净,占据了整整150页;问题2关于发行人及子公司股权变动,问题3关于产品特征与创新优势,问题4关于公司经营独立性——包括控股股东持股50%但不具有控制权的3家关联企业、4项继受取得的发明专利、报告期内关联方拆入资金等情况。问题5追问客户稳定性,问题6追问收入真实性,问题7到问题9分别涉及采购成本、固定资产和在建工程、其他财务问题,问题10关于募集资金投向及规模的合理性,问题11为其他问题。
审核端的追问重点,清晰可见:历史沿革和收入确认,占据了回复中最长的篇幅。问题1和问题6占据了回复中最长的篇幅。
华光股份的这份问询回复,从形式上看是一份合规文件。11个问题逐一回复,633页的体量,签字各方齐备。从实质上看,它是一份值得逐项细读的文件。
值得关注的不仅是发行人已经披露的内容,也包括那些在披露方式上需要读者进一步追问的环节。一个收入占比35.22%的匿名客户,一套从校办集体企业沿革而来、存在大量代持和职工持股会清理痕迹的股权结构,一个父子合计控制92.1931%的治理格局,一组在报告期内连续下降、在2026年上半年出现回升的毛利率数据,以及三份签署方近三年有密集监管记录的声明。
北交所当前的政策语境,是“提高上市公司质量”和“严把入口关”。在这个语境下,华光股份的案例值得被当作一个观察窗口:一家实际控制人控制比例达92.1931%、收入占比最高的客户未披露名称、签字中介机构近三年均有可查执业记录的企业,在问询回复挂网之后,审核端会优先追问什么,会接受什么样的解释,会在哪个问题上要求补充核查。
这些问题的答案,不在本文里。它们在问询回复第313页到第389页关于“客户稳定性”的论述中,在第389页到第463页关于“收入真实性”的核查程序中,在第150页到第219页关于“股权变动”的法律文件中。
读者需要自己去读,自己去判。一份633页的文件,重量不在它写了多少页,而在它把什么写进了纸里,又把什么留在了门外。
1991年,那家由乡村小学代管的小工厂,注册资金100万元。2025年,它向一个没有名字的客户销售了49,490.00万元。
这个客户的销售占比,从35.12%变为35.22%。
华光股份的回复,没有说它叫什么。