一年29家被否,两年零被否:A股IPO没放水,只是不公开“毙”了

来源:企业上市
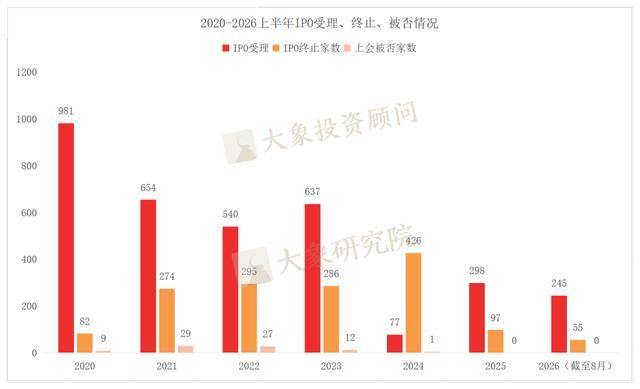
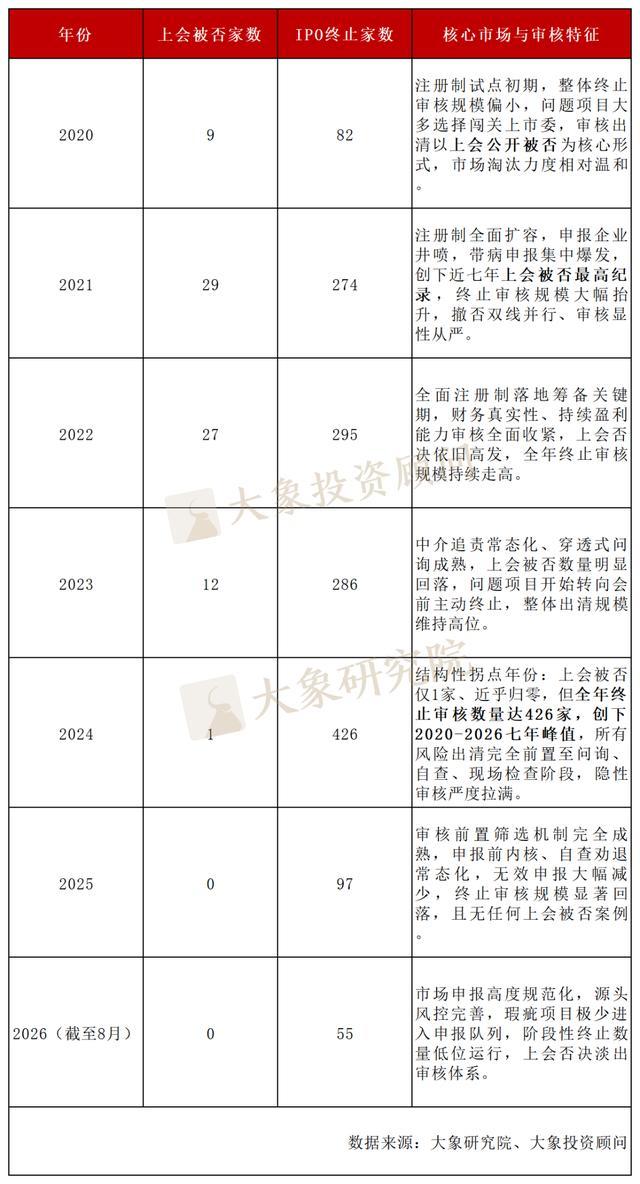
2021年,A股IPO上会被否29家,创下近七年最高纪录。2022年27家,2023年12家,2024年骤降至1家,2025年全年零被否,2026年截至8月依然是零。单看这组数字,很容易得出“IPO审核在放松”的结论。但另一组数据把这个结论直接推翻:2024年全年终止IPO企业数量达到426家,创下2020年至2026年七年峰值。2025年终止规模显著回落,2026年前8个月维持低位,但所有终止均为主动撤回,没有一家是被交易所否决的。
被否在消失,淘汰从未停止。A股IPO审核没有变松,只是风险出清的方式彻底变了——从“上会公开否决”转向了“问询阶段主动撤回”。
从一年29家被否到两年多零被否,A股IPO发生了什么?
先看一组让人犯迷糊的数据
2021年,A股IPO上会被否29家,创下近七年最高纪录。2022年27家,2023年12家,到2024年骤降到1家,2025年全年零被否,2026年到8月依然是零。
但如果你只看这个数字,会得出一个很自然的结论:IPO审核在放松。
这个结论是错的。
同一时间段,2024年全年终止IPO的企业数量达到426家,创下2020年以来的七年峰值。2025年终止97家,2026年上半年31家,全部为主动撤回,没有一家是被交易所否决的。
被否数量在消失,但淘汰从未停止。消失的只是“被否”这个形式,淘汰换了另一种方式在发生。
核心变化:裁员的从台前换到了幕后
打个比方。2021年的IPO审核像一场公开考试——企业走到上市委面前,答不上来,当众被判不及格,红榜贴出来,所有人都知道谁被刷了。2024年之后,考试变成了面试前的层层筛选——你还没走到考场,HR看了简历就告诉你“可能不太合适”,你自己主动撤了。对外没有“被淘汰”的记录,但实际上你已经被筛掉了。
这就是A股IPO审核正在发生的变化:风险出清从“末端否决”全面转向了“前端拦截” 。
为什么企业愿意主动撤?因为被否的代价太高了。一旦上会被否,发行人、实控人、保荐机构全部留下明确的负面记录,短期内再申报会面临严苛复核。而主动撤回呢?负面影响小得多,后续还有机会再来。
企业算得很清楚——与其在公众面前被否决,不如体面地自己走。
三个机制在起作用
第一,问询本身就在“筛人”。
注册制下的审核不是开会一票否决,而是交易所多轮公开问询,对持续经营能力、财务真实性、关联交易、科创属性、募投合理性等进行穿透式追问。大部分撤回发生在第一轮、第二轮问询回复前后,根本没轮到上会环节。有个极端案例:思索技术从被受理到主动撤回,只用了29天,收到首轮问询4天后就撤了,创下全面注册制实施以来的最快撤回纪录。
第二,中介机构不敢再推“带病项目”上会。
监管持续强化保荐机构、会计师、律师的追责,对“带病申报”实行处罚。中介机构做完几轮问询后会做内部评估,确认企业不满足上市条件,就会劝企业撤材料——因为一旦上会翻车,中介自己也要吃罚单。2025年就有6家企业在撤回材料后,仍因内控问题、信披问题被监管追溯处罚。
第三,申报门槛抬高,不合格项目干脆不来了。
新“国九条”提高了主板和创业板的盈利门槛,科创属性评价标准进一步明确。企业在申报前就能自我对照,很多先天不达标的干脆不申报了。现场检查比例也从原来不低于5%大幅提升到不低于25%。门槛清晰了,侥幸心理就少了。
五个案例,看懂“撤回”背后的真实硬伤
文件提到的五个撤回案例,每一个都能在2021-2022年找到对应的“被否原型”。
案例一是业绩变脸型。江苏某新材料公司申报深交所主板,申报次月就被抽中现场检查,随后披露2025年上半年业绩预计全年归母净利润降幅超50%。持续盈利能力不稳定是2020-2022年IPO上会否决的第一大理由,但这家企业没走到上会——现场检查加业绩变脸的双重压力下,自己撤了。
案例二是技术属性不足加财务数据异常型。江苏某汽车科技公司2023年申报创业板,历经三轮问询,核心技术和创业板创新属性定位不符,同时毛利率显著高于行业均值、存货规模偏高。这种组合在2022年前后大概率会闯关上会并被否决。
案例三是财务造假型。某信息技术公司连续三年半通过资金空转虚构业务、提前确认收入虚增业绩,还隐瞒实控人2.8%股权代持事实。即便主动撤回了,监管仍然开出了1790万元罚单——撤单不免责,这不是一句口号。
案例四是内控失守型。东莞某科技公司实控人长期用个人账户代收货款、发放薪酬,年度体外收支超千万元,还隐瞒控股股东股权代持。公司、实控人及中介人员全部被处罚,记入资本市场诚信档案。
案例五是业务独立性缺失型。广州某电子公司从前母公司剥离上市,业务、人员、专利、客户与原关联方高度重叠,无法证明具备完整独立经营能力。
这五个案例指向一个共同结论:问题本质和过去“被否企业”完全一样,只是被问询提前逼出来了。
一套正在成型的“前置过滤”体系
把2024-2026年的审核逻辑串起来,其实能看出三层过滤在起作用:
第一层:申报前自我对照。 门槛清晰化之后,先天不达标的企业直接不申报了。
第二层:问询阶段穿透核查。 中介机构在问询压力下重新评估项目,劝退带病企业。2024年4月单月就有45家企业终止IPO,创下历史高点。
第三层:现场检查兜底。 现场检查后终止或处于中止的合计超过七成。虽然2025年出现了16家被抽中现场检查的企业“零撤回”的好现象,说明企业质量在改善,但2026年6月又有3家被抽中检查的企业集中撤单,监管震慑力依然在。
三层过滤下来,能走到上会的企业,已经是被反复筛过的“幸存者”。过会率自然高——2025年过会率达到94.96%。但这个高过会率反映的不是审核宽松,而是前端筛选已经把不合格的剔除了。
对市场参与者的实际含义
如果你是一个正在准备IPO的企业家,现在的游戏规则变了:不要指望“硬闯上会”来赌运气。问询阶段暴露出来的问题,就是你的真实问题。中介机构劝你撤,不是在害你,是在帮你止损。而且撤回也不等于安全——2024年的《首发企业现场检查规定》已经明确,撤回不影响检查实施,也不影响对发现的问题进行依法处理。
如果你是一个投资者,“零被否”不代表“零风险”。被否消失只是因为风险出清的方式变了,不代表审核尺度松了。真正该关注的不是上会通过率,而是申报企业的整体质量和撤回率的变化趋势。
最后一句话
从一年29家被否到两年多零被否,A股IPO没有变松,只是变聪明了。淘汰不再用公开否决的方式完成,而是用多轮问询、现场检查、中介劝退的组合拳,在更早的阶段就把不合格的项目挡在门外。
被否数量的归零,恰恰是审核效率提升的结果——真正严格的门槛,是那些让你还没走到门口就自己转身的。