合肥,要分武汉的蛋糕了
01
合肥,赋能北京、上海
刚一上市就登顶A股市值第一的长鑫科技,又传来了大消息。
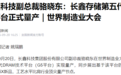
9月20日,长鑫科技在安徽合肥举办的世界制造业大会上宣布:
其第五代DRAM(内存)技术平台实现量产。长鑫称,G5平台每片晶圆产出裸片数量较上代平台增加至少50%,存储密度、功耗、成本控制上均有所提升。
长鑫通过四重曝光技术把内存阵列的有源区半间距微缩至11.95纳米,接近全球最顶尖的内存量产平台制程。
与此同时,长鑫也发布两款利用新技术平台打造的24吉字节(GB)LPDDR5X。LPDDR5X是一种节能型DRAM,主要用于智能手机及其他便携式电子设备。
长鑫称,与上一代产品相比,新产品数据容量提升了50%以上,并已进入正式量产,全面进入中国国产主流旗舰手机。
什么意思?
你可以理解成,以前一块地只能盖100间房,现在长鑫把每间房做得更小、排列得更紧,同样大小的“地”(硅晶圆)就能塞进更多“房间”(存储单元),一颗芯片自然能装下更多数据。
其中最关键的是11.95纳米的微缩和四重曝光技术。
简单说,就是把芯片内部的线路和存储单元进一步压缩,同时通过多次曝光,把纳米级结构精准“印”出来。
结果就是同样大小的芯片,容量提升50%以上;同样一块晶圆,又能切出更多芯片,从而降低成本和功耗。
这意味着,长鑫科技所生产的DRAM性能,已经追齐世界一流水平,已经没有了代差。
长鑫科技副总裁兼市场中心负责人骆晓东在大会上说:
我们的工艺能力目前已与业界最先进的量产节点相当。
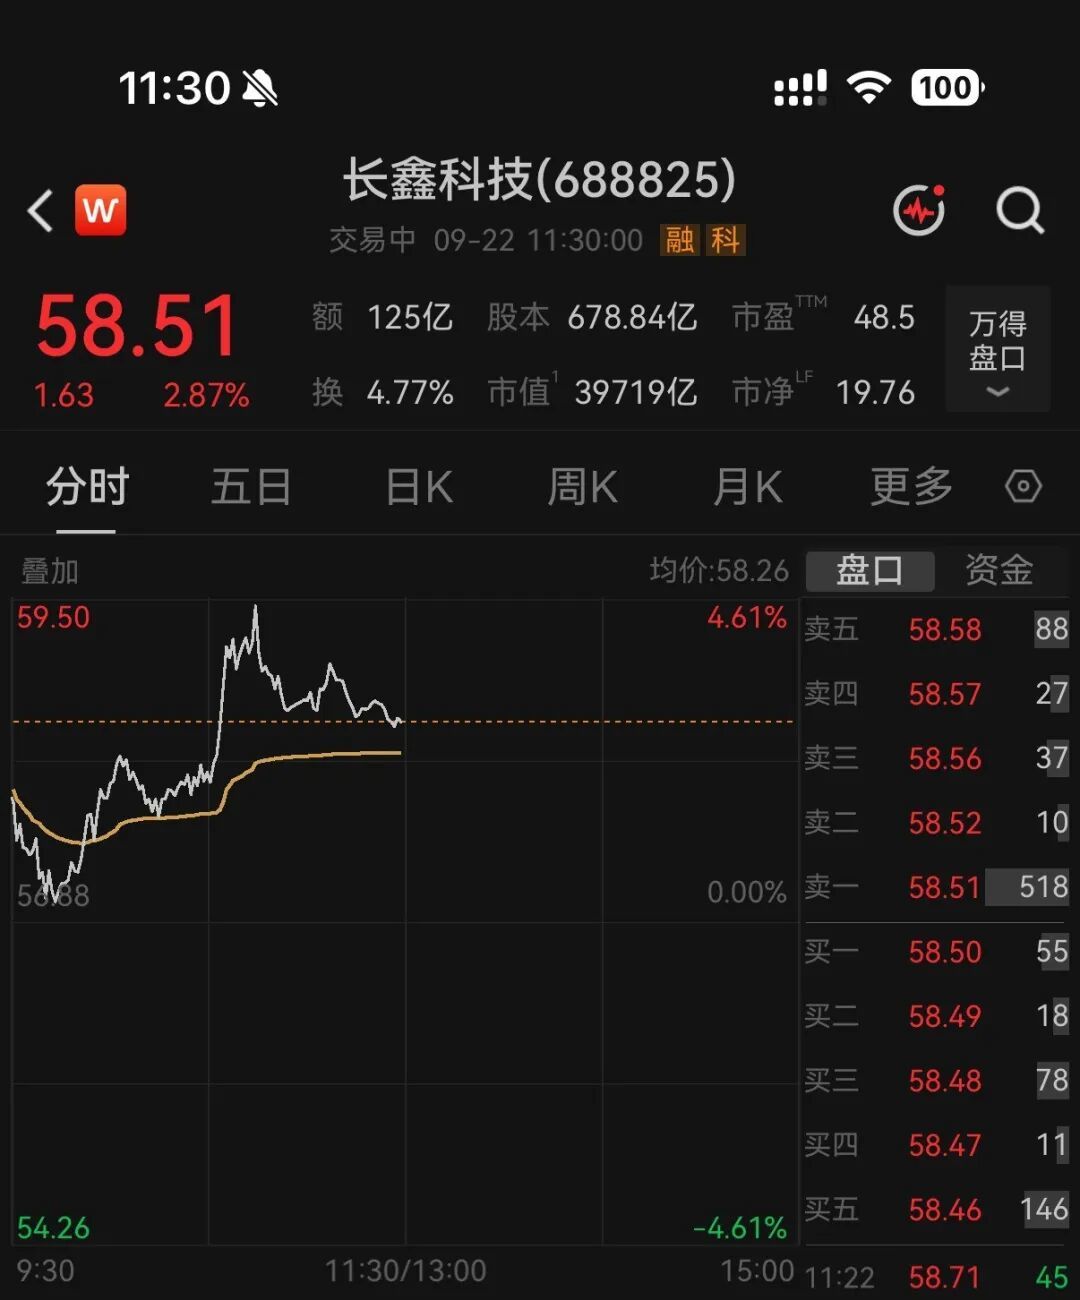
此消息之下,9月21日长鑫科技收涨2.41%,今日午盘收涨2.87%,市值已近4万亿。
下一步需要提升的,就是出厂良率和产能,并与三星、美光去争夺全球市场。
之前路透社透露,合肥正在北京、上海建设新的生产线。
北京方面,长鑫科技早已在亦庄建厂,负责研发和小规模量产。现在打算再建设工厂,扩大生产线。
上海方面,长鑫科技已经选择上海临港片区建厂。
目前长鑫科技在合肥和北京的两条晶圆产线,总产能达30万片/月以上,长鑫披露2025年产能利用率达95.73%。
瑞银研报指出,长鑫正在上海和合肥新建共计4座晶圆厂,预计到2028年年底,总产能将提升至46.4万片/月。
02
合肥,要与武汉分蛋糕
最关键的是,路透社透露:
长鑫科技准备进军三星电子、SK海力士等韩国企业主导的快闪记忆体(NAND)闪存晶片市场,以扩大其客户群体。NAND闪存广泛应用于手机、电脑和数据中心存储。
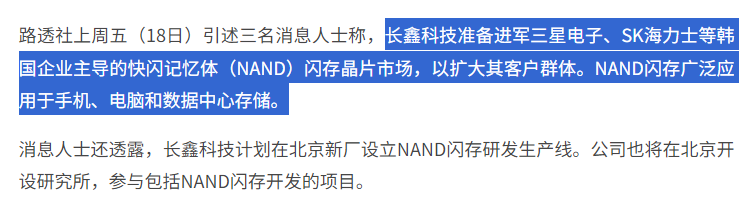
其NAND闪存研发生产线计划落地在北京新厂。
长鑫是国内DRAM(内存)的龙头,NAND(闪存)龙头是长江存储,长江存储正在筹备上市。
此外,长鑫存储是国内内存芯片中唯一规模化量产的企业。
长江存储,就是中国大陆唯一具备 3D NAND 闪存芯片完整产业链能力的存储器IDM企业。
全球市场占有率方面:
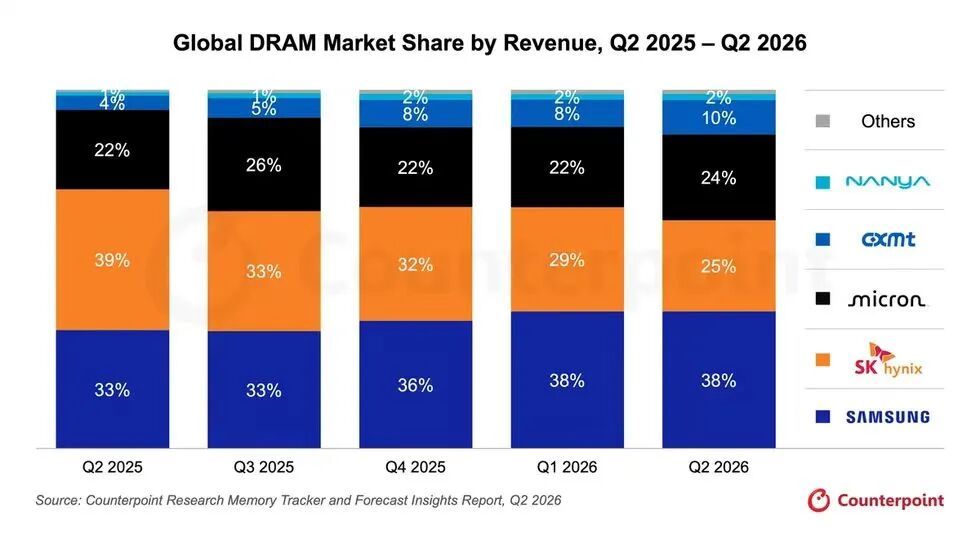
内存:2025年年末,三星、SK海力士和美光三大原厂合计超过九成市场份额,长鑫存储仅占全球市场的7.67%。2026年一季度,长鑫占比提升至8%,二季度则提升至10%。
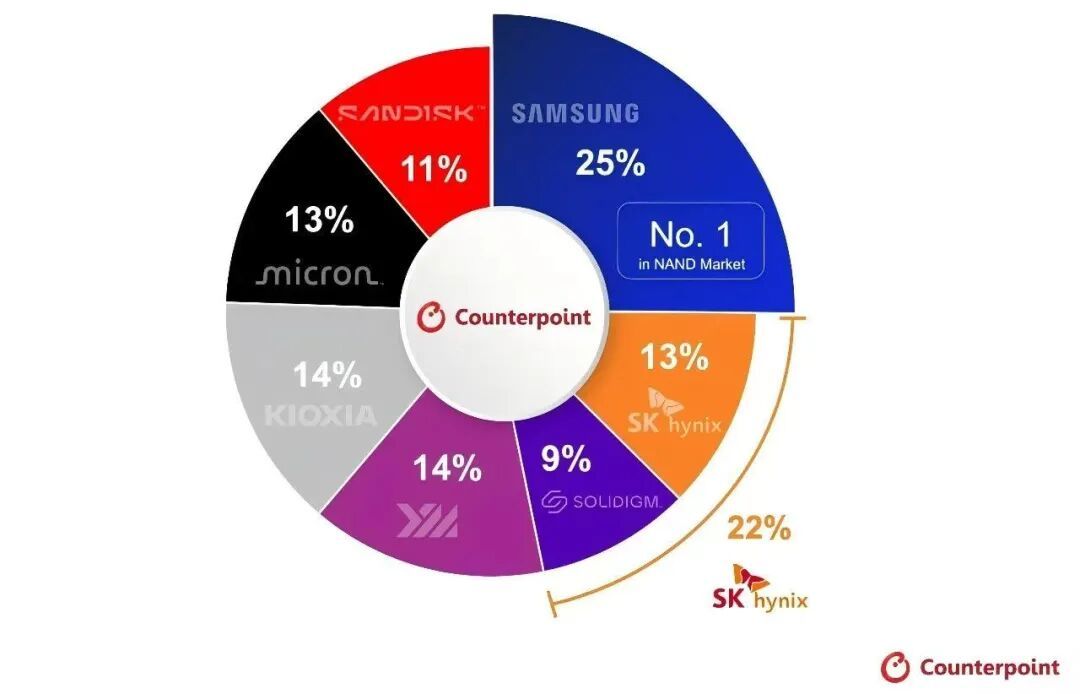
闪存:闪存(NAND Flash)市场的五家主要厂商三星、SK海力士、铠侠、闪迪、美光,2025年年末合计市占率也近九成,其中前三家占比约65%。长江存储占比11%。
今年二季度,长江存储的占比已经提升至14%,超过了美光和铠侠,仅次于三星和SK海力士。
现在长鑫要进军NAND市场,很明显,这不仅是要与韩国三星、SK海力士、美光抢夺市场,与武汉分蛋糕也是必然的。
但也并没有想得那么简单:
第一,毕竟长鑫和长江主打的产品是两条不同的赛道,之前并不存在竞争关系。
第二,在闪存领域,长江存储的技术已经非常成熟,全球市场占有率第三,并且占比仍在上升。
受全球AI浪潮带动,最近两年芯片进入了超级周期,而作为国内存储芯片的两个扛把子企业,长鑫存储与长江存储也迎来了丰收期。
长鑫半年营收暴增8.7倍,净利润从亏损23亿元直接跳到776亿元。776亿净利润是个什么概念?
是华为的三倍多。
华为公布的上半年财报显示,归母净利润是234.28亿元。
长江存储方面,其IPO资料显示,一季度,长江存储的营收是470.42亿元,归母净利润333.79亿元,比长鑫还赚钱。
长鑫现在想进入NAND,真正难的地方有两个。
第一个,是技术壁垒。
DRAM和NAND虽然都属于存储芯片,但底层技术、产品结构和制造工艺并不一样。
长鑫过去十年一直押注DRAM,从第一代工艺一路做到第五代,已经建立起完整的研发、制造和量产体系。如今它在DRAM领域已经成为中国第一、全球第四的厂商。
但这套能力不能简单复制到NAND。
NAND的核心是3D堆叠,要解决的是存储层数、存储密度、良率、性能和成本之间的平衡。长江存储从成立之初就把主要精力放在3D NAND上,经过多年研发和扩产,已经形成完整的NAND产业链。
长鑫要从DRAM跨到NAND,相当于重新打一场硬仗。
第二个,也是更现实的,是市场份额已经被占住了。
NAND市场经过多年竞争,三星、SK海力士、铠侠、闪迪、美光等巨头早已形成稳定的供应体系。国内市场同样如此,长江存储已经先走了一步。
而且长江存储现在正在高速增长。
2026年第一季度,长江存储全球NAND市场份额已经达到13%;二季度,随着AI服务器对企业级SSD需求继续爆发,其出货量份额进一步提升至14%,坐上了全球第三的宝座。
长江存储已经把蛋糕切走了一大块,而且自己的份额还在继续扩大。
长鑫在内存赛道上从零起步到如今的市场占有率10%,耗时十年。
如今想要布局闪存赛道,唯一的优势是,相比于当初现在手握大量资金。但这完全是另一场战争。
不过,对于长鑫。对于合肥,对于中国而言,长鑫布局闪存赛道,意义都非常重大。
对于长鑫而言,一旦NAND突破,将从“DRAM单腿走路”变成DRAM+NAND双轮驱动。
两大存储赛道打通之后,长鑫的产品线、客户群和市场空间都会明显扩大,也能降低对单一产品周期的依赖。
更重要的是,长鑫将真正具备向三星、SK海力士等全球存储巨头发起全面竞争的底气。
对于合肥而言,意义则在于手里又多了一张能够影响全国乃至全球产业格局的牌。
长鑫如果从DRAM跨入NAND,合肥的存储产业就从单一赛道走向双赛道,产业链、人才、资本和上下游企业都会进一步聚集。
过去是北京、上海等一线城市给合肥导入产业,如今合肥开始凭借长鑫这样的产业龙头,把研发、资本和产业资源反向吸引到自己周边。
对于中国而言,这场仗的意义更大。
DRAM和NAND是存储产业两大核心赛道,如果长鑫能够再拿下NAND,就意味着中国有望同时在两条赛道上形成更强的自主供给能力。
尤其在AI带动全球存储需求暴涨、国际供应链竞争加剧的背景下,多一家能够进入全球主流市场的国产存储巨头,就意味着中国在这一关键产业上的产业链韧性又增加了一层。
对于武汉,表面上看是竞争压力,换个角度来看,又何尝不是推动长江存储技术迭代的最强驱动力。
这意味着长江存储未来不仅要面对韩国、美国的市场竞争力压力,同时还要面对长鑫存储的挑战。
要应对国际国内的挑战,长江存储一方面需要加速追齐世界顶级技术水平,另一方面则要在国内打造自己的技术护城河。
目前,长江存储一期、二期合计16万片/月总产能均已满产,三期2025年9月动工,2026年底投产,规划10万片/月。
技术方面,三星和SK海力士2025年开始量产300层NAND,长江存储同期量产270层,到2027年,长江存储将跃升至400层,与三星和SK海力士的差距收窄至1年左右。
03
合肥成功的背后
合肥是过去二十年来上升速度最快的省会,未来五年合肥大概率会超越郑州、长沙,登上中部第二城宝座。
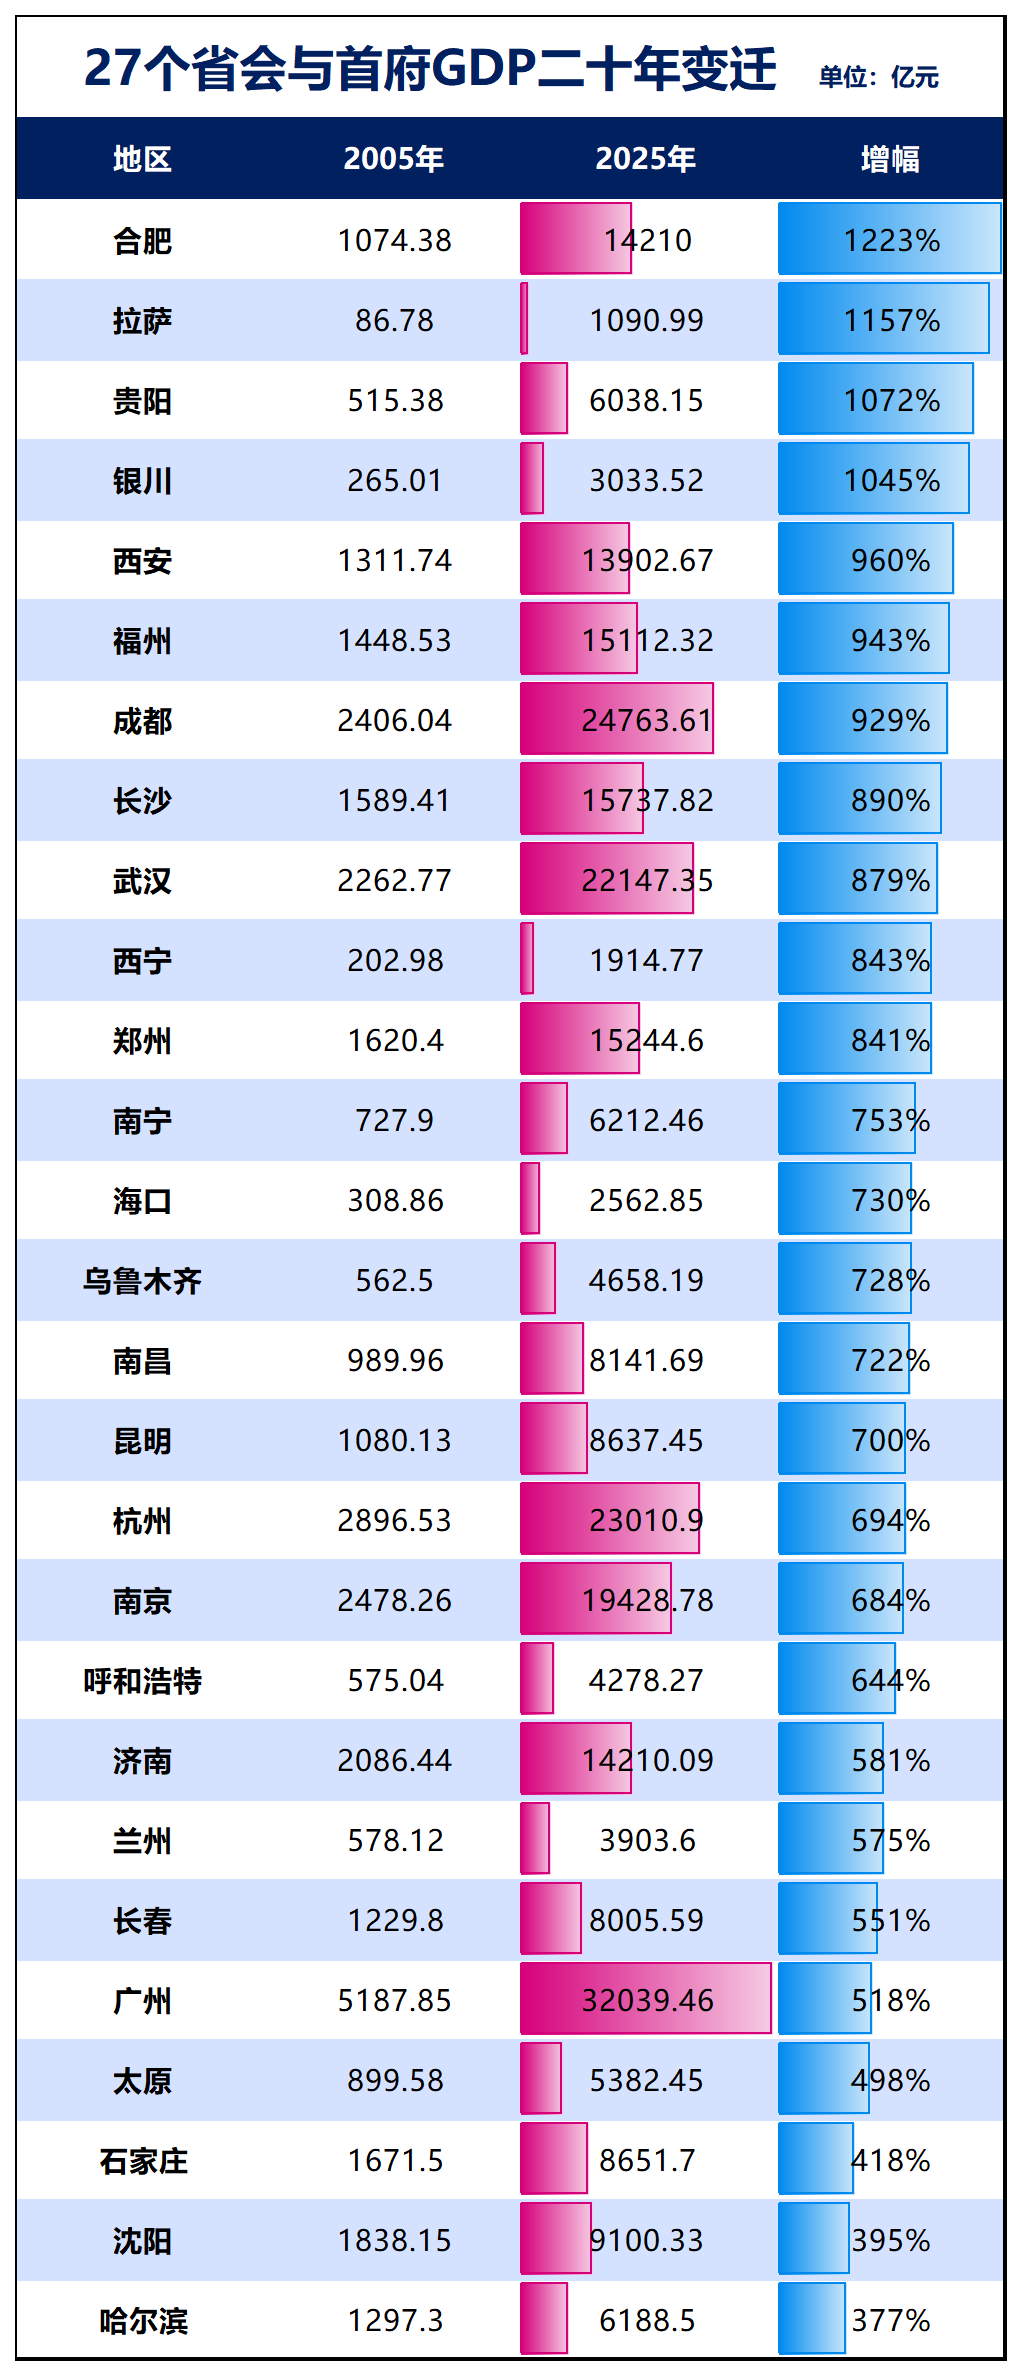
制图:城市财经;数据:各城市统计局
当然,武汉中部第一城宝座稳得很,毕竟合肥在进步,武汉也在进步。武汉基数大,增量也大,武汉仍在扩大自己的优势。
不过,合肥长鑫要与武汉长江分蛋糕的举动,无论成功与否,都足以说明合肥已经是中国城市角逐中举足轻重的重量级选手。
就连香港,都要开始学习合肥了。
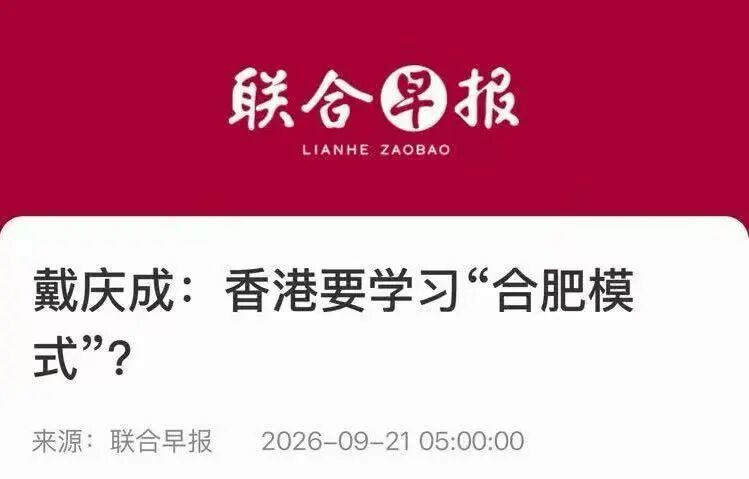
新加坡联合早报最新发表的一篇观点评论文章《戴庆成:香港要学习“合肥模式”?》明确提到:
港区全国人大代表团也走进安徽考察,实地了解合肥的科创产业建设。代表们返港后,纷纷通过媒体分享考察感悟,称赞合肥的产业发展模式,对香港当下经济转型有极强的参考意义。
看到这里,不得不思考一个问题,合肥成功的背后,依靠的是什么?
我个人以为,是时运+努力+眼光+定力的综合结果。就像人一样,功成名就背后,这四样东西缺一不可。
没有时运,再多的努力、再好的眼光、再强的定力,都将付之东流。
没有努力,再好的时运都会与自身擦肩而过。
没有眼光,难选对赛道,选择比努力更重要。
没有定力,容易半途而废。以长鑫来说,没有定力,谁能顶得住十年陪跑。
除了以上四点外,在产业发展的战术执行上,还有四个关键因素决定成败:
第一,坚持长期主义,选定赛道就不轻易换。
2005年提出“工业立市”之后,合肥几乎没有动摇过发展先进制造业的方向。
从最初的新型显示,到后来的集成电路、新能源汽车,再到今天的人工智能、量子科技、商业航天、可控核聚变,合肥始终围绕硬科技布局,而不是追逐短期风口。
尤其值得注意的是,2013年政府工作报告点名的新型显示、半导体、集成电路、新能源汽车,十多年后的今天依然是合肥的支柱产业。产业政策没有一年一个样,财政投入也没有因为行业低谷而停止,这种战略定力,比任何招商口号都更重要。
第二,造产业链。
2008年,在几乎所有人都质疑的时候,合肥拿出相当于当年财政收入三分之一的资金支持京东方建设6代线。
很多人看到的是60亿元投资,真正重要的是后面的故事。
随着京东方成长为全球显示龙头,70多家上下游企业陆续落户合肥,一个项目最终带出一个世界级显示产业集群,也让合肥站上全球新型显示产业高地。
后来,长鑫存储带动半导体产业链,蔚来带动新能源汽车产业链,三条产业链又不断交织融合,形成今天广为人知的“芯屏汽合”。
合肥的发展路径,不是"引进一家企业",而是"培育一个生态"。
第三,耐得住寂寞。
京东方、蔚来、长鑫都有一个共同特点——投资周期长、风险极高。
京东方当时连续亏损;蔚来融资困难,甚至一度站在生死边缘;长鑫所处的存储芯片,更是投入巨大、回报漫长。
很多地方政府不敢投,合肥敢。
这种敢,不是赌博,而是建立在专业判断之上的长期投资。
从基金招商,到产业基金,再到耐心资本,合肥不断完善投资机制,坚持"投早、投小、投长期、投硬科技",愿意陪企业走过最艰难的几年,而不是要求一年见效、两年盈利。
事实证明,真正的大产业,很少是在短周期里长出来的。
第四,让专业的人做专业的事,让市场发挥决定作用。
合肥最容易被忽视的一点,是政府并没有包办产业。
无论是投资京东方,还是布局长鑫,都不是行政拍脑袋,而是依靠专业团队尽调、专家评估,再由产业基金市场化运作。
更重要的是,政府敢进入,也敢退出。
京东方成熟后,国资逐步减持,实现资本退出;蔚来完成回购后,政府持股比例下降,把企业重新交给市场。
政府负责雪中送炭,不负责一直当老板;承担早期风险,但不过度干预经营。这种边界感,恰恰是很多地方最难学会的地方。
所以,合肥真正复制不了的,并不是一次次成功投资,而是一整套产业发展逻辑。
它没有追逐热点,而是坚持长期主义;没有只招龙头,而是打造产业生态;没有追求短期财政回报,而是培育耐心资本;没有行政替代市场,而是让专业的人做专业的事。
京东方、长鑫、蔚来只是不同阶段结出的果实,真正支撑这些果实生长的,是二十多年几乎没有改变过的发展逻辑。
这才是合肥能成为过去二十年上升速度最快的省会,能实现跨越式发展的关键。