
人形机器人赛道大乱斗:宇树盈利、优必选冲量、小鹏押注车规量产

九月第二周,人形机器人赛道接连炸出三条重磅消息。
9月8日,小鹏IRON人形机器人下线,官宣全球首条高阶人形机器人自动化产线正式启用。9月12日,优必选柳州超级工厂投产,号称全球首个万台级人形机器人生产基地。9月14日,宇树发布G1+,定价9.5万元一台。
场面看着热火朝天,可把三家的财报摊开对比,就能品出很有意思的现实。名气最大的还在持续烧钱,对外宣称销量最高的,却被外界质疑统计口径;还有一家一台产品都没对外交付,单单机器人板块,估值已经冲到63亿美元。
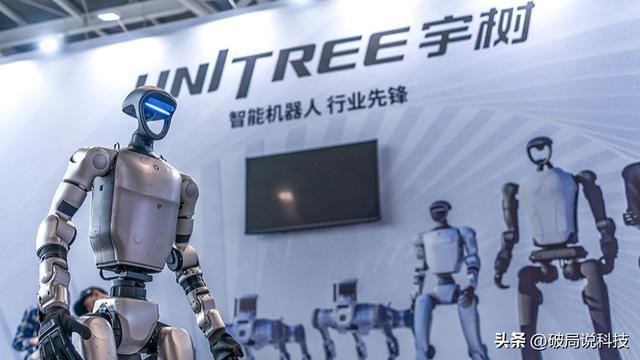
先说宇树,资本场上的话题之王。
8月19日登陆科创板,发行价150.8元,上市首日一路冲高到1100元,盘中最高市值摸到4449亿。只是好景不长,股价一路震荡下行。9月21日收盘494.85元,市值大约2000亿,相比高点直接腰斩还多。
股价归股价,生意归生意。宇树是三家里面,唯一依靠机器人主业实现盈利的企业。
上半年营收11.52亿元,同比增长48.54%;归母净利润2.74亿元,同比暴涨955.59%,毛利率高达56.01%。核心底气来自底层自研,电机、减速器、控制器这些核心零部件自产率超过90%,牢牢把成本掌握在自己手里。上半年出货接近7000台,排在全球第二。
创始人王兴兴看得很清醒,在世界机器人大会上主动降温。直白来说就是,人形机器人真正大规模落地到工业场景,还有很长一段路要走,不要把预期拉得太高。
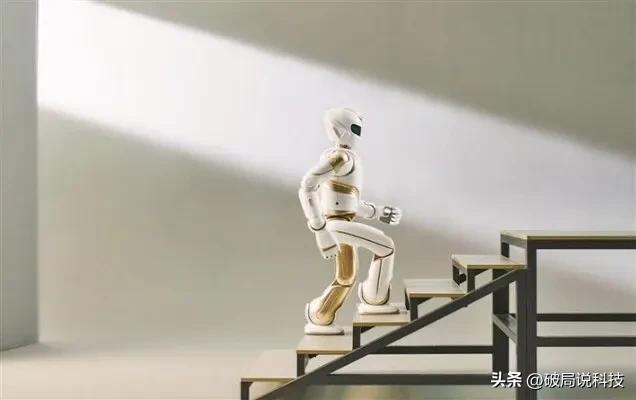
再看优必选,港股人形机器人第一股。
上半年营收12.69亿元,同比增幅104.2%,营收增速甚至超过宇树。漂亮的营收背后,依旧是3.39亿元的净亏损。
营收翻倍却持续亏钱,大头都砸进了研发与工厂建设,仅研发投入就达到3.03亿元,柳州超级工厂落地,本身就是一笔巨额资本开支。管理层上调预期,把全年全尺寸人形机器人出货目标定到5000台。
这里有个数字一定要拆开看懂。优必选披露上半年人形机器人总销量16123台,这个数字一眼看上去,像是稳坐全球销量第一。但其中真正的全尺寸人形机器人只有921台,剩下15202台,都是小型、遥控或者预编程的低端产品,身高还不到一米六。
同样叫人形机器人,技术含金量完全不在一个层级。优必选优势在于入局早、品牌基础扎实,场景布局更广。短板也十分突出,至今没能实现盈利。当前市值三百多亿港元,大约只有宇树的五分之一,可两家上半年营收差距,还不到1.2亿元。
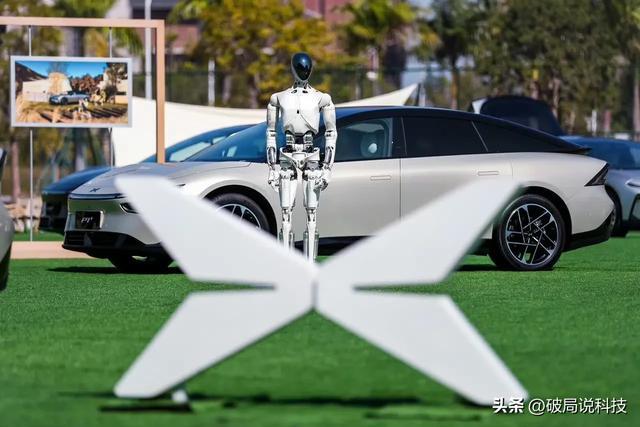
最后是跨界进场的小鹏。
9月8日这场发布会,重点不在于机器人本身的外观,而是它背后的制造能力。整条产线核心工序自动化率超过80%,直接把汽车行业车规级的生产体系,平移用来造人形机器人。这套成熟的整车制造供应链,是宇树和优必选都不具备的核心底牌。
IRON硬件参数拉满,全身76个自由度,单手21个自由度,搭载3颗自研图灵芯片,总算力2250 TOPS,物理AI大模型直接部署在机器人端侧,不需要远程操控。
但要认清时间线:计划今年底启动规模量产,首批交付要等到2027年。放到现在来看,小鹏的人形机器人,一台都还没有对外卖出。
产品还没开张,估值却一点不低。机器人业务刚刚完成超9亿美元融资,投后估值63亿美元。资本押注的,是何小鹏的这套逻辑:车企几十年沉淀的供应链管理、品控、大规模量产经验,可以直接复制到人形机器人赛道。
故事能不能兑现,要等到2027年产品交到客户手上,才能验证。
三家企业,走出三种完全不一样的生存路线。宇树自研核心零部件,靠性价比走量,赌真实落地需求;优必选抢占场景与产能先机,寄希望于规模上来之后,亏损逐步收窄;小鹏依托汽车制造体系降维入场,相信量产能力本身就是护城河。
工信部7月预测,2026年国内人形机器人整机产量有望突破10万台。Counterpoint的数据显示,今年上半年,全球人形机器人出货前五名,全部都是中国厂商。
浪潮已经涌上来,最先被大众看见的,永远是站在浪尖的选手。但潮水退去之后,能留在岸上活下来的,大概率不是那些参数吹得最花哨的玩家,而是订单经得起推敲,每一台机器都能算清盈亏账的企业。
数据来源:各公司2026年半年报与公告、Counterpoint Research、36氪、上海证券报。仅为公开信息梳理,不构成投资建议。
你更看好谁?是靠零部件自研赚钱的宇树,铺场景的优必选,还是拿造车经验跨界的小鹏?