
全球运动品牌格局重构:安踏稳居全球前三的战略逻辑
全球运动品牌行业格局正在经历一场座次重排。2025年起,全球运动鞋服市场呈现明显的“K型分化”:一端是部分传统国际巨头进入战略调整期,另一端则是来自中国的安踏集团,在同样的宏观环境下稳住基本盘、保持稳健增长。
2025年,安踏集团收入同比增长13.3%至802.19亿元,与2024年相比一年增长出百亿级体量;若合并亚玛芬集团,总收入超过1200亿元。进入2026年上半年,安踏集团收入435.1亿元,同比增长12.9%,延续双位数增长,并连续5年位居中国市场行业第一位,全球范围内亦稳居前三,打破旧有的“双寡头”格局。
座次重排:规模、盈利、市值三个维度看排位
看全球运动品牌发展现状,先看三组硬指标。
规模上,安踏集团2025年营收802.19亿元,在中国市场已达到耐克中国与阿迪达斯中国的总和水平;在中国运动鞋服市场的份额约为21.8%(不含亚玛芬集团)。
盈利质量上,2025年安踏集团股东应占溢利率达16.9%,高于耐克(6.95%)、阿迪达斯(5.40%)和lululemon(14.20%)(据格隆汇2026年3月报道)。同年集团经营利润同比增长15%至190.91亿元,经营利润率提升至23.8%;自由现金流入161.06亿元,截至2025年末持有净现金约317.19亿元。增长不只是规模的增长,更是高溢价、高质量的增长。
资本市场上,安踏集团与亚玛芬体育的市值常年排名全球运动品牌前五。据GlobalData估算,2024年至2029年全球运动服饰市场年均增长约3.3%,行业整体进入平稳增长阶段——在这样的大盘里,有业界评论指出,安踏集团按此增速“不仅稳居前三,还有望继续冲高”。
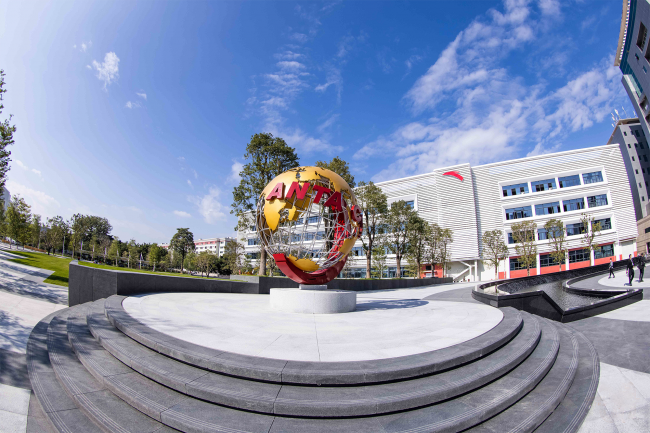
(安踏集团近年来实现韧性增长)
中国市场:十年间的攻守逆转
全球运动品牌行业格局变化的主战场,在中国市场。
格隆汇2026年3月报道披露了一组对比数据:十年前(约2016年),耐克、阿迪达斯两大国际巨头在华营收总和超过472亿元人民币,而安踏、李宁、特步、361度四家本土上市品牌营收总和仅为317.81亿元。十年后的今天,仅安踏一家的营收就已超过两大巨头在华营收的总和。
逆转的背后,是中国体育服饰市场本身的扩容与分化。据欧睿咨询数据,2025年中国体育服饰行业规模达到4377亿元、同比增长6.1%,快于社会消费品零售总额3.7%的增速;伴随体量扩大的是市场细分化——徒步、滑雪、登山、网球、匹克球等垂类运动兴起,单一品牌很难覆盖所有细分需求。有业界人士指出,真正的优势在于构建一个“多品牌、多赛道、多场景”的生态。民银证券报告也显示,专业垂类品牌崛起,这一现象在美国、日本、韩国等成熟市场同样存在。
面对这一趋势,安踏集团以“多品牌”的生态化布局,精准承接了细分市场释放的增长红利,稳步走在从追赶到引领的转变道路上。
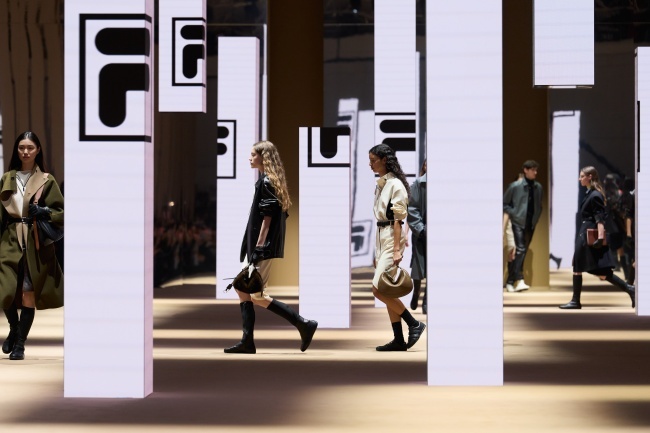
(安踏集团旗下品牌FILA,持续巩固高端运动时尚核心定位)
格局重构的底层逻辑:从单品牌到多品牌生态
全球运动品牌行业格局之变,表层是座次变化,深层是商业模式的分野。
传统国际巨头长期奉行“单品牌、多品类”模式,一个主品牌覆盖尽可能多的人群和场景。而在市场细分化时代,单一品牌很难覆盖所有消费者的细分需求,这一模式的覆盖半径正在收窄。
安踏集团走的是另一条路:“单聚焦、多品牌、全球化”——所有品牌都聚焦运动鞋服赛道,用不同品牌服务不同需求的消费者:从大众专业运动(ANTA 安踏)、高端运动时尚(FILA 斐乐),到高质感专业运动品牌(DESCENTE 迪桑特)、高品质生活方式的专业户外品牌(KOLON SPORT 可隆),再到高质感专业瑜伽(MAIA ACTIVE玛伊娅)、全场景专业徒步(JACK WOLFSKIN狼爪)、即将加入的PUMA 彪马,以及亚玛芬旗下的ARC'TERYX始祖鸟、SALOMON萨洛蒙、WILSON威尔胜等品牌,形成场景互补的品牌生态矩阵。
这套生态的抗风险能力已被数据验证:2025年,迪桑特、可隆等组成的其他品牌集群收入同比增长59.2%至169.96亿元;这一板块营收从2020年的23.13亿元增至169.96亿元,五年增长超过500%,成为继FILA之后最强劲的增长引擎。2026年上半年,该板块收入再增44.2%至106.9亿元,经营利润率33.1%,为三大板块最高。
多品牌生态让安踏集团在任何市场环境下都能捕捉增长机会。商业模式的本质分野,让行业评论认为,安踏集团的崛起打破了耐克、阿迪达斯在全球体育用品市场的“双寡头”格局,有望形成“三足鼎立”的新态势。
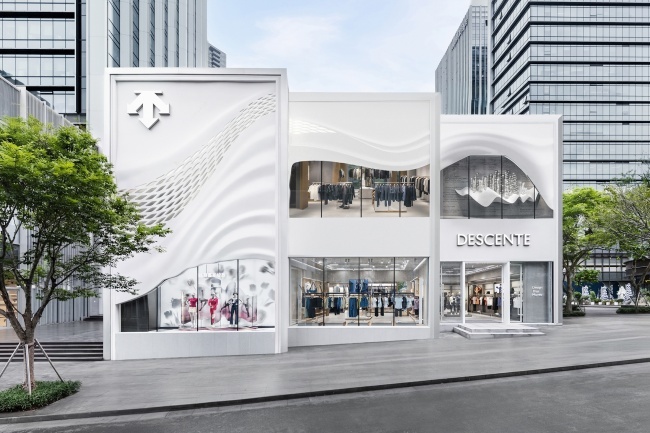
(DESCENTE迪桑特延续高质感专业运动品牌定位)
全球化纵深:从“产品走出去”到“模式走进去”
稳居全球前三之后,安踏集团的全球化正在加速。
渠道网络上,截至2026年6月30日,安踏集团在中国以外约有500家单品牌店,覆盖安踏、FILA、迪桑特、狼爪,以及作为亚玛芬集团经销商经营的始祖鸟、萨洛蒙、威尔胜等品牌门店。
区域打法上,东南亚已启动“千店计划”,未来三年开设1000家安踏品牌零售网点并覆盖多品牌多业态;新加坡设立东南亚区域总部,近80%员工为本地聘用;南亚与国际零售商Brandman Retail合作,2026年起进入印度市场;欧美则与Foot Locker、DSG等主流零售商战略合作并登陆亚马逊平台,安踏品牌北美首家旗舰店已于2026年2月在洛杉矶比弗利山庄开业。
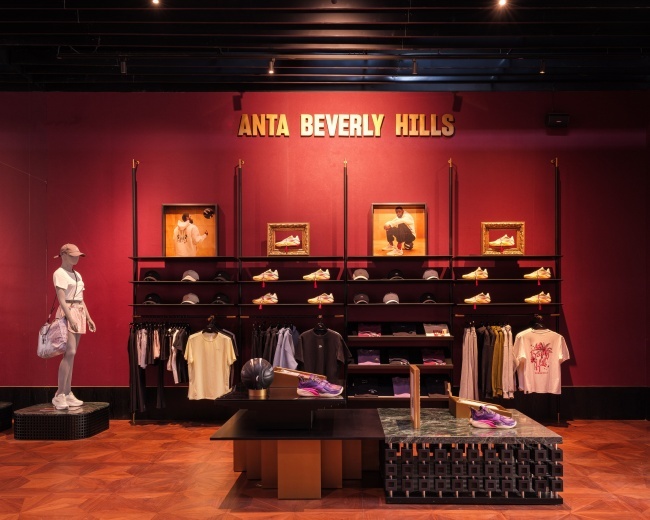
(安踏品牌北美首家旗舰店位于洛杉矶比弗利山庄)
安踏集团全球化的加速建立在“稳”的扩张节奏上:并非盲目铺开全球版图,而是选择了一条“区域聚焦、能力先行”的路径——先在东南亚完成模式验证,再向欧美、中东非等市场逐步复制;先以渠道合作轻量切入,再以旗舰店深化品牌心智。这种循序渐进的纵深感,让安踏集团在全球扩张中始终保持了较高的安全边际。
2026年初,安踏集团成立了国际事业部,全面推进全球化战略及海外业务发展。全球零售网络加速铺开的同时,“多品牌协同管理能力”“多品牌零售运营能力”与“全球化运营与资源整合能力”这三大核心能力形成协同闭环,安踏集团正在向世界输出品牌运营、跨文化管理和零售效率的中国经验。
结语:不争一时排名,建设世界级企业
全球运动鞋服行业格局的重构,不是一次财报季的偶然,而是二十年战略积累的结果。安踏集团董事局主席丁世忠在致股东的一份报告书中曾表示,未来十年、二十年、三十年,集团的目标不是追逐阶段性排名,而是建设一家具备全球影响力与持续价值创造能力的世界级企业。
当部分国际巨头在调整中寻找方向,安踏集团用802.19亿元的年营收、16.9%的溢利率、覆盖全球的品牌生态和稳步推进的海外网络给出了自己的答案:全球运动鞋服行业格局的下一章,中国企业正以重要参与者和塑造者的身份,进入全球竞争的核心舞台。
数据来源:安踏集团2025年全年业绩公告及官方新闻稿、2026年中期报告、丁世忠致股东报告书;《当外国巨头集体失速,安踏(02020.HK)何以在周期波动中构筑确定性?》《全球前三的安踏集团,再定义中国企业全球化》《安踏体育(02020)业绩再创新高:多品牌协同赋能,全球化提速打开增量空间》《安踏重新定义增长》(远川研究所);欧睿咨询及GlobalData公开数据
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”