
胜宏科技:单日成交148亿,一天涨出206亿市值,是馅饼还是陷阱?

9月21日这天,胜宏科技成交了148亿元,股价大涨9.23%收在248元,市值一天多出约206亿。主力资金净流入超过18亿。一只PCB(印制电路板)公司,单日成交额能排进全市场前列,这事本身就值得琢磨:资金到底在抢什么?
答案大概率藏在8月27日晚那份半年报里。这份财报发出来之后,AI算力硬件的主线叙事又多了一个注脚——而胜宏科技,恰好站在这条链上最"卡脖子"的位置之一:高端AI算力板。
总市值(9月21日):2437亿(+9.23% 单日)
2026H1 归母净利润:28.57亿(同比 +33.30%)
市盈率(TTM):48.5倍(PB 约6.4倍)
▍一、它是谁:从惠州走出来的"算力板"玩家
胜宏科技2006年在惠州成立,2015年登陆创业板,主业很纯粹——印制电路板,2025年PCB制造收入占总营收的93.74%。它不是那种什么都做的平台型公司,就是把一件事做到了行业头部:按Prismark的统计,2025年胜宏科技位列全球PCB供应商第7名、中国大陆内资厂商第4名。
更关键的是它的位置。公司自己披露,在AI算力卡、AI Data Center UBB(OAM加速模组底板)和交换机板这几个高端品类上,市场份额全球领先。市场普遍把胜宏视作英伟达算力链的核心PCB供应商——虽然公司公告层面从不点名具体客户,但2025年营收直接出口占比76.83%、深度绑定"国际头部客户"这些表述,指向已经很清楚了。
▍二、账本:三年净利翻了五倍多,但扣非增速慢了下来
胜宏科技:营收与归母净利润(2022—2026H1)
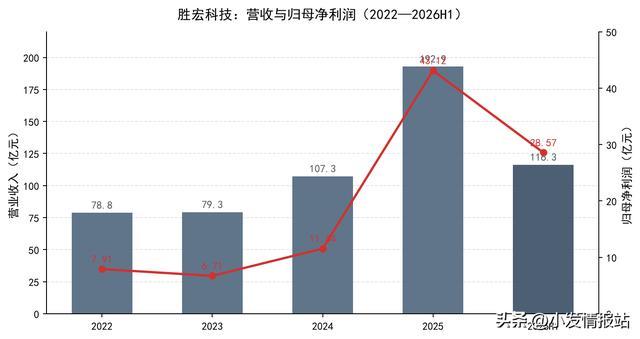
先看年度这组数:2022到2025年,营收从78.85亿走到192.92亿,三年复合增速34.75%;归母净利润从7.91亿干到43.12亿,2025年一年就同比大增273.52%,三年复合增速76.02%。2025年公司还派了每股1.99元的现金红利,按当时的股价,分红力度不算抠门。
再看最新的2026年半年报:营收116.29亿(+28.77%),归母净利润28.57亿(+33.30%),单看都还不错。但有两个细节得展开说——
第一,扣非净利润只有24.18亿,同比增速降到12.50%,比归母增速低了20多个百分点。也就是说,28.57亿的净利润里约有4.39亿不来自主营业务。主业真实的增长节奏,比表面数字温和。
第二,经营现金流是这份财报里最硬的一条:29.11亿,同比大增144.61%,超过同期净利润。赚的钱是真收到了现金,不是应收账款堆出来的纸面利润。另外加权ROE从21.48%降到11.80%,这不是生意变差,是今年4月21日港股上市募资后净资产盘子变大了,属于摊薄效应。
▍三、护城河:把HDI做到"别人做不了"的层数
胜宏科技单季归母净利润(2025Q1—2026Q2)
AI服务器用的板子和普通PCB完全是两种东西。层数更高、线宽更细、散热要求更苛刻,全球能稳定量产的厂家屈指可数。胜宏的底牌在这几项:具备100层以上高多层板制造能力;是全球首批实现6阶24层HDI大规模生产、掌握16层任意层互联技术的企业;已经攻克30层10阶、36层14阶HDI的核心工艺;还在推进70层以上铜浆烧结、垂直供电埋容HDI和COWOP先进封装基板。翻译一下:AI芯片越堆越大,板子就得跟着往"高阶"走,而高阶产能恰恰是目前全球最紧的环节。
客户和产能两边也都在加码。上半年新拓展客户超过50家,其中一半以上是AI领域高端客户;在ASIC算力芯片领域深度参与合作研发,部分PCB产品已量产;国产算力业务也在同步上量。产能上,今年2月完成马来西亚公司收购,越南AI HDI项目和泰国高多层板项目计划2028年底达产。管理层在业绩会上说得很直白:高多层、高阶HDI的排单已经延续到2027年,订单能见度处于历史高位。
▍四、接下来的催化与悬念
往好处想:下半年到2027年海外订单逐步落地起量,泰国产能可能追加投资,AI算力资本开支目前还没有降温的迹象。订单能见度到2027年,这在制造业里是很少见的确定性。
往坏处想:这份确定性,市场已经用价格投过票了。9月21日148亿的成交、一天206亿的市值增量,说明多空分歧和资金拥挤度都在高位——8月上旬它就曾因"连续3个交易日涨幅偏离值累计达30%"上过龙虎榜,深股通和机构席位当日买卖双向都是几十亿的量级,筹码换手极其充分。
这几个坑,看之前得先想清楚
· ⚠ 扣非增速只有12.5%。归母+33.3%里含约4.39亿非经常性损益;若主业增速继续回落,市场对"高成长"的定价就要重估。
· ⚠ 毛利率在往下走。单季毛利率从2025Q2的38.83%降到2026Q2的32.10%,掉了近7个百分点——覆铜板、铜箔等原材料涨价叠加传导滞后,这部分压力尚未完全消化。
· ⚠ 估值不算便宜。PE(TTM)约48.5倍、PB约6.4倍;H股(02476.HK)9月21日收225.2港元,较A股折价逾两成,两个市场的定价已经出现分歧。
· ⚠ 交易结构偏热。单日148亿成交、换手7.18%,龙虎榜上深股通与机构大进大出,短线波动会被显著放大。
· ⚠ 出口依赖与大客户风险。直接出口占营收76.83%,贸易摩擦、关税以及下游AI资本开支节奏的变化,都会直接传导到订单端。
一句话总结:胜宏科技是AI算力板上确定性最强的内资厂商之一,订单排到2027年、现金流漂亮;但扣非增速放缓、毛利率下行、估值和交易热度都不低,好公司与好价格之间,隔着一整个市场的预期。
本文基于公开财报与公告整理,仅供研究参考,不构成投资建议