官宣!1家IPO终止,分拆上市失败

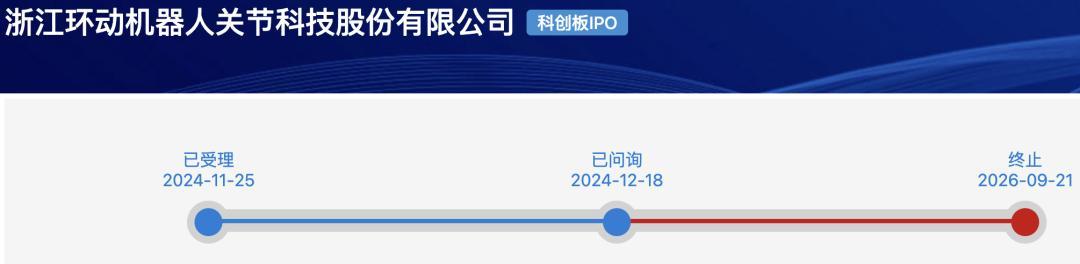
9月21日,因浙江环动机器人关节科技股份有限公司(“环动科技”)及其保荐人撤回发行上市申请,上交所终止其发行上市审核。
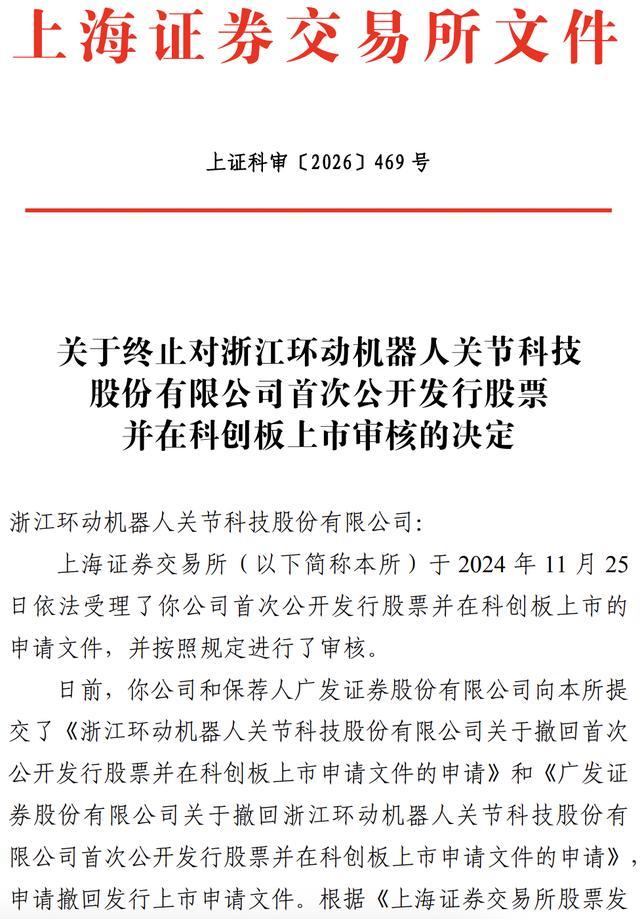
值得注意的是,环动科技是深交所主板上市公司双环传动控股子公司,本次申请首次公开发行股票并在科创板上市属于上市公司分拆子公司在境内上市的情形。
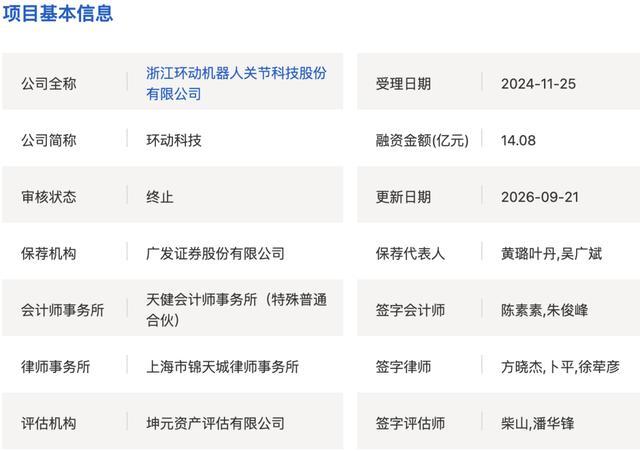
浙江环动机器人关节科技股份有限公司是从事机器人关节高精密减速器的研发、设计、生产和销售的国家高新技术企业,为客户提供覆盖3-1,000KG负载机器人所需的高精密减速器整体方案,产品包括RV减速器、精密配件及谐波减速器,RV减速器为公司主要产品,广泛应用于机器人、工业自动化等高端制造领域。
报告期各期,RV减速器产品收入占公司主营业务收入的比例为95.05%、94.58%和92.28%,为公司主营业务收入的主要来源。
近年来,公司在我国机器人RV减速器领域的市场份额快速提升,根据GGII统计,2021至2024年度,公司RV减速器产品国内市占率自10.11%增长至24.98%,仅次于纳博特斯克,同期纳博特斯克的市占率由51.77%下降至33.79%,住友重机的市占率由5.06%下降至3.58%,公司在逐步对纳博特斯克实现进口替代的同时,进一步稳固了自身国内机器人RV减速器龙头企业的地位。
发行人的股权结构
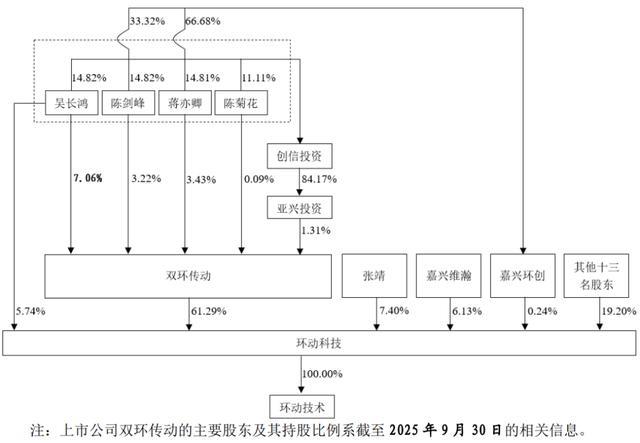
控股股东、实际控制人
吴长鸿、陈剑峰、蒋亦卿和陈菊花自 2016 年 9 月签订《一致行动协议》 (于 2019 年、2022 年、2025 年续签),为公司控股股东双环传动之实际控制人。 截至 2025 年 9 月 30 日,吴长鸿、陈剑峰、蒋亦卿和陈菊花分别直接持有双环 传动 7.06%、3.22%、3.43%和 0.09%的股份,并通过亚兴投资控制双环传动 1.31%的股份,上述四位实际控制人合计控制双环传动 15.11%的股份。吴长鸿、 陈剑峰、蒋亦卿分别为陈菊花的大女婿、二女婿、三女婿,各方约定对股东大 会和董事会的召集、提案及审议事项等进行先行协商并达成一致行动意见,为 确保决策效率,各方如发生意见不一致或者分歧的,应以吴长鸿的意见为各方 最终的一致行动意见。
吴长鸿、陈剑峰、蒋亦卿和陈菊花除通过控股股东双环传动间接控制环动 科技 61.29%的股份外,吴长鸿直接持有环动科技 5.74%的股份,蒋亦卿、陈剑 峰通过嘉兴环创间接持有环动科技 0.24%的股份。故吴长鸿、陈剑峰、蒋亦卿 和陈菊花合计控制环动科技 67.27%的股份,为环动科技的实际控制人。
发行人主要财务数据及财务指标
2023年度、2024年度和2025年度,公司营业收入分别为30,946.83万元、34,126.25万元和43,790.61万元,归属于母公司所有者的净利润(以扣除非经常性损益前后的孰低者计算)分别为6,533.24万元、4,994.20万元和7,522.46万元。
公司主营业务毛利率分别为42.47%、35.36%和36.57%,2024年有明显下降,2025年有所回升但未达2023年度水平。
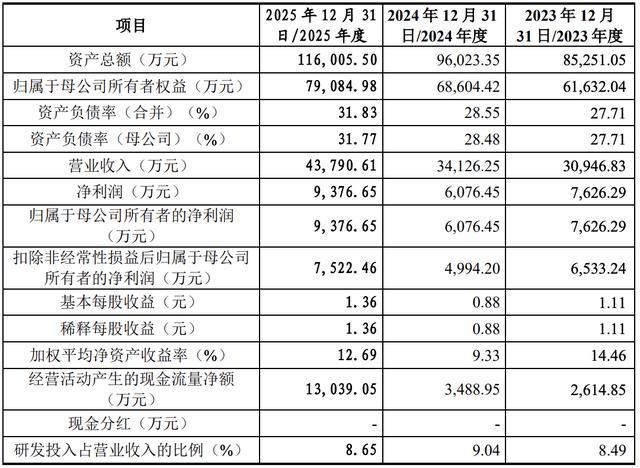
2026年1-3月,公司预计实现营业收入12,000.00万元至13,000.00万元,同比增长16.72%至26.44%;预计实现扣除非经常性损益后归属于母公司所有者的净利润2,000.00万元至2,300.00万元,同比增长20.05%至38.05%。
发行人的具体上市标准
公司拟选择的具体上市标准为《上海证券交易所科创板股票上市规则》 2.1.2 之“(一)预计市值不低于人民币 10 亿元,最近两年净利润均为正且累计 净利润不低于人民币 5,000 万元,或者预计市值不低于人民币 10 亿元,最近一 年净利润为正且营业收入不低于人民币 1 亿元”。
2023 年度、2024 年度和 2025 年度,公司营业收入分别为 30,946.83 万元、 34,126.25 万元和 43,790.61 万元,归属于母公司所有者的净利润(以扣除非经 常性损益前后的孰低者计算)分别为 6,533.24 万元、4,994.20 万元和 7,522.46 万元。公司于 2023 年 5 月完成的股权转让时的公司估值为 30 亿元,结合公司 业务经营及盈利情况,公司预计市值不低于 10 亿元。因此,公司符合上述上市条件的要求。
募集资金用途
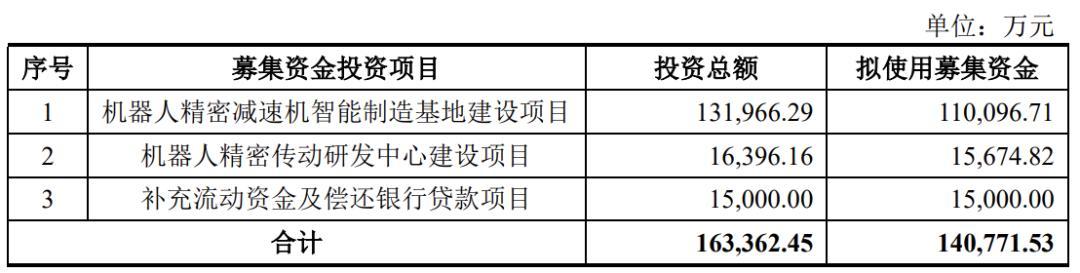
本次发行募集资金扣除发行费用后拟用于投资项目的具体情况如下:
报告期内,公司主要客户为国内知名机器人品牌厂商,报告期各期前五名客户销售收入分别为28,507.16万元、28,281.20万元和34,307.28万元,占当期营业收入的比例分别为92.12%、82.87%和78.34%,占比较高;其中公司对第一大客户的销售收入分别为15,973.11万元、19,839.85万元和21,266.65万元,占比分别为51.61%、58.14%和48.56%,公司存在对第一大客户重大依赖的风险。
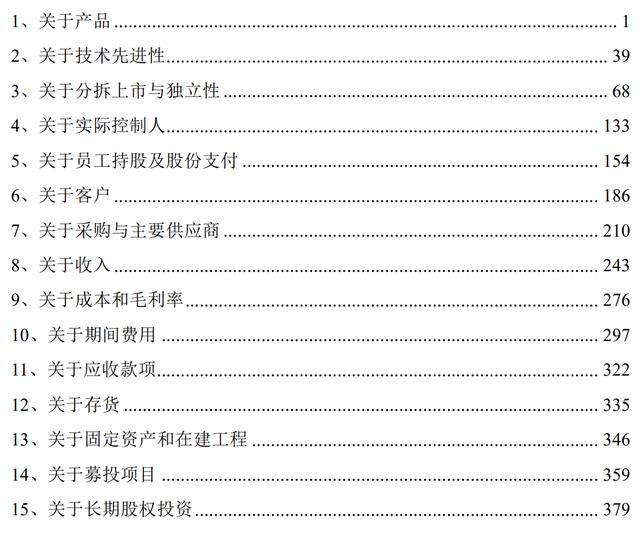
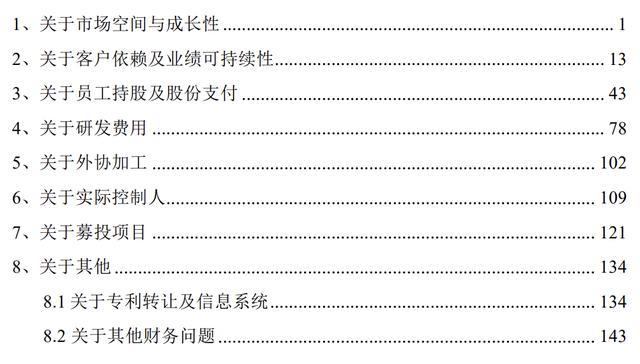
发行人已经进行了2轮问询回复:
3、关于分拆上市与独立性
3.1 关于分拆上市
根据申报材料:(1)发行人是深交所主板上市公司双环传动控股子公司,本次申请首次公开发行股票并在科创板上市属于上市公司分拆子公司在境内上市的情形;(2)双环传动主要从事机械传动齿轮及其相关零部件业务,发行人主要从事机器人关节高精密减速器业务。
请发行人披露:结合发行人与控股股东(含其控制的企业)的业务、产品之间的关系及各自定位和未来发展规划、双方同业竞争、关联交易、融资活动及其他相关情况,说明本次分拆上市的必要性、合理性。
请保荐机构、发行人律师简要概括核查过程,并发表明确意见。
3.2 关于关联交易
根据申报材料:(1)报告期内,公司曾向双环传动承租房产和机器设备;为解决公司生产经营有关的主要土地、厂房、设备向控股股东租赁的情形,2022年,公司向控股股东购买生产办公所需的房产、土地,金额共计5,579.47万元,2021年-2022年度,环动科技自双环传动购买与公司生产经营相关的在租机器设备,金额分别为261.86万元和3,943.85万元,其后公司不再向双环传动承租或采购机器设备;(2)报告期内,双环传动曾为环动科技代收政府补助和代付水电费,2021-2023年金额分别为1,360.10万元、840.67万元、80.00万元;(3)报告期内,公司向双环传动采购钢材、工装刀具,向双环传动的全资子公司环智云创采购WMS系统软件服务;(4)2021年,公司向江苏双环销售钢材3.29万元;2022年,公司向重庆世玛德销售工业机器人16.19万元。
3.3 关于独立性
根据申报材料:(1)环动科技的业务前身机械研究院于2013年6月设立,为双环传动内部下属部门,非独立法人。2020年5月,机械研究院中相关人员、资产转移至环动有限;(2)双环传动以自有资金出资2,000万元新设立全资子公司环动有限,并将与机器人减速器相关的资产、负债、知识产权等,按照账面价值划转至子公司环动有限,机器人减速器业务相关人员的劳动关系由子公司环动有限接收;(3)双环传动主要从事机械传动齿轮业务,公司主要从事机器人关节高精密减速器业务,公司与双环传动核心技术均涉及齿轮磨齿、检测等相关技术;(4)公司与双环传动存在供应商重叠情况,报告期内重叠供应商采购金额为2,561.86万元、3,740.15万元、5,072.16万元,占发行人采购总额的46.09%、42.34%、30.47%;(5)报告期内,双环传动的全资子公司环智云创采购WMS仓储系统软件服务。
1、关于市场空间与成长性
根据申报材料:(1)发行人RV减速器产品可分为大负载/中负载/小负载以及E/H/C系列等,近 年来,发行人逐步对纳博特斯克实现进口替代;(2)发行人RV减速器主要应用于工业机器人,工业机器人下游行业广泛,应用场景多元,2024年以来,光伏、锂电等新能源行业、汽车整车行业短期内需求下滑,但汽车零部件、3C电子、半导体等其他行业在下游应用领域的占比有所增长,整体上呈现出较强韧性;发行人H系列部分产品受下游光伏等细分行业影响占比有所下降,E产品系列销售收入增长且占比提升,在一定程度上平滑了下游行业光伏等部分细分领域周期性波动的影响;2024年1-6月,发行人向埃斯顿销售单价下调,埃夫特对发行人采购数量及收入、占比均有所减少。
请发行人披露:(1)按照大负载/中负载/小负载(或行业通用分类)说明发行人产品的分布情况并进行同行业对比,发行人的产品结构、品类丰富度与纳博特斯克的主要差距,相较国内其他厂商能否保持竞争优势;(2)发行人各型号产品的终端应用领域及其收入和占比,产品价格下降趋势是否仍会延续,并结合终端领域的市场变化情况、价格竞争趋势等进一步说明RV减速器市场空间是否已趋于饱和、发行人RV减速器收入增速是否面临放缓的风险,并针对性进行风险提示;结合前述(1)-(2),说明发行人是否具有较强成长性。
请保荐机构简要概括核查过程,并发表明确意见。
2、关于客户依赖及业绩可持续性
根据申报材料:(1)报告期内,发行人对主要客户埃斯顿的销售收入占比分别为12.72%、43.07%、51.61%和52.88%,存在对埃斯顿重大依赖的风险;发行人对主要客户埃夫特的销售收入占比分别为18.60%、16.87%、25.27%和11.39%;发行人客户集中度高于同行业公司;(2)发行人RV减速器主要面向多关节机器人厂商,下游机器人市场中未向公司采购RV减速器的其他主要参与者基本向纳博特斯克采购;(3)2024年1-6月,埃夫特对发行人采购数量及收入、占比均有所减少,主要系使用RV减速器的中大机型机器人销量下降;(4)2022至2024年上半年,发行人各期收入规模达到100万以上的客户中的新增客户家数分别为4家、3家、6家,该等客户各期收入占比分别为5.34%、1.94%、9.38%。
根据公开信息:(1)埃斯顿2024年度预计归母净利润亏损65,000万元至76,000万元,同比下降581.33%-662.79%;埃夫特2024年度预计归母净利润亏损14,567.00万元,亏损同比扩大;(2)2024年中国工业机器人市场销量为30.2万台,同比下降4.5%,其中六轴机器人销量下滑10.84%。
请发行人披露:(1)结合公司对埃斯顿、埃夫特等主要客户收入占比高、下游客户业绩波动、主要产品所处的市场竞争格局、下游行业周期性波动情况、发行人产品单价及毛利率变动情况等,充分揭示发行人面临的产品结构单一、客户集中度较高、单一客户依赖、业绩下滑等风险;(2)发行人对前两大客户销售收入占比与其市场份额是否存在较大差异及原因,发行人对其他国产厂商销量、收入相对较低的原因,发行人客户依赖与行业经营特点是否一致,结合产品丰富度、发展阶段、市场拓展等进一步说明客户集中度高于同行业公司的原因;(3)发行人与相关客户的合作粘性及彼此依赖程度,结合下游行业周期波动及趋势、客户业绩变动、长期协议签署情况、未来预计采购需求、期后交易及在手订单等,进一步说明发行人与前两大客户合作稳定性及可持续性,以及已采取和拟采取的有效保障措施,发行人是否能够持续满足该两大客户对于相关产品的需求,并针对性进行重大事项提示;(4)结合前两大客户下游工业机器人产品销售变动情况及其向上游供应链传导情况,报告期内及期后对发行人产品采购情况,分析发行人是否存在业绩大幅下滑风险;(5)发行人对新增批量销售客户的拓展情况、所处合作阶段、收入变动情况、在手订单、合作持续性,发行人客户及市场拓展的措施及有效性。
请保荐机构、申报会计师简要概括核查过程,并发表明确意见。
6、关于实际控制人
根据申报材料:(1)张靖直接持有发行人7.40%的股份,为发行人第二 大直接股东,并通过控制嘉兴维瀚合计控制发行人13.53%的表决权;发行人 共有9名董事,其中,张靖等7名董事由双环传动提名,并由张靖担任董事长, 另外2名董事由张靖提名;报告期内发行人共进行了两次增资、一次股权转 让,2021年12月,吴长鸿、张靖、环动有限及双环传动员工持股平台共同对 环动有限增资,2023年5月,吴长鸿、张靖对外转让部分股权;(2)2013年 4月至2020年5月,张靖先后担任双环传动研发部部长、双环传动机械研究院 院长,2015年9月至2021年9月,担任双环传动董事;(3)叶善群为吴长鸿、 陈剑峰、蒋亦卿、陈菊花的一致行动人,但未在招股说明书中进行说明。
请发行人按照《公开发行证券的公司信息披露内容与格式准则第57号— —招股说明书》的要求,补充披露相关一致行动情况。
请发行人披露:结合张靖持股情况、董事提名、与实控人同时入股及对 外转让、发行人实际经营决策情况、在控股股东任职等情况,进一步说明张 靖与公司实际控制人是否存在一致行动关系或共同实际控制人及其依据。
请保荐机构、发行人律师简要概括核查过程,并发表明确意见。
(素材来源:公司公告、IPO合规智库等网络公开信息)
声明:本公众号致力于好文推送(欢迎投稿),本篇文章(含图)不涉及任何商业合作,版权归属原作者所有!我们对文中观点保持中立,分享不代表本平台观点,请勿依照本订阅号中的信息进行投资操作,若不当使用相关信息造成任何直接或间接损失,需自行承担全部责任。如果您认为我们侵犯了您的权益,请联系我们,我们将第一时间进行核实删除。沟通请联系杨律师:微信/电话15692107373。