老乡鸡五战IPO折戟:2000家门店的烟火气,暖不热港交所的冷板凳

作者|林岁
编辑|王小明
9月17日,束从轩嫁女,喜宴"开进"全国200多家门店。所有到店顾客免费领取一份肥西老母鸡汤,外卖订单随餐附赠喜糖。这一接地气的做法被评价为"比花几百万投广告效果好太多",半天内刷爆本地朋友圈。束文今年33岁,2013年进入老乡鸡,从基层员工做起,历任研发副总监、副总经理,2024年12月调任执行董事,主要负责监督集团财务营运、管理及监管合规事务。
9月17日,董事长束小龙披露:管理层预计2026年全年营收超100亿元。截至2026年8月底,老乡鸡全国门店已超过2000家,覆盖9个省份61个城市。以此测算,单店(满一年)年收入超过550万元(按2026年目标营收倒推,非已实现真实单店收入)。
而回看7月8日,老乡鸡2026年1月递交的港股招股书因满6个月审核期自动失效。这是老乡鸡五年间第五次冲击IPO失败。公司估值从2022年的181亿元缩水至2026年的约80—90亿元。2026年港股共有103家公司完成上市,科技公司占比超过一半,餐饮类企业尚无一家完成上市。同期袁记食品、巴奴国际、比格披萨、钱大妈等6家餐饮企业均遭遇招股书失效或反复递表。
一家品牌温度拉满、管理层喊出百亿目标的企业,为什么资本市场始终不买单?品牌热度与IPO审核分属不同评价体系,二者并不直接构成因果。真正值得追问的是:在资本已不看"规模"的当下,老乡鸡的盈利模型和治理结构能否满足上市标准?
百亿营收的成色:
规模增长与增长质量的撕裂
要回答这个问题,得先拆开百亿营收的成色。2025年前8个月营收45.78亿元,增速仅10.9%;按此推算全年约70亿元,百亿目标缺口明显。营收同比增速从2022年的58.38%降至2024年的11.27%,净利润增速从2023年的49.0%骤降至2024年的9.07%。百亿目标更多依赖门店数量扩张而非单店效率提升。
图源:老乡鸡官方
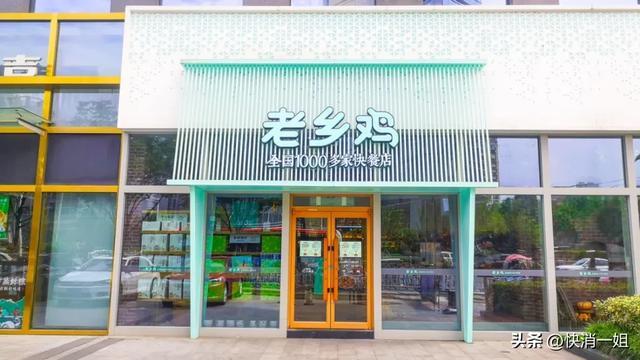
扩张靠加盟。门店从2025年8月的1658家增至2026年8月的2000家以上,加盟店是主要增量。2024年,老乡鸡加盟收入同比增长161%,加盟店数量从2022年的118家快速增长至2025年4月的653家。公司通过"直营转加盟+新增加盟"的双轨模式推进扩张,并对加盟商设有门槛,例如要求具备餐饮管理经验,食材需从中央厨房统一供货。加盟相关费用包括每年5万元加盟费,以及通常为月销售额6%的特许权使用费,食材需100%从中央厨房供货。
但单店测算存疑。官方称满一年单店年收入超550万元(按百亿目标营收÷门店数倒推的前瞻估算),但加盟店日均销售额、翻座率、外卖费率均构成压力。外卖平台费率超17%,加盟店经营压力不可忽视。更关键的是,加盟商为什么不赚钱?加盟店日均销售额约1.2万元,扣除100%从中央厨房供货的食材成本、6%的特许权使用费、每年5万元加盟费,以及外卖平台17%以上的费率,加盟商的净利率空间非常有限。这不是"以量补利"能不能成立的问题,而是加盟模式的单店经济模型是否可持续的问题。与此同时,加盟利润下滑,"以量补利"难成立。加盟店占比近半,加盟业务毛利率从2022年的28.9%一路下滑至2024年的20.1%。"以量补利"的逻辑在数据层面尚未得到验证。
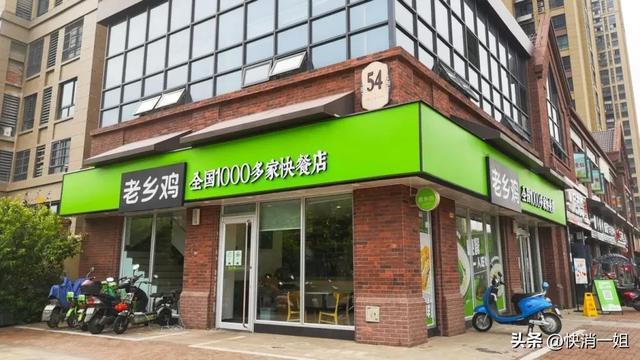
区域依赖也未解(以2025年8月招股书口径计)。安徽门店占比近半,江浙沪皖合计超80%。2000家门店覆盖9省61城,但"全国化"的实质进展有限。
更重的压力来自重资产模式。老乡鸡自建3个养鸡场、2个中央厨房、8个配送中心,核心食材100%自产。原材料及耗材成本占收入比重从2022年的37.0%攀升至2025年前4个月的42.7%,综合毛利率仅20%—24%。
但这一毛利率水平需要放在快餐赛道的成本结构中理解:小菜园、绿茶集团属于正餐模式,客单价和成本结构完全不同,与老乡鸡25—35元的快餐定位不宜直接对比。差距的核心不在经营能力,而在于重资产全产业链模式与快餐客单价区间之间的结构性错配。有分析师称,"全产业链"在正餐品牌(客单80—120元)那里讲的是"品控+壁垒",在快餐25—35元客单区间就变成了结构性拖累;出省后单仓覆盖密度不够,规模扩大反而推高单位配送成本。
图源:新京报
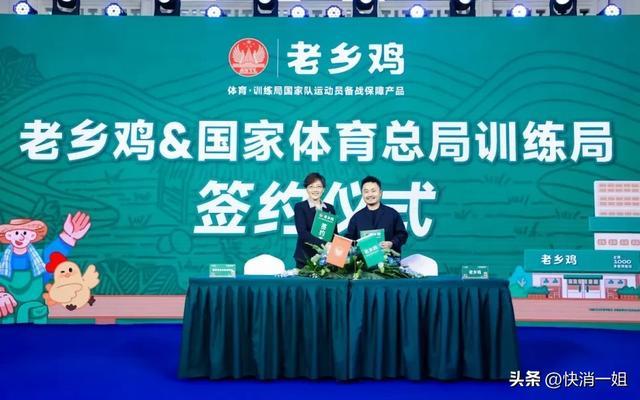
品牌端的"透明"与资本端的"沉重"由此形成反差。老乡鸡于2026年5月发布超32万字菜品溯源报告,金秋上新四道特色菜品,包括重磅回归的金秋板栗烧鸡、山药莲子鸡汤、山药炒木耳和红米糙米红薯饭,每道新菜均配有菜品溯源卡。2026年被公司明确为"健康年",通过标注产品卡路里、打造"产品身份证"等方式推动信息透明化。8月与蚂蚁阿福合作,在杭州73家门店上线"AI拍饮食"功能。2026年1月,与国家体育总局训练局签署合作协议,成为国家队运动员备战期间的餐饮与食材保障伙伴。品牌端引以为傲的"重",恰恰是资本端最不放心的"重"。
资本端的寒流:
行业零上市、监管收紧与估值逻辑切换
问题不止在老乡鸡自己身上,资本端的水温也变了。行业信号已经非常明确:2026年内餐饮赛道的资本窗口正在关闭(更准确表述为:审核趋严、年内零过会、赛道内部分化)。2026年截至8月26日,港股共103家公司完成上市,科技公司占比超一半,餐饮类企业尚无一家完成上市。
老乡鸡(7月8日)、极物思维(7月9日)、比格披萨(7月16日)招股书相继失效,袁记食品、钱大妈、巴奴国际陆续重新递表——这不是老乡鸡一家的困境。但值得注意的是,与老乡鸡同期,小菜园、蜜雪冰城、古茗、绿茶集团相继在港交所挂牌,霸王茶姬远赴纳斯达克。这说明监管收紧并非对所有餐饮企业构成同等障碍,赛道内部已出现分化。老乡鸡五次递表均未进入聆讯环节,自身合规问题和盈利模型局限是更直接的障碍。
图源:老乡鸡官方
监管也在收紧,历史合规欠账被放大。2025年底港交所与香港证监会联合发函,批评保荐机构对消费餐饮项目尽职调查不到位,审核周期显著拉长。监管问询聚焦社保公积金缺口、食品安全处罚记录、加盟体系穿透核查等细节,餐饮行业长期存在的用工不规范、合规欠账在IPO审核中被放大。
需说明:港交所将新股申请有效期由6个月延长至12个月的临时豁免自2026年8月21日才生效,晚于老乡鸡7月8日的失效日;本次失败适用的是旧有的6个月规则,1年新规对其本次失效并不适用;但审核收紧只是外部条件,老乡鸡自身"以量补利"逻辑未获验证、同店增速降至个位数、加盟店毛利率持续下滑,才是更根本的障碍。将IPO失败完全归因于监管收紧,会忽略企业商业模式和盈利质量这一内因。
更根本的变化是估值逻辑切换:从"看规模"到"看盈利质量"。艾媒咨询CEO张毅明确指出,当前餐饮资本市场"已告别单纯规模扩张逻辑,更加看重企业盈利质量、门店模型可复制性、费用管控能力与合规治理水平"。老乡鸡2024年营收62.88亿元、门店超1600家,按交易总额计已是中式快餐市占率第一,但毛利率长期仅20%—24%,这一水平在快餐赛道内有其合理性,但资本更关注的是其能否在扩张中守住盈利质量。增速也在同步失速:营收增速从2022年的58.38%降至2024年的11.27%,净利润增速从86.67%骤降至9.07%。"第一"的位置未能转化为资本认可,说明市场定价锚点已经换了。
五年五败,A股撤回、港股三次失效,估值大幅缩水。老乡鸡五年间第五次冲击IPO失败,包括A股两次、港股三次。公司估值从2022年的181亿元缩水至2026年的约80—90亿元。市场顾虑集中爆发:家族控制92.02%投票权、增速持续下滑、社保公积金缺口、食品安全处罚记录、加盟体系关联关系等历史合规问题被高频问询,整改无法短期完成。
食品安全事件在9月仍有发生。9月6日,安徽黄山景区南门店被曝多份菜品内有虫子。门店回应称,涉事餐品均未售出并已全部报废。9月12日,安徽滁州白云商厦店被曝有顾客带狗进入,且犬只与餐具近距离接触。老乡鸡官方随后回应,已对该门店作出即刻闭店整改、所有餐具报废更换等处理。门店从2025年8月的1658家增至2026年8月的2000家以上,食品安全与门店现场管理能否跟上扩张速度,是老乡鸡无法回避的硬问题。
治理结构与最后追问:
品牌温度能融化资本寒意吗?
资本端的寒意之外,还有治理结构这条暗线。束从轩嫁女这条新闻之所以被资本市场关注,不仅因为营销出圈——束文持有老乡鸡15.02%股份,与董事长束小龙(70.78%)、董雪(6.22%)合计控制92.02%表决权,家族企业特征显著。此前A股审核期间,监管即对家族控制结构提出质疑;境外上市备案制下,股权架构、关联交易等是证监会国际部的重点核查方向。
不过,A股问询与港股审核分属不同监管体系,问询主体、关注重点和审核标准均有差异;A股45项反馈意见不能直接等同于港股审核的实质障碍。但其中反映的社保、食品安全、家族控制等合规问题,在港股审核中同样可能被关注,因此仍是理解其IPO困境的重要背景。
外部资本已提前离场。2024年1月,早期机构麦星投资、广发乾和全额清仓退出,老乡鸡以约1.53亿元对价回购股份。Pre-IPO投资人在IPO之前选择落袋离场,比估值缩水本身更能说明资本对"规模叙事"的信任已经瓦解。
但品牌端的成功是真实的。老乡鸡在消费者端的品牌建设无疑是成功的:嫁女喜宴出圈、校园"算力鸡蛋"活动将AI积分兑换嵌入用餐场景。9月,老乡鸡与腾讯WorkBuddy合作,在武汉大学信息学部店、工学部店及合肥安大磬苑校区店等5家校园店落地,师生凭当日消费小票可免费领取贴有兑换贴纸的"算力鸡蛋",扫码兑换WorkBuddy积分(最高10000分),现场同步设置红包墙抽奖,奖品包括腾讯视频月卡、老乡鸡会员卡及小鸡玩偶等。此外,老乡鸡还在上海等地开出"会员食集店",融合老乡制面、老乡茶咖以及冒菜等品类;在合肥机场门店试水"店中店"模式,设立茶咖专区售卖咖啡。品牌端的"烟火气"是真实且有竞争力的。
但资本市场定价的不是温度。资本市场定价的是利润质量、治理结构、增长可持续性。在社保公积金缺口、食品安全处罚记录、加盟体系穿透核查等历史合规问题面前,品牌温度无法替代合规治理。2026年港股餐饮类企业尚无一家完成上市,监管尺度同步收紧,老乡鸡面对的已不只是"自身够不够好"的问题,而是"赛道正在被资本重新定价"的结构性现实。
更准确地说,资本市场并非不认可品牌温度,而是品牌热度与IPO审核分属不同评价体系。真正的问题在于,一家区域集中度极高、盈利模型尚未验证、治理结构高度家族化的企业,在当前港股餐饮IPO窗口期收窄的背景下,确实难以满足上市审核对可持续盈利能力和治理透明度的要求。品牌端的"热闹"与资本端的"冷淡"之间,并不存在真正的"错位",二者本来就遵循不同的评价逻辑。
最后的追问仍然悬在头顶:管理层百亿目标能改变什么?2026年全年营收预计超100亿元、门店超2000家,但核心问题不变:在资本已不看"规模"的当下,百亿营收本身并不构成新的叙事,它更像是一个对外传递信心的数字,而非资本定价的锚点。区域依赖仍未解决(2025年8月口径):安徽门店占比约47%,江浙沪皖合计超86%,全国化叙事尚未有实质性突破。中式快餐的资本化路径是否面临结构性障碍?当行业连锁化率仅32.5%、大量品牌仍处于"有品类、无品牌"的阶段,资本市场的耐心是否已经耗尽?这些问题,才是老乡鸡"百亿目标与资本困局"的真正底色。