2天暴涨12倍被临停,千亿沈鼓集团,是“国产之光”还是资本局?

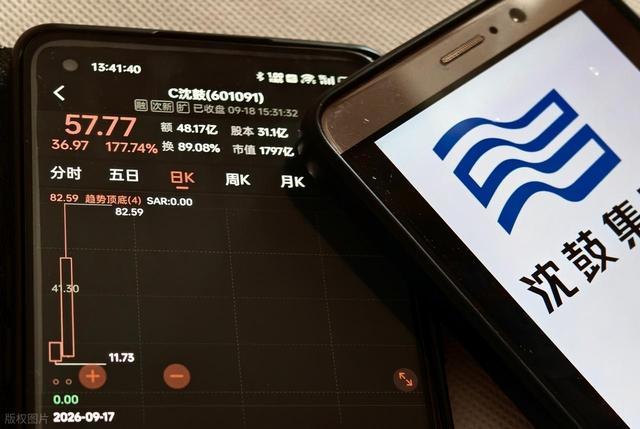
9月17日挂牌上市,发行价4.39元,短短两个交易日股价飙升12倍,触及57.76元高点。
9月21日开盘,股价直接重挫48%,退守至30元附近,期间上交所紧急出手,对异常交易账户采取暂停交易权限等监管措施。
这是沈鼓集团在A股主板亮相首周交出的极端K线图。
这家东北老牌制造巨头,给当前资本市场展现了筹码博弈的破坏力。
筹码真空和低价诱惑,拆解短期暴涨的资金杠杆
复盘沈鼓集团前两个交易日的异动,支撑其超常规涨幅的核心支撑力来源于特殊的发行结构与市场情绪的共振。
根据沈鼓集团的招股书与最新股权架构,沈阳市铁西区国有资产经营有限公司以43.07%的持股比例稳居控股股东之位,国家级基金先进制造产业投资基金二期紧随其后,此外,中国信达、昆仑工融等重量级机构均在股东序列之中。
在IPO的战略配售环节,国家电投、中国石油等七大产业链核心关联方作为战略投资者,直接锁定了30%的发行份额。
这一安排的初衷是为了绑定上下游产业资源,稳定公司长期发展预期,但在短期的二级市场交易中,大量筹码被长线资金“冷冻”,导致实际在市面上流通的活跃筹码极度萎缩。
在一个流通盘受限的标的上,微小的增量资金就能撬动巨大的价格波动。
当部分敏锐的游资点燃炒作情绪后,跟风盘的涌入迅速抽干了卖盘。这种典型的“逼空”形态,将沈鼓的市值在48小时内推向了令人咋舌的高度,同时也为随后的风险出清埋下了引线。
监管降温,情绪退潮后回归市场常识
9月19日周末期间,上交所发布市场交易监管例行通报,明确指出沈鼓集团股票交易存在影响市场正常秩序的异常行为,并果断对相关账户采取了限制交易等手段。
监管释放的信息很明显,坚决维护交易公平,遏制脱离公司基本面的非理性炒作。
9月21日开盘,沈鼓集团即面临近半的跌幅,大量前期追高的融资盘和散户资金遭遇重创。
这轮惨烈的下跌并非沈鼓集团自身经营出现了突发恶化,而是市场在外部干预下,强行将严重偏离常识的估值拉回理性区间。
突破垄断与百亿营收,硬科技底色的真实分量
抛开股价的巨幅震荡,沈鼓集团在实体产业界的分量不容小觑。
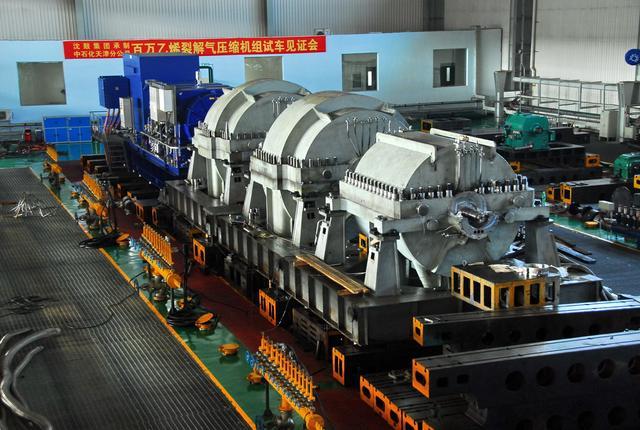
作为国内少有的具备大型复杂压缩机整机自主研发制造能力的企业,沈鼓的核心产品——大型重载离心压缩机、核主泵等,是石油化工、煤化工、天然气管网以及核电站建设中不可或缺的核心动设备。
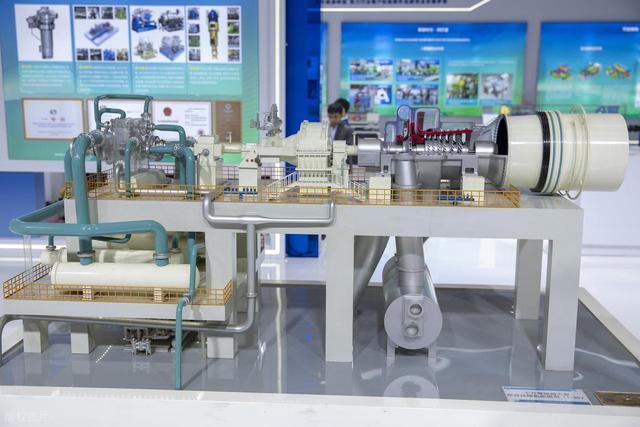
在很长一段时间里,这些高端装备的全球市场话语权掌握在少数几家海外巨头手中,沈鼓的技术突破,实质上承担了关键装备国产替代的国家战略任务。
这种基于核心技术和国家能源安全构建的商业护城河,直接反映在公司的营收规模上。
据其2025年财报数据,沈鼓集团的经营盘面呈现出稳健扩张的态势。2023年至2025年,公司营业收入分别为82.06亿、93.09亿和101.22亿元,成功跨越百亿营收门槛,同期归母净利润也实现了从3.55亿、4.42亿到7.39亿元的增长。
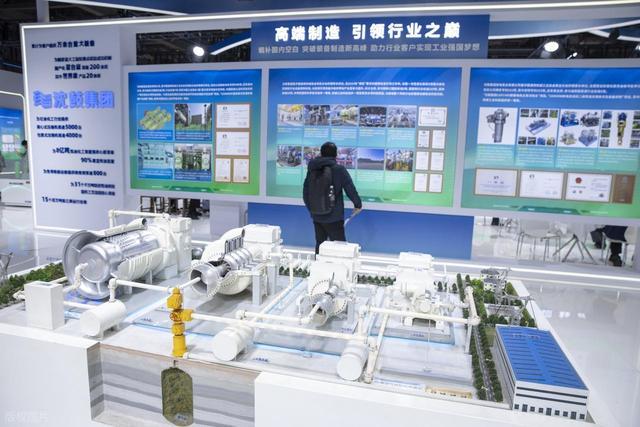
叠加财报中披露的超过200亿元的在手订单,沈鼓集团未来两到三年的产能利用率和收入确认具备了较高的确定性。
资本市场在上市初期给予其高溢价,部分原因正是出于对这种高壁垒、高确定性产品属性的认可。
在逆全球化趋势显现、供应链自主可控需求迫切的2026年,这类具备底层技术支撑的制造类资产,依然是机构资金长期配置的重要方向。
账面富贵遇到现金流暗礁,To B模式的长期隐痛
如果说百亿营收和突破核心技术是沈鼓集团华丽的A面,那么高企的应收账款和紧绷的财务杠杆,则是这家重型制造巨头难以回避的B面。
截至2025年末,沈鼓集团账面应收账款余额高达44.10亿元,这一数字占据了其全年营业收入的四成以上。
更为严峻的是其账龄结构,这笔巨额应收账款中逾期比例超过61%,与之相伴的是期末高达78.54%的资产负债率。
这组略显沉重的数据,揭示了传统大型装备制造业普遍面临的商业模式困境。
沈鼓集团的下游客户群高度集中于大型央企、国企及地方重点能源化工企业,在这种B2B的产业链条中,设备供应商往往处于弱势地位。
大型工程项目的采购周期极长,通常涵盖招标、预付款、发货款、安装调试款以及漫长的质保金等多个环节。
一旦下游宏观经济波动导致大型石化、核电项目进度延期,或者客户方资金预算收紧,设备供应商的应收账款周转天数就会迅速拉长。
高达六成的逾期率表明,沈鼓集团每年产生的数亿账面利润,很大一部分并没有转化为实实在在的银行存款,而是停留在账面上,化作了对下游客户的债权。
大量的营运资金被下游无偿占用,迫使企业不得不依赖外部间接融资来维持高强度的研发投入和日常生产运转,进而推高了整体负债率。
对于资本市场而言,这构成了实质性的估值压制因素。一旦未来几年因行业周期下行导致部分应收账款转化为坏账,当前的利润基数将面临大幅下修的风险。
周期波动下的定价锚定,摒弃投机回归产业常态
沈鼓集团的长期投资价值,应当锚定在其不可替代的产业地位与国家战略需求的共振上。
随着第三代、第四代核电建设的稳步推进,以及传统化工产业向高端化、绿色化转型的设备更新周期到来,沈鼓的基本面依然具备坚实的支撑。
但必须正视的是,这依然是一家带有强烈周期属性的重资产制造企业。
它的业绩起伏,与宏观经济指标、固定资产投资增速紧密相连。
有券商机构基于行业景气度模型测算,指出2026年前三季度,受下游部分大型项目资本开支节奏放缓影响,沈鼓集团的归母净利润可能出现约8%左右的小幅回调。
当前A股市场正处于核心资产重塑定价体系的关键阶段,对于真正具备硬核技术的制造型企业,资本应当扮演长期陪伴的耐心角色,助力其消化长周期的研发成本与资金压力,而非将其异化为短期资金击鼓传花的炒作代码。
作品声明:仅在头条发布,观点不代表平台立场