新济医药二闯港交所:资产负债率超300%持续失血,管线尚处临床,累计亏损超5亿

2026年7月24日,专注于可溶性微针给药与鼻腔吸入给药技术的临床阶段制药企业广州新济医药股份有限公司(下称“新济医药”),再次向港交所递交上市申请。公司曾于2025年12月首次递交上市申请。
公司能否持续经营高度依赖本次上市,若上市失利,巨额赎回负债将面临兑付风险。
2026年以来,公司收入端开始承压,两块营收来源CRO与MAH业务2026年前5个月收入、毛利率双双下滑,前五大客户收入占比升至68.8%。
社保未足额缴纳对应的最高潜在罚款约2210万元;公司的股权与资金安排,也已引来证监会备案问询。
资不抵债,现金可覆盖8个月
新济医药是一家总部位于广州的临床阶段制药企业,公司主要业务以先前核准的活性药物成分(API)为基础,运用替代制剂与药物递送技术做改良型新药的开发和商业化,不从事新API的发现或开发。
2007年11月,吴传斌博士在广州创立新济医药。公司最初的四五年只做与药物研发无关的咨询服务,2007至2011年合计收入不足100万元;2012年起开展吸入制剂平台技术研发,2015年启动微针制剂平台技术研发,两条技术路线后来分别发展为两款核心产品XJN010和DHMP。
从最新招股书披露的财务数据来看,公司财务流动性压力凸显。截至2026年5月31日,公司现金及现金等价物仅1.03亿元,在不计上市募资、假设未来现金消耗率为当前水平1.6倍的测算下仅可维持8个月运营。
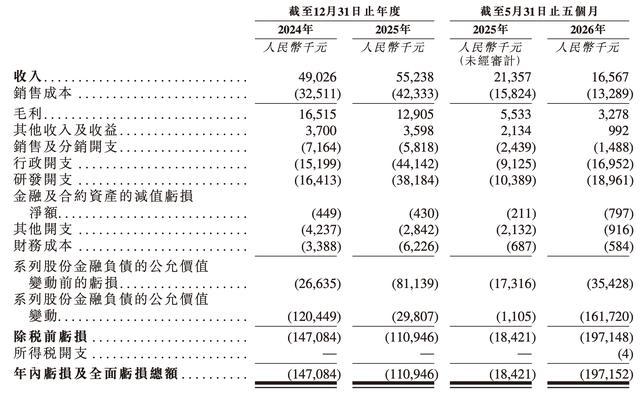
2024年、2025年及2026年前5个月,公司应占净亏损分别为1.45亿元、1.09亿元以及1.97亿元。将2023年计入在内,公司累计应占亏损达到约5.1亿元。
2026年前5个月,公司经营活动产生的现金流量净额为-3080万元,现金流持续为负仍在持续流出。
资产负债表结构也在进一步恶化。2026年5月末,公司流动负债净额5.73亿元,流动资产1.46亿元,流动比率仅0.2,短期偿债能力薄弱。同期公司总资产2.07亿元,总负债7.4亿元,资产负债比率高达357.54%。
多轮融资捆绑赎回权,账面负债高企
成立以来,新济医药累计完成六轮上市前增资,合计募资约2.91亿元。
公司天使轮投后估值为1880万元。六轮融资中最大的B轮增资于2024年7月至2025年8月分四批落地,总代价1.9亿元,对应融资后估值6.92亿元。
2025年11月,韶关有限合伙以3000万元认购公司C轮股份,本轮认购单价15.04元/股,价格较A轮至B轮大幅提升,对应融资后估值攀升至15.3亿元。近10年间,公司估值上涨约80倍。
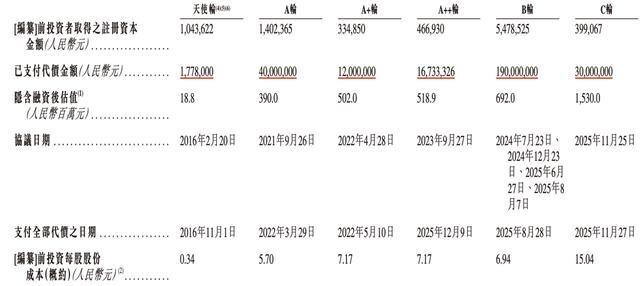
值得关注的是,除天使轮投资者外,其余各轮融资投资者获得的系列股份均附带多重特殊权利,涵盖赎回权、优先出售权、强制随售权、反摊薄权、清盘优先权、查阅及资讯权等。
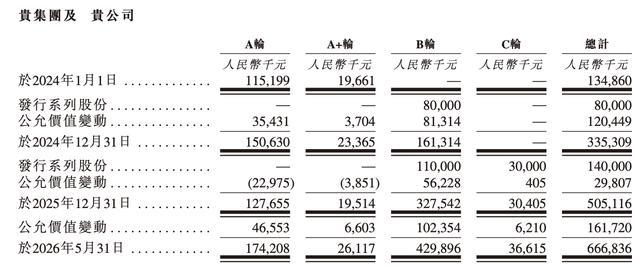
据招股书,因相关协议赋予投资人赎回权利,该系列股份自发行之日起即被分类为金融负债;又因特殊权利构成符合《国际财务报告准则第9号》(IFRS9)标准、包含多项嵌入衍生工具的混合合约,公司于初始确认时将整个混合工具指定为按公允价值计入损益的金融负债,呈列为“系列股份金融负债”。该负债公允价值变动计入当期损益,仅自身信贷风险变动部分计入其他全面收益,管理层认定该部分影响不重大;同时由于部分付款触发事件不受公司控制,故列为流动负债。
正是由于这一会计处理,公司估值上涨直接转化为账面亏损与负债扩大。2026年前5个月,公司系列股份金融负债公允价值变动产生1.62亿元亏损,招股书解释该变动源于管线研发取得进展、企业估值持续提升。剔除该笔非现金亏损后,公司同期亏损为3543万元;计入公允价值变动损益后,净亏损扩大至1.97亿元。
截至2026年5月末,该系列股份金融负债余额已达6.67亿元。
赎回权的触发条件包括:公司未能于2027年11月10日、2027年12月31日及2029年12月31日之前,分别为A轮、A+轮及B轮股份的股东实现合格上市或合格整体出售;未能提供综合财务报表的合格审计报告;未能达成至少一个高端新药于2026年12月31日前进入II期临床试验的目标。若发生清盘或视为清盘事件,系列股份持有人可按原发行价加8%年度复利优先获偿,偿付次序为B轮、A+轮及A轮股份。而目前公司核心产品DHMP成人适应症II期试验已于2026年3月启动,上述研发里程碑要求已满足。
公司表示,系列股份上市后自动转换为普通股,金融负债将由负债重新指定为权益,公司预期由负债净额状况转为资产净值状况。
主业增长失速,客户集中度风险抬升
新济医药核心新药产品尚未获批上市,公司现阶段全部营收依赖CRO(合约研究组织)服务与MAH(药品上市许可持有人)业务,两块业务毛利率持续下滑,2026年前5个月收入亦同步收缩。
2025年全年,公司实现营收5524万元,同比增长12.7%,增量主要来自MAH业务——旗下埃索美拉唑镁缓释胶囊美国分销商采购订单增加,带动MAH收入从268万元增至1338万元,同比增幅399.7%。
但高增长并未带来盈利优化。2024年公司终止国内丙泊酚乳状注射液销售,该产品原毛利率约30.9%,而替代的海外MAH业务毛利率仅4.8%,带动公司整体毛利率从2024年的33.7%降至2025年的23.4%。
2026年前5个月,公司经营压力进一步加剧,当期营收1657万元,同比下降22.4%。其中CRO收入从1549万元降至1240万元,毛利率由32%降至24.5%,下滑原因包括客户定价调整、新项目缩减、监管政策变动带来的研发投入增加、股份薪酬支出上升等;MAH收入从587万元降至417万元,毛利率由9.7%降至5.8%,主要系海外销量下滑、每单位上市权摊销成本增加所致。公司当期整体毛利率进一步跌至19.8%。
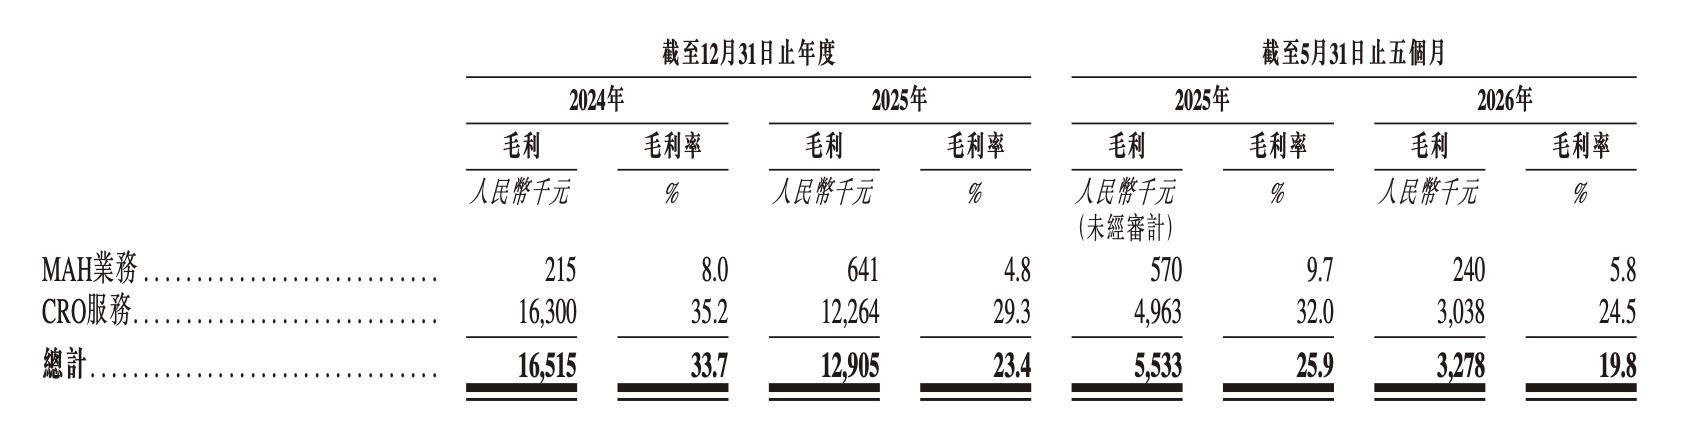
与此同时,公司客户集中度持续走高,前五大客户收入占比从2024年的37.9%、2025年的51.5%,升至2026年前5个月的68.8%。2025年度及2026年前5个月,MAH收入100%来自单一美国分销商,该客户占公司总收入的比例分别达24.2%和25.1%。
为聚焦核心管线研发,公司开始主动收缩CRO业务,将研发资源倾斜至两款核心创新制剂。2024年至2026年前5个月,公司两款核心产品研发开支占总研发开支比例常年维持在50%以上,2026年前5个月已达77.9%。
其中DHMP为盐酸右美托咪定微针贴剂,据弗若斯特沙利文资料,是国内唯一进入II期临床试验的可溶性微针药物贴剂;其儿科适应症IIa期试验已于2026年6月完成,预计2026年第三季度出具报告,成人适应症II期试验已于2026年3月启动。
XJN010为帕金森病“关”期发作按需治疗的鼻腔吸入制剂,据弗若斯特沙利文资料,是国内唯一获批临床试验的帕金森病"关"期按需治疗产品;其于2026年4月完成II期临床研究,此前已于2026年2月获美国食品药品监督管理局(FDA)批准在美国直接开展II期临床试验。
社保欠缴、资金拖延,多项合规问题待解
股权结构层面,控制权集中在创始人家族手中。吴传斌直接持股23.15%,并与配偶潘昕通过善济投资、广济投资、德济投资、百济投资四个合伙平台及持股公司民济投资构成控股股东集团,合计持股51.01%,上市后集团合计投票权约38.26%。
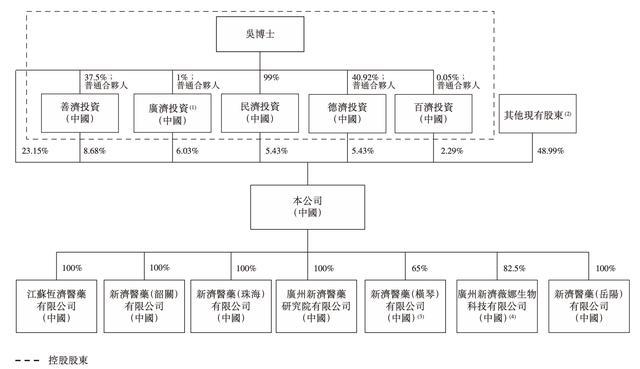
除吴传斌外,董事会另外两位执行董事是贾璐与杨蓓蓓,分别31岁、30岁,均为吴传斌与潘昕的外甥女、互为表亲;两人都从公司基层岗位做起,分别于2021年12月及2025年11月获委任为董事。
贾璐任财务助理总监,2011年10月加入公司后历任出纳员、会计师、财务经理,招股书称其在筹措资金方面发挥关键作用、协助公司完成A轮、A+轮及B轮融资;她同时是华济投资唯一的普通及执行合伙人,通过华济投资持有员工持股平台广济投资的股份,并行使该部分股份附带的全部投票权。
家族色彩之外,投资方中还有创始人的私交。控股股东集团旗下四个合伙平台之一的百济投资,亦为公司的A++轮投资人,其增资出资延迟逾两年:增资协议签订于2023年9月27日,代价1673.33万元,直到2025年12月9日才付清。而这家平台的普通合伙人虽为吴传斌,约99.94%的合伙权益却由德天投资持有;德天投资由Yang Tianrun全资拥有,招股书介绍其为独立第三方、吴传斌的私人朋友。
上述安排之外,公司还存在其他合规风险。据招股书风险因素章节披露,公司社保、公积金未足额缴纳,社保最高潜在罚款约2210万元,远超2026年前5个月整体营收;同时存在租赁协议未备案、多家子公司无实质经营或未开展经营等问题。
这些潜在的治理结构、股权、资金安排与合规瑕疵,已进入监管的备案追问。根据证监会国际司公示的《境外发行上市备案补充材料要求(2026年5月18日——2026年5月22日)》,新济医药被逐项要求说明:最近12个月内新增股东入股价格是否公允合理、有无利益输送;员工股权激励实施是否合法合规;特殊股东权利安排对控制权的影响、上市前后控制权是否发生变化;控股股东及实际控制人认定依据;国有股东办理国有股标识情况;备案为海关进出口货物收发货人所涉跨境业务及必要资质许可;危险化学品使用、危废处理的必要资质许可;7家子公司中4家无实质性经营活动的原因及合理性;参与全流通的股份有无质押、冻结或其他权利瑕疵。