北交所凯达重工9月23日上市:网上申购倍数5481倍

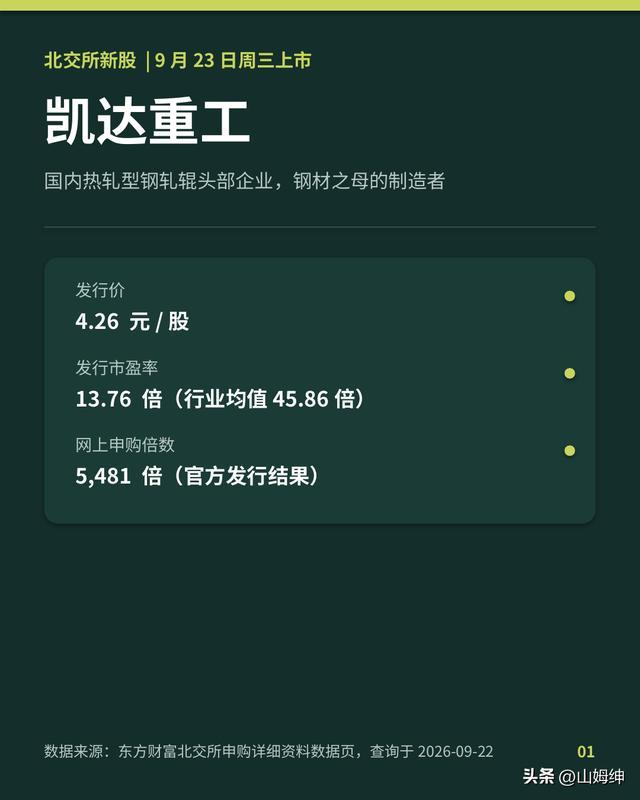
北交所新股凯达重工(920025)将于本周三(9月23日)正式挂牌,公司是国内热轧型钢轧辊领域的头部企业,这次打新阶段申购倍数冲到5481倍、近70万户参与,是这个月北交所里申购热度数一数二的一只,上市首日值得多留意几个变量。
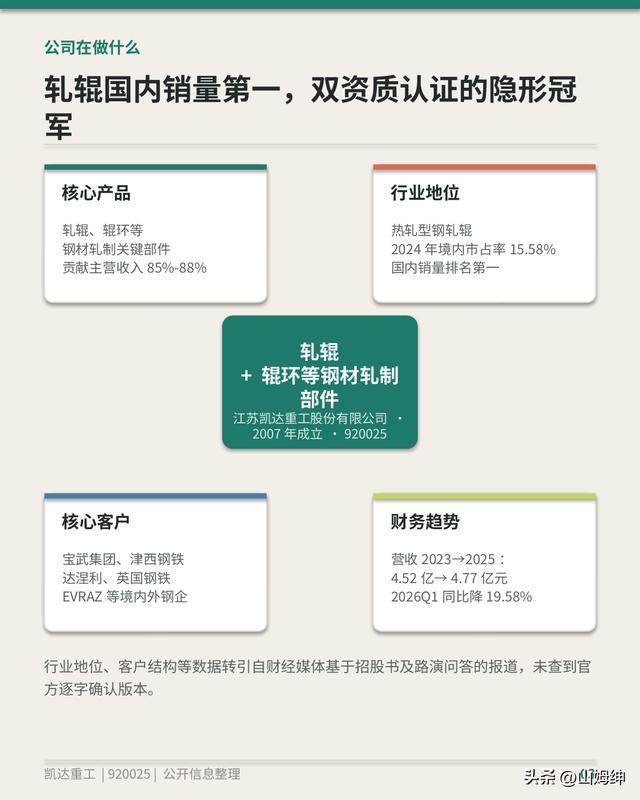
凯达重工全称江苏凯达重工股份有限公司,总部位于江苏常州,2007年成立,专注于轧辊、辊环等钢材轧制关键部件的研发、生产与销售。轧辊被称为"钢材之母",是轧机上实现钢材连续塑性变形的核心工作部件,也是消耗性轧制工具,具备"耗材+定制化"属性,客户复购率和粘性较强。据财经媒体报道,轧辊产品贡献公司主营业务收入的85%-88%,2025年销量3.66万吨,热轧型钢轧辊2024年境内销量排名第一,市场占有率约15.58%;公司同时拥有国家级"制造业单项冠军企业"(2024年4月工信部认定)和专精特新"小巨人"双重资质,客户包括宝武集团、津西钢铁等国内大型钢企,以及达涅利、英国钢铁、EVRAZ等境外客户。
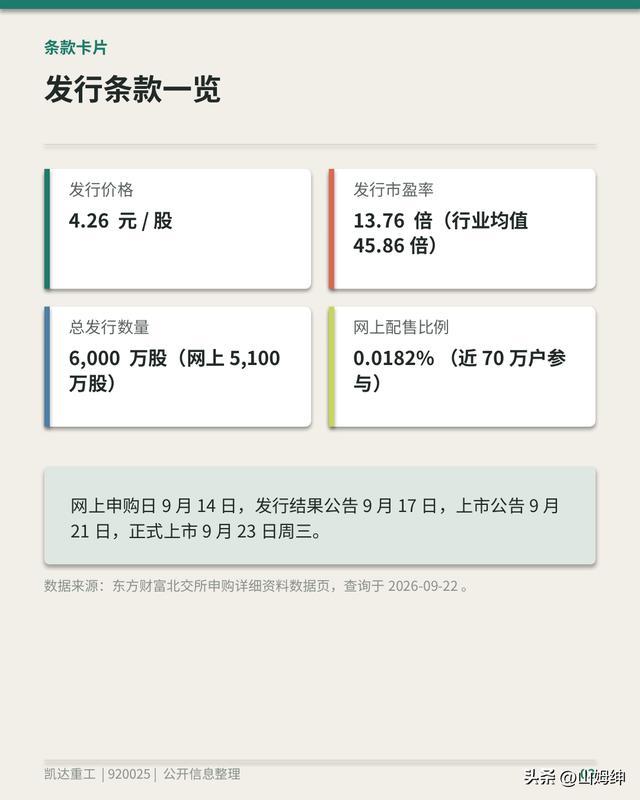
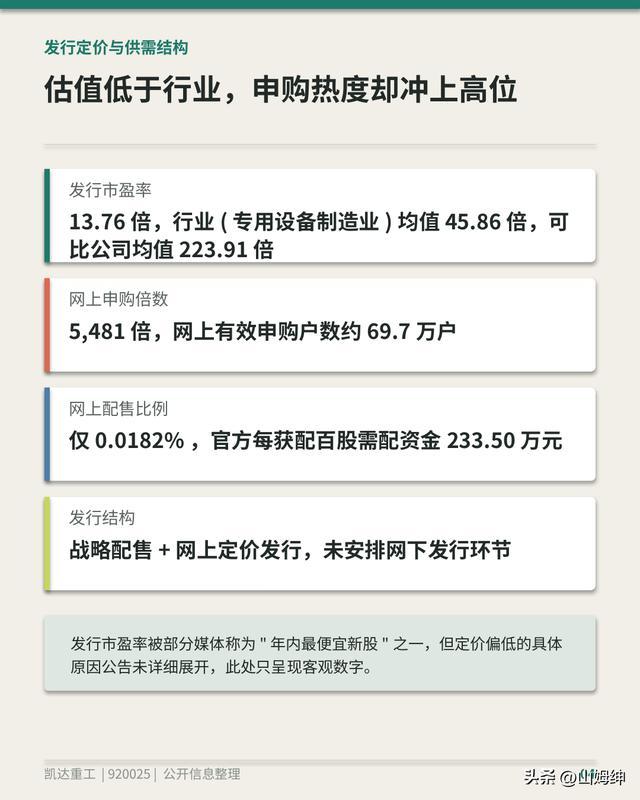
先看发行定价水平:本次发行价4.26元/股,对应2025年扣非后归母净利润摊薄发行市盈率13.76倍(若超额配售选择权全额行使为14.31倍)。截至2026年9月9日,中证指数公司披露的专用设备制造业(C35)最近一个月平均静态市盈率为45.86倍,同行业可比公司合力科技、凤形股份2025年静态市盈率分别为270.57倍、177.25倍,剔除极值后均值223.91倍——凯达重工的发行市盈率明显低于行业和可比公司水平,被部分财经媒体称为"年内最便宜新股"之一,但公告中未详细展开定价偏低的具体原因,这里只呈现客观对比数字,不做倾向性解读。
再看供需结构:网上发行阶段(9月14日申购)网上有效申购倍数达5481倍,网上有效申购户数约69.7万户,网上配售比例仅0.0182%,官方公布的每获配百股需配资金为233.50万元(这是发行结果公告后的确定数字,不是估算值)。本次总发行数量6000万股(含超额配售选择权),网上发行5100万股,发行方式为战略配售+网上定价发行,未安排网下发行环节。北交所新股上市首日目前普遍不设涨跌幅限制,叠加本次超高热度的认购结构,上市首日的换手和波动幅度值得关注,北交所公司普遍流通盘偏小,同等成交额下价格波动可能比沪深新股更剧烈。
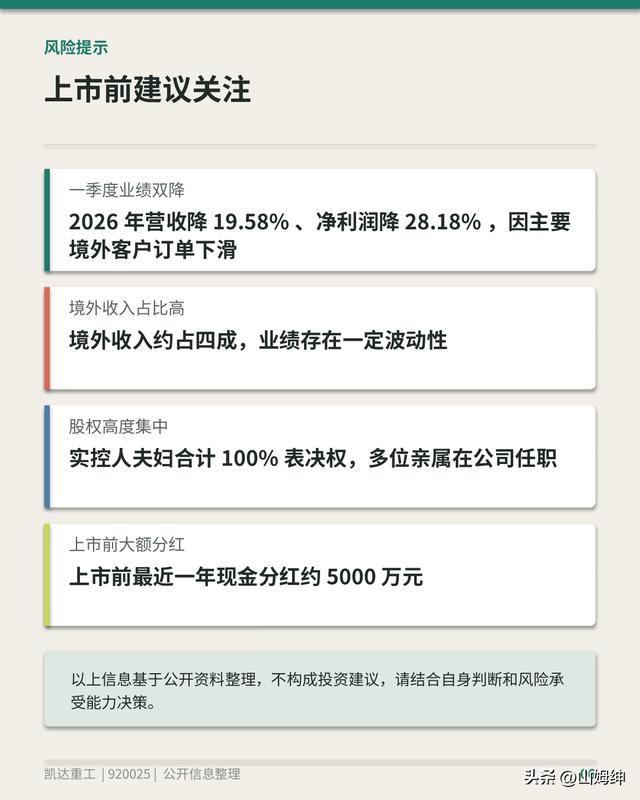
经营质量方面:2023-2025年公司营收分别为4.52亿、4.6亿、4.77亿元,净利润分别为6531.61万、6274.49万、7085.32万元,毛利率维持在24%-27%区间,增长相对平稳;但2026年一季度(未经审计)营业收入8783.24万元,同比下滑19.58%,归母净利润1101.11万元,同比下滑28.18%,公司解释主要系对达涅利、英国钢铁、EVRAZ和唐山市天型钢铁有限公司的销售收入下降所致,境外收入占比约四成,业绩存在一定波动性。据财经媒体报道,公司股权高度集中,实控人夫妇合计拥有100%表决权,多位亲属在公司任职;上市前最近一年现金分红约5000万元。本次募集资金2.95亿元全部投向"凯达西太湖高性能轧辊生产基地建设项目",达产后预计新增轧辊产能1.6万吨/年,预计年均新增营业收入2.97亿元、年均净利润4537.21万元。
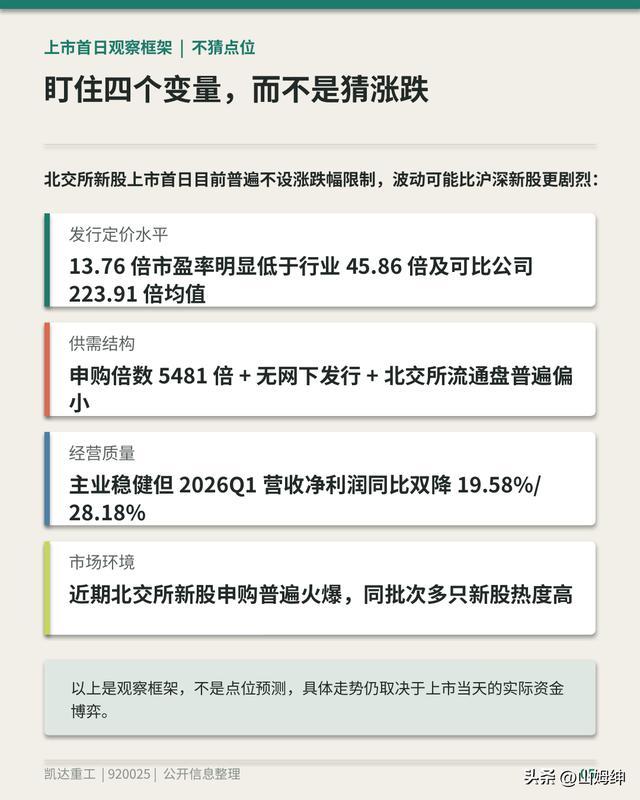
市场环境:近期北交所新股申购普遍火爆,本周同批次的宇特光电、莫森泰克等新股网上有效申购倍数也都处于高位,市场整体参与热情较高,这一背景会在一定程度上影响新股上市初期的交投情绪,但具体到个股走势,仍要落回到公司自身的定价水平、供需结构和经营基本面。
以上信息基于公开资料整理,不构成投资建议,请结合自身判断和风险承受能力决策。