募资600亿!13家风电企业为何集体“找钱”?

2026年开年,风电就在资本市场按下加速键。截止9月,据北极星风力发电网不完全统计,已有13家风电产业链企业推进上市,总募资约613.71亿元。
华润新能源登陆深交所主板,245亿元募资刷新深交所IPO融资纪录,洛轴股份创业板挂牌,盘中涨幅118.45%,总市值超过251亿元。塔筒、叶片、轴承、法兰、变流器、开发运营,几乎全链条都来了。
虽然资本市场热度升温,但我们不禁要问,风电企业为何仍面临显著的资金缺口?究其根本,风电企业所缺乏的并非短期周转资金,而是能够支撑重资产项目建设、技术升级、全球化布局和国产化替代的长期资本。随着“十五五”临近,此类长期资本的重要性将愈发凸显。
重资产风电项目是吞金兽
先看开发环节。华润新能源2026年7月2日登陆深交所主板,募资245亿元,全部投向风电、光伏主业。
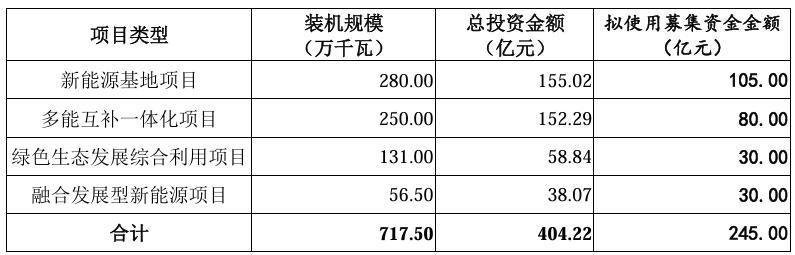
华润新能源要投的项目总投资超过404亿元,装机规模合计717.5万千瓦,方向包括大型陆上和海上风光基地、风光储多能互补一体化电站、渔光牧光互补项目,以及县域融合型新能源项目。其中新能源基地项目280万千瓦,总投资155.02亿元,拟使用募集资金105亿元;多能互补一体化项目250万千瓦,总投资152.29亿元,拟使用募集资金80亿元。
电建新能源也在冲刺上交所主板。公司计划募资90亿元,带动484.81亿元风光电项目总投资,预计新增装机846万千瓦。新能源大基地、绿色生态文明、就地消纳负荷中心、产业融合发展四大方向,个个都是资本密集型。

回顾过去几年,三峡能源2021年6月登陆沪市主板,募资227亿元,上市首日市值突破1000亿元,成为当时中国电力行业史上规模最大的IPO。2025年7月,华电新能又以上交所为舞台,募资181.71亿元,刷新A股年内最大IPO纪录,上市首日总市值突破3000亿元。
新能源项目重资产、长周期,前期要砸钱拿资源、建项目、铺电网接入,后期还要面对电价波动。近两年新能源市场化转型提速,电价下行风险更明显。央企把新能源业务分拆上市,本质上就是用资本市场对冲盈利波动,拿到更长期、更低成本的资金,这也从侧面说明,重资产行业拼到最后,拼的就是融资能力。
风电核心部件进入军备竞赛
这轮IPO热潮里,最抢眼的是核心零部件。塔筒、叶片、轴承,一个比一个火。
塔筒领域,大金重工2010年已登陆深交所,2026年6月5日又成功登陆港股,成为风电塔筒行业少有的A+H双资本平台企业。这次港股募资约65亿元,是2026年以来港股新能源领域最大规模IPO。
大金重工表示,其募资55%用于深远海风电综合解决方案技术迭代升级,20%投欧洲本土化总装基地和海外智造工厂,10%建全球新能源研发中心,5%拓展海外新市场,10%补充流动资金。目标很明确,就是冲着全球深远海风电装备龙头去的。
武晓集团也在6月30日拿到北交所受理,计划募资10亿元,全部投向江苏嘉恒深远海海洋牧场及高端海工装备制造基地项目。塔筒企业不再局限于近海塔筒业务,而是向深远海、漂浮式增加投资。
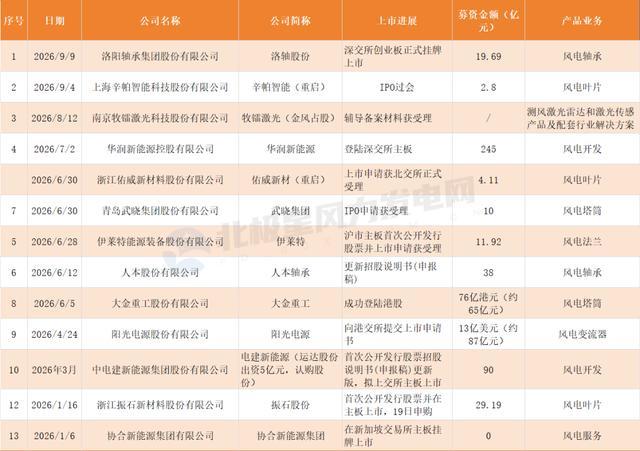
2026年前三季度风电企业上市汇总
*按2026年9月19日汇率换算
叶片环节,辛帕智能、佑威新材、振石股份三家发力。辛帕智能聚焦风电叶片智能设备,募资2.8亿元用于高端装备研制基地和研发中心。振石股份2026年1月登陆主板,募资29.19亿元;佑威新材6月30日获北交所受理,募资4.11亿元。叶片企业拼的已经不是简单扩产,而是智能化、材料升级和生产效率。
轴承更关键,虽然近年来国内企业不断打破技术壁垒,但“卡脖子”问题仍在。2026年9月9日,洛轴股份在深交所创业板挂牌,募资19.69亿元,盘中大涨118.45%,总市值超过251亿元。这家有70多年历史的老牌国企,产销规模和配套服务能力位居中国轴承行业综合性制造企业前列。
6月12日,人本股份更新招股书,募资38亿元投向高端轴承产能建设和补充流动资金。伊莱特募资11.92亿元冲刺沪市主板,做风电法兰;阳光电源向港交所提交上市申请,募资约87亿元,做风电变流器;牧镭激光推进辅导备案,做测风激光雷达和激光传感器。
这些企业上市,表面看是融资,背后是风电产业从规模扩张转向质量提升,方向直指技术升级,海外布局,产业链自主可控。
“十五五”开局,市场窗口正在打开
正是因为新一轮市场窗口的打开,风电企业才集中在这个时间点上市募资。
《可再生能源发展“十五五”规划》明确提出,到2030年全国风电、太阳能发电总装机容量达到28亿千瓦以上,其中海上风电达到1亿千瓦以上。
目标很大,竞争也很激烈。对风电企业来说,登陆资本市场是一次全行业级的品牌曝光,企业公信力和融资能力都会跃升,更容易拿到优质资源,也更容易吸引高端人才。
更重要的是,企业可以依托资本平台,快速布局绿电交易、风光氢氨一体化等新业态,把原本难以消纳的风电就地转化为高附加值绿色产品,缓解弃风限电和电价下行的压力。
所以,风电行业实际是行业进入了一个更烧钱、更拼技术、更拼全球化的阶段。重资产项目需要长期资金,核心部件升级需要研发投入,国产替代需要产能验证,出海需要本地化布局。这大概率就是风电行业“缺钱”的真相。