打入苹果供应链,全球出货量第二!微型电池隐形冠军递表港交所

2026年9月10日,一份新的上市申请挂到港交所披露易上。递交人是广东微电新能源,保荐机构国泰君安国际。这家厂扎在惠州,专做塞进蓝牙耳机、智能手表里那种指甲盖大的微型锂电池。按它自己递上去的招股书、转引灼识咨询的数据,2025年这门细分生意里,它的出货量排到全球第二。
招股书里还有一串听着更唬人的名单:苹果、Bose、小米。可把材料翻到利润那一页,味道就变了——收入逐年往上走,2025年的净利润却比上一年掉头向下,毛利率也从约35%的台阶退到约32%。
从一间小厂到全球头部,它走了九年。偏偏二次叩门的这个当口,利润先缩了水。“隐形冠军”这四个字,到底有几分真金白银?
01 惠州车间里那颗纽扣电池,9月10日又递了一次表
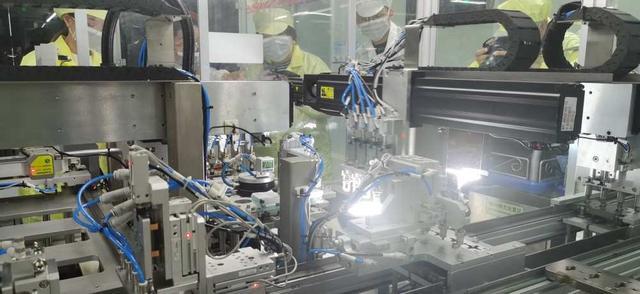
这家厂其实很年轻。2017年底才在惠州注册,制造基地同时铺在广东惠州、江西赣州和越南北江,产品就一类——塞进可穿戴设备里的微型锂电池。
它这次不是头一回叩门。今年1月26日,微电新能源已经向港交所递过一版申请。按港交所规则,一份上市申请满六个月自动失效,7月末材料到期作废,隔了一个半月,公司就更新一版重新交上来。
掌舵人陈志勇是华南理工出身,早年在大北欧、后来又到美国光悦做技术,属于从产线和研发里摸爬出来的那一代创业者,从一间小厂起家,一路做到递表这一刻。截至招股书可行日期,公司在中国积累的相关专利已达数百项。
客户结构这几年在松动。前五大客户贡献的收入占比,从约51.7%降到了43.3%,对单一大客户的倚重正在减轻。研发投入也在加码,三年间研发费用从约3810万元涨到约9350万元,费用率从一成出头抬到一成六上下。
要说明的是,“全球第二”这个排名和“进了哪些品牌的供应链”,都出自公司自报材料。新浪财经另有一篇报道用了“全球第四”的说法,和招股书口径对不上,差别大概率出在统计年份和细分领域的切法上,两个数字都还待进一步核实。
急着二次递表本身就是个信号:摆明不想让可穿戴电池这波窗口期从手里溜走,想赶在利润拐头之前,把产能和故事一并讲给资本市场听。
02 从海外展会被绕道,到把电池塞进苹果耳机
微型电池这门生意,早年长期被日韩企业攥在手里。国产厂商想切进去,正面拼价格拼不过,技术壁垒又横在那儿,连海外展会上都常被同行绕道走。
微电的破局没选硬碰硬,而是押差异化技术。2022年11月,它推出了一款被称作全球首款量产的固态微型电池,换一条路线绕开日韩巨头的价格红海。
这条路走通之后,客户名单一行行长出来。按招股书自述,它已经进入苹果、Bose、Jabra、华为、小米等品牌的供应链——苹果官方从没单独把这层关系坐实,这里只照公司披露转述。
收入曲线跟着往上走。招股书披露,2023到2025年,公司收入约3.51亿元、5.32亿元、5.65亿元;2026年上半年约3.37亿元,同比增约18%。三年间盘子一步步做大,上半年还在提速,说明可穿戴电池这门生意的需求没断。
研发费用率也从约10.8%升到16.5%,钱继续往技术里砸。对一家还在冲规模的制造企业来说,费用率不降反升,等于把本该落袋的利润又压回了实验室。截至可行日期攒下的数百项专利,就是九年研发真金白银堆出来的家底。
从海外展会上被绕道,再到电池装进全球头部耳机,这九年走得不算快,但每一步都落在产能、客户和专利上。说是真突围,大概不夸张;说是PPT故事,也没人会信。
03 反方说光环出自招股书,利润掉下来才是真问题
先把质疑者的话立满。所谓全球第二,是招股书转引灼识咨询的口径,“苹果供应链”是企业自己的披露——光环的源头,都来自公司递上去的那沓材料。还没经过上市后市场真金白银的检验,这话得打折听。
更扎眼的是利润。2024年公司净利润约5809万元,2025年回落到约3145万元,差不多砍掉一半。收入在涨,利润反而往下走,这种剪刀差在制造企业身上通常不是好信号。毛利率也从约35.0%退到约32.0%,三个百分点的退让,落在一颗成本极薄的纽扣电池上,透出的信号很直白:可能在降价换出货量。
质疑不是没道理。全球排名和头部客户背书,目前都还停留在纸面,招股书里的话天然带自夸滤镜。
但翻到另一面,这家公司也不是空壳。收入在涨,研发在涨,客户在分散——这不是一家没家底的厂商在讲故事,更像是处在冲规模的阶段,先把利润让出去换份额。真要是做PPT的公司,不会连续三年把研发费用率往上抬,也攒不下数百项专利。
以价换量在制造业突围期并不稀罕。先抢排名、挤进头部供应链,站稳了再慢慢把毛利提回来,这条路不少中国制造企业都走过。问题从来不在要不要让,而在这个让的过程要持续多久——让一两年是战略,让三五年就可能成了惯性。
固态微型电池的差异化红利,不可能一直独家。等同行追上来、技术路线被抹平,它还能不能把毛利率重新守回三成五,这才是“隐形冠军”成色的试金石。
所以反方那层提醒是对的:光环不能当利润用。可把一家正往全球第二冲的企业一巴掌拍死、说成纯讲故事,也对不住它九年一间车间一间车间攒下来的家底。
04 一颗纽扣电池,中国制造的细分冠军还得靠盈利说话
拿微电走过的九年,放进中国制造突围的大盘子里看,它走的是一条常见路径:在不起眼但门槛不低的细分赛道,先国产替代,再给头部品牌配套,最后挤进全球供应链最顶层的名单。这种赛道外人听着陌生,一颗电池也就指甲盖大,可一旦挤进去,黏性和壁垒都不低。
真正的价值,是它坐实了中国厂商有本事把指甲盖大小的电池做到世界前列,把日韩企业长期守着的口子撕开一道。
可资本市场不看情怀。二次递表时利润腰斩、毛利率下滑,市场不会因为故事好听就手下留情,发行价连同上市以后的股价,迟早会把这家公司重新定价一遍。
对读这篇材料的人来说,“全球第二”“苹果链”都是好听的标签。真正该盯的是:毛利率什么时候止跌,靠降价换量的局面什么时候翻篇成靠品质取胜。
这里不劝买也不劝卖,只提一句——别把招股书里的光环,当成已经落袋的利润。
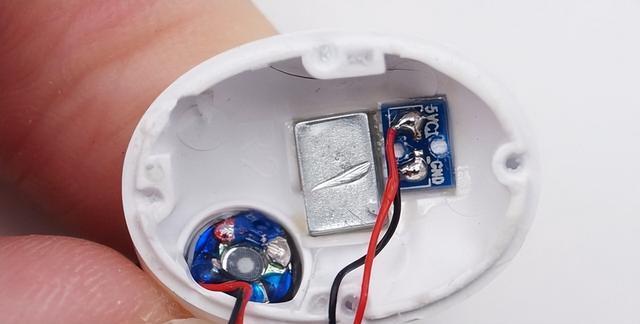
画面落回港交所门口:招股书封面上,那颗纽扣电池的特写镜头,旁边压着它九年攒下的研发账,和一道还没答完的盈利题。从被绕道到全球第二,是本事;但冠军这两个字,最终得靠盈利自己开口说话。