员工薪酬微降,4名高管年薪超百万:万力轮胎增收不增利

来源:财中社
9月21日,万力轮胎股份有限公司(下称“万力轮胎”)更新招股书申报稿,公司四天之前刚刚回复了深交所两个月之前下发的问询函;公司拟募资金高达20亿元,用于三个建设项目和一个研发中心升级项目,另有4亿元补充流动资金。
2023年到2025年,公司的营业收入从55.88亿元增至70.28亿元,同期归母净利润只从3.98亿元增至4.19亿元,“增收不增利”特征明显。受此影响,公司毛利率从17.56%一路连降至14.21%,净利率则从7.33%降至5.95%,降幅均在20%左右。
《财中社》注意到,万力轮胎报告期的员工平均薪酬呈现小幅下降的态势,而高管却从公司拿着不菲的薪酬。
增收不增利,毛利率连降且不及同行
万力轮胎生产子午线轮胎,产品分两类:半钢胎用于轿车和轻型车,2025年收入48.75亿元,占主营业务收入69.83%;全钢胎用于卡车和工程车辆,收入21.06亿元,占30.17%。
公司是华南地区最大的子午线轮胎企业,在2025全球轮胎75强中排第41位,半钢胎销量在国内市场的中国轮胎企业中排第4位。公司参加制订、修订了12项国际标准,主导和参与制订了63项国家标准。核心技术大多标注为自主研发,但报废胶料循环利用技术是合作研发的。
收入来自三个渠道。出口占一半以上:2025年境外贸易收入37.44亿元,占主营业务收入53.63%,买家是海外轮胎贸易商。国内替换市场靠经销商,收入19.14亿元,占27.42%,最终卖给需要换胎的车主。给整车厂供应原厂配套胎走直销,收入13.23亿元,占18.95%。2025年,公司前五大客户合计占18.54%,依次为:美林轮胎3.54亿元(5.03%)、优诺贸易3.25亿元(4.63%)、百事强贸易2.21亿元(3.14%)、巴西LEVEL为2.06亿元(2.93%)、比亚迪1.97亿元(2.81%)。前四家都是海外贸易商,比亚迪是当年新进入前五的整车厂。可见公司的大部分产品要经过贸易商或经销商才能到用户手里,公司在售价上的话语权有限。
收入规模确实在增长。营业收入三年分别为55.88亿元、60.22亿元、70.28亿元,2025年同比增长16.70%。归母净利润分别为3.98亿元、4.17亿元、4.19亿元,2025年同比只增长0.53%。按合并口径算,净利润三年分别为4.09亿元、4.17亿元、4.18亿元,基本没动。三年间营收多了14.40亿元,归母净利润只多了0.21亿元。直接原因是成本:2025年营业成本同比增长17.83%,增速高于营收。
申报稿的风险因素一节写得更重:如果相关风险出现重大不利变化,或几项风险同时发生,“不排除极端情况下公司可能出现上市当年营业利润较上年下滑50%以上的风险”。
万力轮胎的主营业务毛利率三年分别为17.60%、15.03%、14.18%,成本上涨没能完全传导到售价。
这个压力还在加大。申报稿写道,2026年以来国际原油价格短期内快速上涨,合成橡胶和炭黑价格随之上涨,又带动天然橡胶涨价,公司“面临较大的原材料成本上涨压力”。
然而,同行的毛利率却高得多。申报稿列了10家可比公司:森麒麟2025年主营业务毛利率21.13%,比万力高6.95个百分点;赛轮轮胎比万力高10.45个百分点。即便是与行业平均水平相比,万力轮胎也是连续三年低于可比公司均值。
申报稿解释森麒麟毛利率偏高的原因,“主要系其在北美尤其是美国地区市场规模及收入占比与其他可比公司相比较大”,而且2024年森麒麟泰国子公司适用的美国反倾销税率从17.06%降到1.24%。规模差距也很大:赛轮轮胎2025年营收367.92亿元,玲珑轮胎246.42亿元,万力轮胎是70.28亿元。
原材料对谁都一样贵,为什么别家的毛利率守得住?
原因在销售端。公司外销毛利率三年分别为22.06%、19.44%、18.69%;境内经销毛利率分别为11.80%、10.93%、9.85%,2025年已低于10%。两条主要渠道的毛利率都在逐年下降。
问询回复解释称:替换市场里部分中低端、同质化程度较高的产品竞争较为激烈,“存在一定程度的产能供给冗余”。换句话说,这个市场竞争激烈、客户对价格敏感。外销还受海外需求、海运费和汇率影响,申报稿把这三项和原材料一起列为外销毛利率下滑的原因。
客户数据也显示了议价能力在变弱。美林轮胎三年都是第一大客户,但采购额从2023年的4.45亿元降到2024年的4.13亿元,2025年再降到3.54亿元。外销占主营业务收入的比例从58.31%降到56.26%,再降到53.63%。毛利率较高的渠道占比在缩小,综合毛利率连续下降就不难解释了。
主营业务利润越来越薄,账面利润又是怎么维持住的?
关联交易丛生,合规、事故频发
有一部分来自关联方付的资金占用费。先看股权结构:万力轮胎的控股股东万力集团持股44.94%,2024年8月3日与员工持股平台万有引利(持股5.15%)签了一致行动协议,约定万有引利按万力集团的意见行使表决权;间接控股股东广州工控持股18.68%,工控基金持股5.32%,国资体系合计控制74.09%的股份。
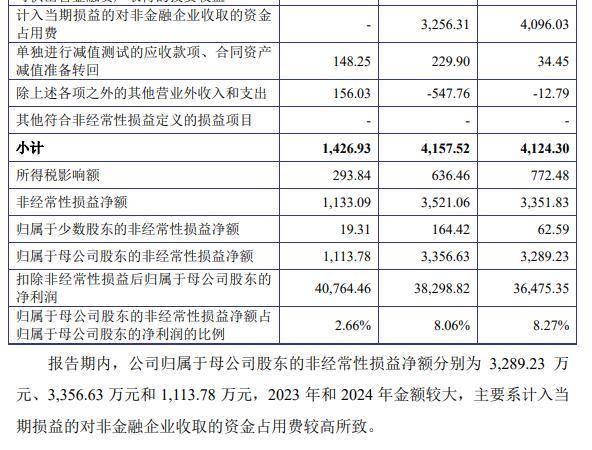
资金往来发生在这个体系内部。报告期内,公司向控股股东控制的华南橡胶拆出约9.8亿元,2024年末才清理完毕,公司为此收取资金占用费,2023年4096万元,2024年3256万元,构成非经常性损益的大头,后者分别占当年归母净利润的8.27%和8.06%。同一时期,公司又从间接控股股东广州工控拆入了资金。公司一边把钱借给控股股东旗下企业,一边从间接控股股东那里借钱。
关联交易不只有资金拆借。关联方鳌头能源站供应的蒸汽,占公司蒸汽采购的八成以上;三年间,蒸汽关联采购分别占营业成本的2.75%、2.36%、2.18%。
公司的家底也不厚。问询函引述申报材料称,发行人报告期内曾存在未弥补亏损,2022年度之后才扭亏为盈;第一轮问询函的问题16要求公司说明历史上亏损的具体原因。
公司的资产负债率从2023年的64.28%降到2025年的45.31%,靠的是两轮混改引入的外部资金:2024年10月第一轮混改,以4.12元/股引入8家投资人和员工持股平台;2025年12月,宝绿三号等8家机构以5.25元/股增资入股,价格参照评估值确定。后一批属于申报前一年新增的股东,承诺锁定36个月。
主业利润薄,历史上还亏过,这20亿元募资打算投到哪里?
最大的一笔投向一个还没证明能赚钱的方向。本次拟募资20亿元,分给5个项目:马来西亚高性能绿色橡胶轮胎生产基地9.30亿元,占46.50%;补充流动资金4亿元;研发中心升级3.10亿元;新建万力轮胎(柬埔寨)项目1.80亿元;从化基地三期第2期扩建600万条半钢胎及智能化项目1.80亿元。5个项目总投资53.88亿元,募资不足的部分由公司自筹。
先看已经建成的柬埔寨厂。申报稿写明,柬埔寨基地2025年底才开始投产,当年营收35万元,净利润-2298万元。这家子公司拿到了9年企业所得税免税,期满后还有阶梯式减税,但工厂处于亏损时,免税带不来任何收益。本次投向柬埔寨项目的1.80亿元,用途是支付设备验收款和工程尾款。
马来西亚项目的不确定性更大。实施主体是一家合资公司,公司通过全资子公司信乐驰出资70%,其余30%属于合作方ABSB。申报稿把“以非全资子公司实施募投项目”列为特别风险:如果与少数股东在经营管理上谈不拢,项目进度可能不及预期。
公司建设海外基地,是为了避开欧美的“双反”关税。《财中社》注意到,公司在建工程较报告期初增长了690.6%,固定资产与在建工程合计增长了67.5%,在利润增长几乎停滞的状况下,万力轮胎逆势扩产缺少逻辑支撑。
公司忙着在海外扩产,国内的老工厂管好了吗?
国内老工厂的合规问题还没处理完。合肥万力是公司持股91.18%的子公司,主要生产全钢胎。长丰县应急管理局查明,合肥万力未在危险性较大的场所设置警示标志,也没有及时消除事故隐患,结果发生一起生产安全事故,造成一人死亡,罚款31万元。
环保处罚也在陆续出现。2024年,合肥万力的自行监测报告里采样个数与排污许可证的要求不符,被罚12.98万元。合肥市生态环境局以皖合环罚〔2026〕2号作出处罚:合肥万力把成品轮胎堆放在厂区道路和光伏板大棚下,没有放在密闭空间,也没有采取污染物收集处理措施,罚款10.10万元。2026年6月10日,安徽省生态环境厅又对合肥万力下达了责令改正决定。截至申报时,整改仍在进行,也就是说,公司带着一份未完成的整改递交了上市申请。
监管的问题还涉及控股股东。第一轮问题4问的是同业竞争:要求公司说明摩托车胎与发行人汽车轮胎在生产工艺、技术参数、材料、结构、性能指标上的差异,以及钻石车胎的产品与发行人的汽车轮胎在产品类型、下游应用领域、客户类型上是否重叠。钻石车胎是控股股东万力集团旗下的企业,而“钻石”同时也是发行人自己的轮胎品牌之一,和万力、万里星、富力通并列。这个问题在同一轮问询中还被继续追问。
员工薪酬微降,4名高管年薪超百万
申报稿显示,曹限东目前担任万力轮胎董事长,胡永方担任公司党委书记、总经理、副董事长。薪酬方面,2025年,公司有4名高管的薪酬超过百万,分别为总经理兼副董事长胡永方的158.48万元、职工董事张太荣的141.42万元、副总经理王磊的136.27万元和蓝康生的106.87万元。至于董事长曹限东当年之所以仅从公司领取14.94万元的年薪,是因为其还从广州工控领薪,且其薪酬仅为一季度;另有一名董事及总会计师也从关联方领薪,这三位高管的总体薪酬不得而知。
也就是说,仅从公布的数据来看,万力轮胎至少有4名高管的薪酬超过百万,最高的近160万元,对于一家国资控股且近年来明显陷入“增收不增利”困境的企业来说,如此之高的薪酬并不多见。
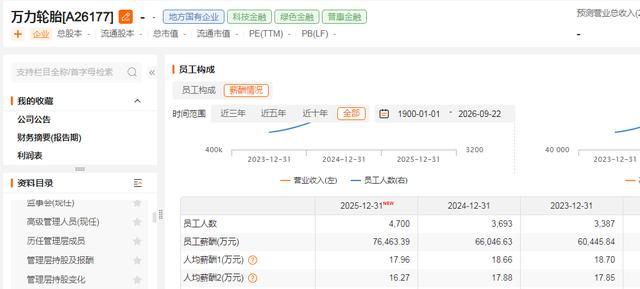
作为对照,公司整体的平均薪酬实际上呈现下滑趋势。Choice金融终端显示,2023-2025年,万力轮胎的员工平均薪酬分别为18.70万元、18.66万元和17.96万元,呈现明显的小幅降薪。
一边是高管拿着百万年薪,一边是员工人均薪酬小幅下滑,如此割裂的现象出现在同一家拟IPO企业身上,而且还是一家国资绝对控股的企业。
就员工整体而言,公司还存在明显的“重销售轻研发”特征。回复函显示,销售人员2025年的平均薪酬为41.19万元、管理人员(含财务)为26.4万元、研发人员仅为18.72万元,不及销售人员的一半。而且,这并不是某一年的偶发现象,在整个报告期都呈现这种格局:2023年三类人员的平均薪酬分别为36.8万元、30.41万元和16.24万元,2024年分别为44.4万元、24.94万元和17.47万元。由以上数据可知,销售人员薪酬一直都是研发人员的2倍以上,管理人员的平均薪酬则起伏较大。
作为一家高新技术企业,研发本应是生命线,且研发本就是高学历人才扎堆的岗位,理应获得较高的薪酬,但万力轮胎的研发人员薪酬却是三类岗位中最低的。
深交所的首轮问询共16个问题,涉及行业与业务、历史沿革、关联交易、募投、收入、毛利率等,未涉及高级管理人员的薪酬问题,未来监管是否会进一步问询相关问题尚需时日观察。
本次IPO,万力轮胎选择的保荐机构是国泰海通,签字保荐代表人是余冬和薛阳。证券行业协会官网显示,余冬此前负责过4个首发项目,最近一个是在2022年12月,撤否比率50%;薛阳的撤否比率为28.57%。