年入10亿的深圳户储黑马 能跨过美国这道坎吗?

站在9月回望,全球户用储能正处在一轮前所未有的爆发周期里。SPIR统计,2026H1户储电芯出货量达61GWh,同比增长206%。户储系统出货量仅半年就超过了2025年全年总量。
赛道热度之下,又一家中国厂商向创业板发起冲击 —— 深圳鹏城新能科技股份有限公司。
6月22日获受理、7月14日进入问询,17.97亿元募资计划,鹏城新能——这家年营收逼近10亿的户储逆变器厂商,正站在上市的关键节点。
从名不见经传到全球户储逆变器top企业,从完全依赖外协到自建珠海基地,鹏城新能的故事,是过去三年中国户储企业出海狂奔的一个缩影。
风口上的深圳小巨人
鹏城新能的崛起,踩准了全球户储爆发的节点。
公司主营业务很清晰:储能逆变器及配套储能系统的研发、生产和销售,核心面向家庭用户、工商业用户和离网备电场景。
时间倒回2023年,公司营收还只有5.61亿元,到2025年已经冲到9.98亿元,两年近乎翻倍。净利润从7542万元增长至1.63亿元,扣非净利润稳定在1.1亿到1.4亿区间。
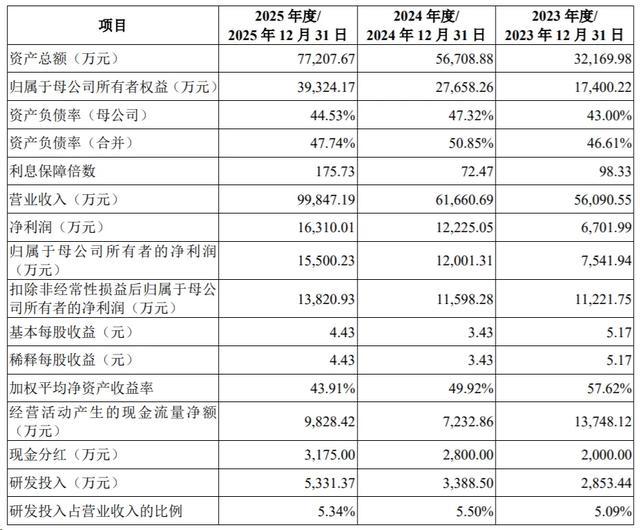
这样的增速在储能行业不算最顶尖,但胜在盈利质量扎实。2025年在行业价格战最惨烈的阶段,公司依然保持了16%以上的净利率水平。
产品结构上,储能逆变器是绝对主力,2025年收入7.59亿元,占比超过七成。储能电池业务近两年开始起量,从2023年的8634万元增长到2025年的1.72亿元,两年翻了一倍。但电池业务更多是配套逆变器销售,还没形成独立的市场竞争力。
一个容易被忽略的细节是:2024年公司逆变器销量是8.6万台,比2023年的10.4万台还下降了17%,但收入反而增长了。
这说明那段时间公司在主动调整产品结构,往高单价、高毛利的机型倾斜。到2025年,销量重新反弹至16.3万台,同比大增89%,量价齐升推动收入跳涨62%。
市场布局上,鹏城新能走了一条“农村包围城市”的差异化路线。在越南市场占有率达到22%,南非达到5%,均进入当地前五。
更关键的突破在美国。公司是美国排名前五的户储系统厂商“客户A”的逆变器核心供应商,也是国内少数能打进美国户储逆变器市场并实现规模销售的厂商。
这背后是一套精准的产品策略。不同于头部厂商全场景覆盖,鹏城新能从成立之初就聚焦户储赛道,尤其在低压系统、离网场景上积累了深厚经验。
公司自主掌握的裂相逆变器并机技术,支持120V/240V北美标准电网下的多机稳定扩容,这恰好切中了美国市场的核心需求。而开放式电池兼容架构,又让它能适配多品牌电池系统,比行业常见的封闭式方案更灵活。
截至招股书签署日,公司拥有74项专利,其中发明专利39项,拿到了超200项国内外权威认证。2024年获评国家级专精特新“小巨人”,这对一家成立时间不长的民营企业来说,是技术实力的官方背书。
但这些光鲜的数据,也建立在一个极其特殊的业务结构之上。
35%收入绑在一个美国客户身上
拆开鹏城新能的收入结构,会看到一个极致依赖海外、极致依赖大客户的增长模型。
招股书披露,公司97.85%的收入来自境外市场,其中北美市场占比超过55%。换句话说,这家注册在深圳的企业,几乎所有的生意都在国外,国内市场可以忽略不计。
这在储能逆变器行业里也属于极端水平。同行如固德威、德业股份,海外收入占比普遍在七八成,还保留了相当的国内基本盘。
更值得关注的是上文提到的大客户“客户A”。
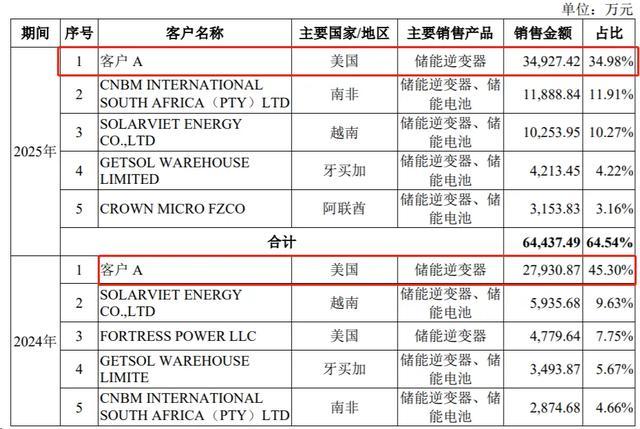
报告期内,来自客户A的销售收入占比分别为16.09%、45.30%和34.98%,毛利占比更是高达23.23%、54.10%和45.15%。虽然2025年占比有所下降,但依然超过三分之一。
结合行业信息交叉验证,这位神秘的“客户A”就是美国户储品牌EG4—— 近年来北美市场增长最快的户储系统集成商之一。
深度绑定头部客户的好处显而易见:订单稳定、起量快、不用自己做C端品牌。鹏城新能相当于躲在品牌商背后做ODM,靠着EG4的爆发式增长迅速把规模做了起来。2025年,客户A的采购额达到3.49亿元,撑起了公司超过三分之一的营收。
但硬币的另一面是风险敞口过大。前五大客户合计占比64.54%,意味着只要其中一两个客户出问题,公司业绩就会大幅波动。
而客户A本身也在变化 有消息显示,为了应对美国本土供应链政策,EG4 正在逐步将部分产能回迁美国,同时开发更多供应商分散风险。这对鹏城新能来说,不是好信号。
生产全靠外协,机器设备仅340万
如果说客户集中是发展问题,那生产模式就是生存问题。
招股书里有一组数据令人关注:截至2025年末,鹏城新能的机器设备账面原值为339.95万元,账面价值271.58万元。一家年营收近10亿、出货16万台逆变器的制造企业,生产设备原值不到340万,全年电费117万元,这在制造业里几乎不可想象。
答案很简单:公司核心产品全部依靠外协加工。
2023到2025年,外协加工采购金额分别为3826万元、4339万元、6327万元。前五大供应商里,港加贺电子、实益达科技等都是外协厂商,其中港加贺一家就占了外协金额的五成以上。除了少量组装环节自行完成,逆变器的核心生产环节基本都外包出去了。
这是一种典型的“哑铃型”轻资产模式:两头抓研发和销售,中间生产全部外包。好处是固定资产投入少、调头灵活、现金流压力小,特别适合创业公司快速起量。鹏城新能能在短短几年内做到全球第十,轻资产模式功不可没。
但问题也随之而来。
首先是品控风险。逆变器是电力电子设备,直接关系用电安全,生产工艺和品质管控至关重要。全部外协意味着公司对生产环节的控制力有限,一旦出现批量质量问题,对品牌的打击是毁灭性的。尤其是欧美市场对合规要求极高,召回成本动辄千万级。
其次是成本和交付受制于人。外协厂商的产能分配、报价波动、排期变化,都会直接影响公司的交付能力和毛利率。2025年行业需求爆发时,很多外协厂产能紧张,议价权明显向工厂端倾斜。
更关键的是,这种模式在IPO层面会受到质疑。创业板虽然支持“三创四新”,但制造业企业核心生产环节完全外包,是否具备独立完整的经营能力,一直是审核关注的重点。
这就引出了17.97亿募资的核心用途:珠海生产运营基地建设。
自建产能能否破局?
根据招股书,本次募集资金主要投向三个方向:珠海储能逆变器及储能系统生产基地建设项目、研发中心升级项目、补充流动资金。其中生产基地是绝对大头。
珠海基地的定位很明确:覆盖从PCBA核心制程到整机出货的全流程生产,建成后将大幅提升自有产能比例,逐步降低对外协加工的依赖。这相当于公司战略的一次重大转向,从纯轻资产走向研发与自有制造并重。
而摆在鹏城新能面前的,有几重挑战。
第一是美国市场的政策风险。2026年7月,美国 FCC 发布公告,将境外生产的联网逆变器列入管制清单,新型号无法获得认证。这几乎锁死了中国逆变器厂商在美国市场的产品迭代空间。
而鹏城新能一半以上收入来自北美,核心客户又在美国,受冲击程度可想而知。虽然目前在售的老型号暂时不受影响,但后续新品怎么办?美国市场还能不能保持增长?这是IPO问询中绕不开的话题。
第二重是行业竞争加剧。2026年的户储赛道已经不是三年前的蓝海。华为、阳光电源、固德威、德业、锦浪等头部企业都在全力发力户储,价格战愈演愈烈。
鹏城新能作为崛起的新势力,规模优势不明显,品牌认知度有限,在巨头的挤压下,市场份额和毛利率都面临下行压力。越南、南非等优势市场也不断有新进入者蚕食。
第三重是产能消化风险。珠海基地建成后产能将大幅扩张,但市场需求能否持续高增长存在不确定性。2026年上半年户储的爆发式增长,很大程度上是欧洲渠道去库存后的补库存周期叠加澳洲补贴刺激,如果行业增速回落,新建产能或成为利润负担本。
除了这些显性挑战,还有一个隐性争议:核心团队背景。市场有消息称,鹏城新能创始团队核心成员脱胎于同行企业古瑞瓦特,公司品质负责人的配偶至今仍在古瑞瓦特担任董事。这类人才流动在行业内很常见,但如果涉及知识产权纠纷,也会成为上市路上的变量。
结尾
过去三年,无数像鹏城新能这样的民营企业,抓住海外户储爆发的窗口期,靠着灵活的策略、精准的切入点、轻资产的模式,迅速完成了从0到1的跨越。
但进入下半场,游戏规则已经改变。轻资产跑马圈地的时代已经结束,接下来拼的是研发硬实力、供应链掌控力、全球化运营能力
鹏城新能选择在这个节点上市,某种意义上也是主动倒逼自己转型。用上市募资补齐产能短板,用资本市场的力量加大研发投入,从 “小而美”向“大而强”迈进。
这条路注定不好走:FCC的阴云、价格战的硝烟、产能爬坡的压力,每一关都不好过。对于鹏城新能来说,IPO只是开始,答案还在后面。
对于整个行业而言,鹏城新能的上市进程也具备样本意义。它检验着资本市场对轻资产储能制造模式的接受度,也折射出中国户储企业在全球化浪潮中的真实处境。