
许嵩官宣结婚刷屏,太合音乐冲刺港股IPO:连续两年3亿多采购款,疑似流向其一人

9月19日,歌手许嵩宣布结婚,消息迅速登上热搜。与此同时,其背后的太合音乐集团正冲刺港股IPO——公司已于2026年6月向港交所递交招股书,德意志银行与中信建投国际担任联席保荐人。
招股书显示,太合音乐2023年至2025年收入分别为8.61亿元、14.19亿元和13.00亿元,2025年同比下滑8.4%;但年内溢利从3385万元增长至1.20亿元,同比大增116.2%,毛利率回升至30.5%。2025年盈利显著改善,直接驱动力来自金融资产减值亏损收窄及其他收益增加;与此同时,音乐版权曲库运营收入三年累计增长17.7%,该轻资产业务的占比回升,对毛利率修复形成了结构性支撑。
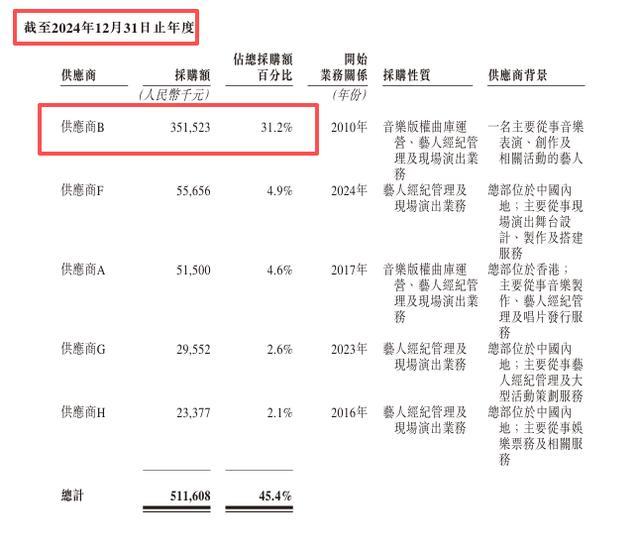
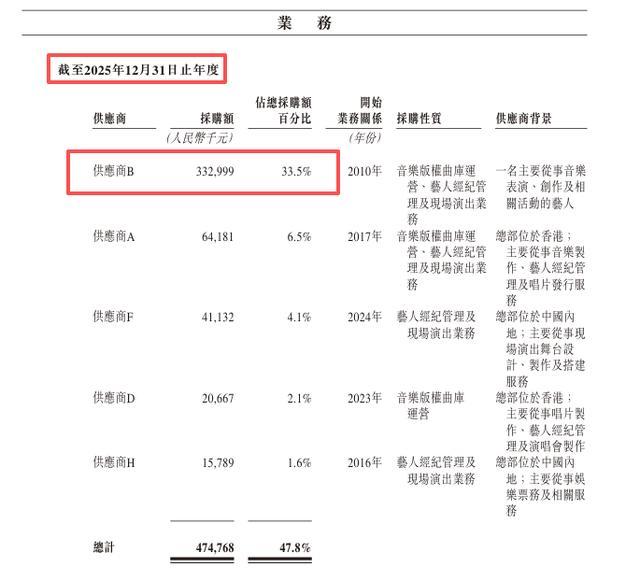
不过,太合音乐的业务结构仍存隐忧。艺人经纪管理及现场演出业务2025年收入7.07亿元,同比下滑23.1%,公司坦承此前的高增长主要源于疫情积压演出的集中释放。更值得关注的是,公司连续两年向代号“供应商B”的单一艺人采购金额超3亿元,占总采购额均超三成,多家媒体推测该艺人即为许嵩。核心人才过度集中,是投资者需要审视的风险。
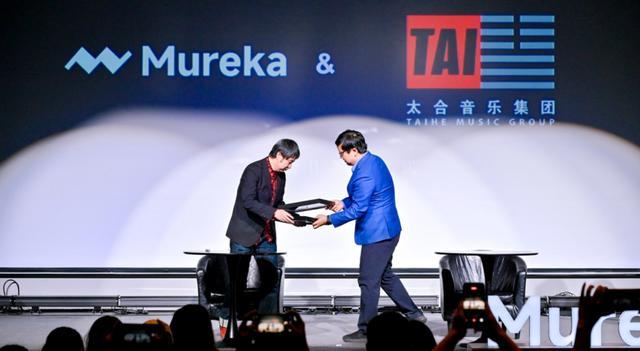
在战略层面,太合音乐正押注AI与国际化。2026 年 1 月 28 日,昆仑万维旗下昆仑天工发布 Mureka V8 音乐大模型,太合音乐同日与其达成战略合作,将推动AI 音乐进入主流音乐产业的制作与发行流程。据报道,太合音乐计划搭建 AIGC 音乐工作室,覆盖词曲生成、音频制作乃至 AI 歌手等场景,并依托自有曲库探索训练生成式音乐模型。截至招股书披露,太合音乐拥有约86.24 万首音乐录音制品,这批存量资产既是 AI 训练的潜在“ 燃料”,也是其区别于纯技术公司的差异化壁垒。
这一布局的底层逻辑在于化解版权摊销的结构性压力。招股书显示,公司无形资产主要由音乐版权及商誉构成,按直线法每年确认固定摊销费用,持续侵蚀利润。市场观点认为,若 AI 生成内容实现规模化,理论上有望降低公司对高价外部版权和头部艺人的采购依赖。但风险同样明确:AI 音乐面临版权法律争议,商业化落地缓慢,“AI 新粮”尚未实现规模量产。