长江存储股权激励解析:30个持股平台、1024人、持股1.29%,公司日赚3.7亿

来源:和君咨询
作者:黄前松 和君资本联席CEO;冀羽 和君咨询师
8月21日,3D NAND闪存龙头长江存储控股股份有限公司(简称“长江存储”)科创板IPO获上交所受理,拟募资330亿元,刷新科创板拟募资金额纪录。继长鑫科技7月上市后,“国产存储双雄”即将在科创板会师。这家国资主导、无实控人的存储巨头,以持续融资支撑技术突破与产能扩张,而其面向核心人才的激励计划,也为科技型企业如何绑定人才、共享成长价值提供了一个鲜活样本。
01
十年磨一剑的“全球第三”
长江存储前身为长存有限,2016年由紫光集团联合国家大基金一期、湖北省科技投资集团、湖北国芯产业投资基金共同出资设立(注册资本386亿元),并非单一创始人创业企业。公司注册地武汉,现任董事长为半导体“老兵”陈南翔,核心技术领导者杨士宁(曾任中芯国际首席运营官)主导自研晶栈Xtacking架构。
公司是国内唯一实现先进3D NAND量产的存储器IDM企业,主营NAND Flash产品(存储芯片、固态硬盘等),自有品牌“致态”。凭借Xtacking架构,公司成为全球首批推出200层以上3D NAND的企业;2025年2月与三星签署混合键合技术专利许可协议,实现中国企业首次向国际存储巨头输出核心技术。
从业绩来看,2025年公司营收631.85亿元、归母净利 142.11 亿元;2026年一季度营收470.42亿元、归母净利 333.79 亿元(日均约 3.7 亿元),单季利润超2025年全年两倍。据TrendForce数据,2026年一季度公司按销售金额和出货量均列全球NAND Flash厂商第三、中国第一。
估值方面,2025年4月Pre‑IPO融资时公司估值约1600亿元,胡润2025独角兽榜中国第九;本次拟发行10%-12%股份募资330亿元,对应发行后估值约2750亿-3300亿元。
02
千亿“国家队”资本的长跑
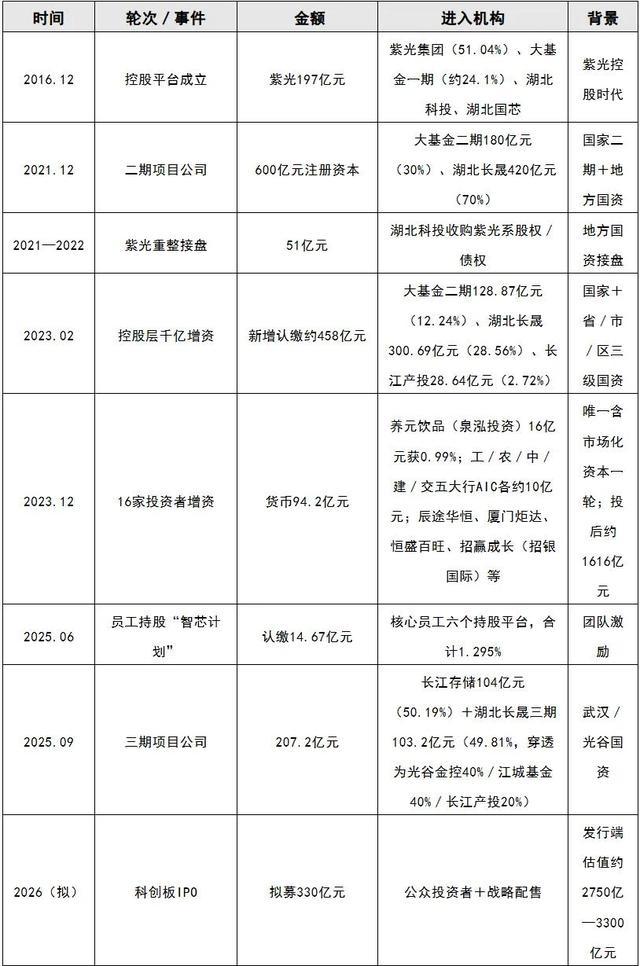
长江存储的融资史,是一部国资与产业资本接力托举史。2016年设立时,紫光集团(出资约197亿元、持股51.04%)、大基金一期(24.09%)、湖北科投(12.99%)、湖北国芯(11.88%)共同出资,初始注册资本386亿元,主攻3D NAND。2019年12月,全体股东等比例增资约176.75亿元,注册资本增至562.75亿元。
2021年紫光集团破产重整,2022年湖北科投以51亿元接手其所持权益,公司进入“无实控人”的国资共治时代。2023年2月,公司完成大规模增资,注册资本由562.75亿元增至1052.7亿元(增幅87%),湖北长晟认缴300.69亿元成为第一大股东,大基金二期认缴128.87亿元。
2023年12月,公司引入16家投资者,增资94.2亿,是唯一一轮有市场化资本集中进入的融资,包括养元饮品通过泉泓投资参与,以及五大行旗下金融资产投资公司或相关投资主体等。随着更多机构进入,公司逐步形成了地方国资、国家大基金与其他机构投资者共同参与的股权结构。
2025年6月,公司推出员工持股“智芯计划”,六个持股平台合计认缴14.67亿元、持股1.295%,绑定核心团队,同年9月整体变更为股份公司。
表1:公司融资历程
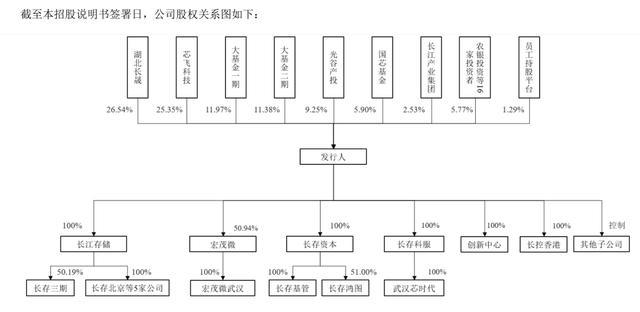
截至招股书签署日,长江存储无控股股东、无实际控制人,形成了地方国资、国家大基金及其他机构投资者共同参与的股权结构。外部资本支持持续投入,内部持股强化利益共享,共同构成公司长期发展的资本与人才基础。
图1:截至招股说明书签署日,公司股权关系图
03
30个持股台、1024人、合计持股1.29%
与很多硬科技企业的大范围员工持股不同,长江存储的员工持股呈现鲜明的国企特色——人员范围较小、授予比例克制、国资备案定价。
从架构来看,为了实施股权激励,长江存储共设立了30个员工持股平台,即武汉市智芯计划一至三十号企业管理合伙企业。其中,智芯一至六号直接持有长江存储股权,其余24个平台嵌入智芯一至五号等直接持股平台,部分存在交叉嵌入,形成双层嵌套架构。30个平台均由武汉众智芯存科技有限公司担任执行事务合伙人。这一架构使员工通过合伙份额间接持有公司权益,既便于对大量持股对象进行分层管理,也有助于集中办理表决、份额转让及退出等事务。
从激励对象来看,长江存储的员工持股计划覆盖1024名核心人员,包括执行董事、总裁、中高层管理人员及专家工程师及以上级别员工。截至2026年3月末公司员工总数1.54万人,参与员工占比约6.64%。
从激励额度来看,员工持股计划所涉及的股票数量占公司总股份数的比例为1.29%。
从定价来看,员工入股价格以2023年6月30日为评估基准日,依据经国资备案的每股净资产评估值确定。2023年存储行业处于下行阶段,公司当年亏损191.81亿元。长江存储股权激励的时点锚定在行业低谷阶段,这一安排让核心员工有机会参与公司后续发展,分享经营改善与长期成长带来的价值增量。
从锁定期来看,6个直接持股平台于2025年6月完成实缴,持股自实缴之日起锁定36个月。通过设置锁定期,公司将股权权益与较长的服务周期相联系,有助于强化核心团队的稳定性。
从人员离职后的股份处理来看,对于锁定期内离职的激励对象,其份额优先转让给员工持股管委会指定的新引进或新晋持股对象;无合适对象或对方放弃受让时,由本次认购的高潜绩优人员承接,并须在12个月内完成退出。
对于锁定期届满、上市前离职的激励对象,可优先向管委会指定的平台现有持股对象,或新引进、新晋符合条件的对象转让全部或部分权益,价格由双方协商。分阶段设置退出安排,既明确了员工离职后的权益处理方式,也为持股份额向后续核心人才流转提供了路径。
最后,从收益来看,若按2025年Pre‑IPO约1600亿元估值计算,员工持股对应市值约20.7亿元,人均约200万元;若按本次发行后约3000亿元估值测算,对应市值约39亿元,人均约380万元。考虑到上市后可能的估值溢价,1024名核心人才的持股价值仍具想象空间。
上市不是终点,而是人才争夺战的新起点。长江存储所处的存储芯片行业人才密度高、抢人激烈,上市后将面对多重挤压,如国际大厂与国内同行对核心技术人员的争夺,互联网、AI等跨界行业以现金溢价虹吸工程师等。因此,在现有员工持股计划基础上持续迭代、滚动推出新的股权激励,既是绑定核心团队、支撑公司发展的现实需要,也是完善长效激励机制、为长期增长提供人才支撑的必然选择。
结
语
长江存储股权激励实践可提炼出三点启示:
其一,“国家队”企业绑定核心人才,靠的是“精准激励”而非“普惠撒网”。长江存储1.29%的持股比例看似不高,但在3000亿元量级的估值下,绝对价值近40亿元,足以对1024名核心人才形成有效激励,同时避免过度稀释国资股权。
其二,国资评估备案的定价机制,是国企员工持股合规性的关键。与市场化低价入股不同,长江存储员工入股价履行国资评估备案程序,股份支付金额有限,既绑定了人才,又守住了国有资产保值增值的底线。
其三,存储“超级周期”下的股权激励,本质是“以时间换空间”的战略耐心。公司十年投入超千亿、累亏数百亿后迎来单季333亿元盈利,核心团队的长期持股与36个月锁定,正是支撑这场长跑的组织基石。
数据来源:白圭创投、长江存储招股说明书、证券时报、经济参考报、中国证券报、TrendForce、Counterpoint、胡润研究院等公开信息