再闯港交所,本末动力IPO的成色与隐忧

近日,港交所挂出本末动力(北京)科技股份有限公司(下称“本末动力”)更新后的聆讯后资料集,备受市场关注。
值得一提的是,这是本末动力第二次闯过上市聆讯——上一次是6月29日,因资料集失效,8月19日重新递表,一个月后再次过关。中信证券(香港)独家保荐,其上市路径是港交所第18C章特专科技公司通道,中国内地证监会6月26日已出具境外发行上市及"全流通"备案通知书。走完这些程序,本末动力距离挂牌只剩定价和发行。
随资料集一同更新的财务数据,勾勒出一条陡峭的增长曲线。本末动力总营收从2023年的0.18亿元,跳到2024年的0.8亿元,再到2025年的2.82亿元,两年复合增速高达300.8%;2026年上半年收入2.00亿元,同比再增39.7%。
但利润表却是另一番景象,公司三年半累计亏损约14.41亿元,仅2025年一年就亏掉8.81亿元,2026年上半年再亏3.91亿元。
实际上,本末动力赶上的上市窗口是顺风期。2025年以来,具身智能和机器人是港A两地最拥挤的融资赛道,宇树科技冲刺科创板,港股18C通道接连放行硬科技公司;下游的消费机器人市场,据IDC统计2025年全球扫地机器人出货量同比增长18.7%,仍在扩容。资本愿意给机器人资产定价,这是事实。
然而,将招股书里的几组数字放在一起看,却让本末动力增长故事埋上一层阴影:在细分市场拿下61.1%份额的"第一名",为什么收入翻着倍涨,亏损却迟迟收不拢?当主力产品增速从253%滑落到40%以下,公司的第二增长曲线在哪里?
一、29元单价的模组,撑起一个4亿元市场的第一名
先看本末动力到底是做什么的。
公司的主业是机器人直驱动力模组。拆开说,就是机器人的"肌肉"——电机加驱动控制的集成模块。传统方案要在电机后面挂一级减速箱来放大扭矩,直驱方案则取消减速器,让电机直接驱动负载,换来的是更低的噪音、更高的响应精度和更紧凑的结构。
这门生意的盈利逻辑很朴素:把模组大规模卖给下游机器人整机厂,靠出货量摊薄成本,赚取制造和技术溢价。
在模组之外,本末动力还做两类延展业务:具身关节模组(面向人形机器人的关节执行器)和轮足机器人整机(刑天、TITA、TITATIT、D1几个系列),前者卖给具身智能公司,后者卖给工商业客户和科研机构。
收入结构说明了谁是顶梁柱。2025年,公司消费场景的机器人直驱动力模组贡献收入2.48亿元,占总收入的88.0%;工商业场景模组占7.0%;具身关节模组和轮足机器人整机分别只占2.4%和2.6%。2026年上半年,消费模组占比仍有82.3%。
一句话,本末动力目前就是一家给扫地机器人等这类消费机器人供应核心部件的公司,其余业务都还处在成长壮大期。
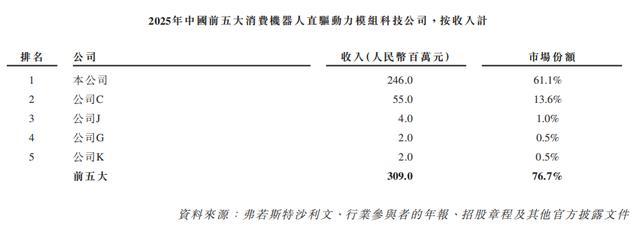
这块顶梁柱的市场地位,招股书援引弗若斯特沙利文数据给出了两个口径。窄口径下,2025年本末动力在中国消费机器人直驱动力模组行业排名第一,份额61.1%——但这个细分市场的前五名收入合计只有3.09亿元,整个池子约4亿元,仅占中国消费机器人动力模组行业的3.9%。
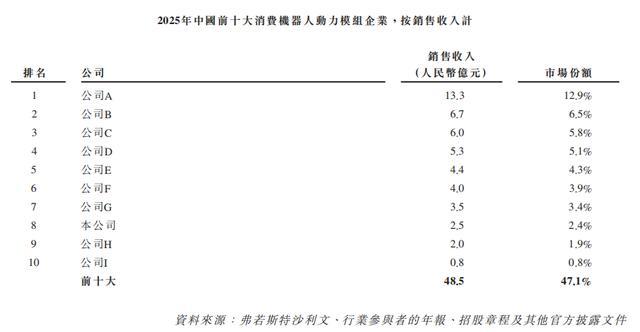
放到宽口径的中国消费机器人动力模组市场里,本末动力排名第八,份额2.4%,排在前面的全是传统微电机厂商,且第一名2025年收入达13.3亿元,是本末动力的五倍还多。
轮足机器人整机的处境类似:本末动力排全球第六、中国第四,份额3.3%和4.7%,而全球第一名——一家2016年在杭州成立的足式及人形机器人公司——拿走了42%的份额,收入是本末动力的十二倍。
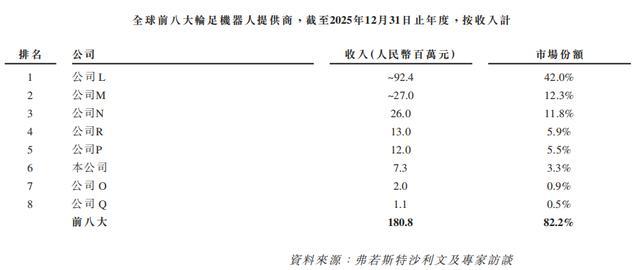
更值得留意的是单价。2025年本末动力卖出842万套消费级直驱模组,平均每套约29元。29元的单价乘以巨大的出货量,构成本末动力收入的绝对主体,也决定了这门生意本质上是一门薄利的制造业生意,而不是高毛利的硬科技叙事。
股东结构是本末动力少有的"高配"环节。创始人张笛,32岁,2016年从北京理工大学机械工程专业毕业,后赴香港科技大学攻读机器人系统与控制方向,2020年3月以10万元注册资本创立公司,目前通过沃壤众合、沃壤众创和固源投资三个平台控制公司41.30%的股权,董事长兼CEO一肩挑。"大疆教父"李泽湘,则是通过松山湖机器人研究院持股1.76%。
机构股东里,北京国资背景的资金合计持股约21.06%(京国瑞管理公司系的先进制造投资、京国管投资,加上顺禧基金系的三只基金);联想系资本合计约13.74%(联想之星、联想创投、君联投资);松禾创智、奇绩创坛、五源资本、华泰系基金也都在股东名单上。
这套股东班底有一个鲜明特点:学院派创业者加国资与产业资本混编,融资节奏与估值跳升高度绑定在机器人的资本热度上。
2025年这一年,本末动力连融四轮——3月B轮1.4亿元、投后估值7.7亿元,5月B+轮投后8.4亿元,9月B++轮投后12亿元,12月C轮1.86亿元、投后估值31.85亿元。
可见,在短短九个月时间里,本末动力投后估值翻了近两番,这与同期具身智能赛道整体的估值膨胀基本同步。
二、收入翻倍的另一面:减速、亏损与变紧的现金流
如果说股东名单是这本招股书里最好看的部分,那么财务数据就是最需要打量的部分。
第一个问题出在增长的斜率上。
本末动力收入增速2024年为355.0%,2025年为253.0%,2026年上半年骤然落到39.7%。
拆开看,作为基本盘的消费级直驱模组,今年上半年收入同比增速只有约26%;被寄予厚望的具身关节模组,上半年收入330.5万元,同比仅增11.1%;真正高增长的是轮足机器人整机,同比增323.5%,但绝对额只有0.11亿元,尚不足以对冲基本盘的减速。
第二个问题在亏损的结构里。
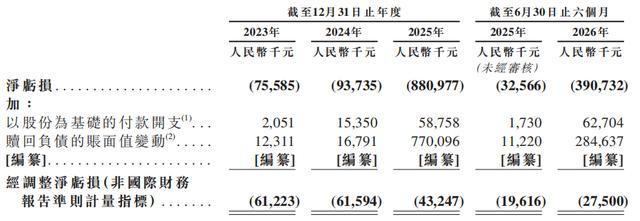
报表层面,公司净亏损从2023年的0.76亿元扩大到2025年的8.81亿元,2026年上半年再亏3.91亿元,同比放大超过十倍。
但这笔巨亏大部分不是经营造成的,而是与可赎回优先股等赎回负债的账面值变动有关。2025年公司一次性计了7.70亿元,2026年上半年又计了2.85亿元——融资越密集、估值涨得越快,这项非现金损失就越大,且要到上市、优先股转为普通股后才能消失。
若剔除掉这类项目和以股份为基础的付款,本末动力经调整净亏损(非国际财务报告准则口径)2025年为0.43亿元,亏损率收窄到15.4%。但2026年上半年,其经调整亏损从上年同期的0.2亿元扩大到0.28亿元,亏损率停在13.7%没有再降。换句话说,公司经营层面的减亏在2026年上半年停滞了,绝对亏损额反而在扩大。
钱到底亏在哪里?一半是研发,一半是上市前后的行政开支。
2026年上半年,公司研发开支0.54亿元,同比几乎翻倍,占收入的26.8%,公司192人的研发团队仍在扩张;同期行政开支高达0.83亿元,占收入的41.4%,同比翻了五倍多,招股书解释主要来自股份支付和上市相关费用。而同期收入端42%的同比增速,已经摊不薄这样的费用扩张。
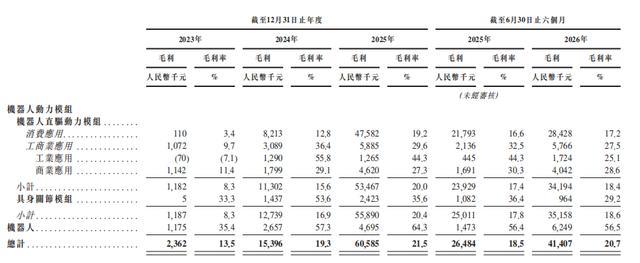
毛利率的走势则是少见的亮点。公司整体毛利率从2023年的13.5%一路提到2025年的21.5%,2026年上半年为20.7%,靠的是产线爬坡和规模效应——制造费用占收入的比例从2023年的14.4%压到2025年的3.3%。
但分产品看,毛利率分化明显。占公司收入八成以上的消费级直驱模组,2025年毛利率只有20.0%;单价29元的产品,再优化也抬不出高毛利。毛利率更高的具身关节模组反而在往下走,从2024年的53.6%降到2025年的35.6%,2026年上半年再降到29.2%,公司为进入人形机器人供应链选择了以价换量。毛利率最高的是轮足机器人整机,毛利率达到56%以上,但收入占比不到6%。
现金流是第三个、也是最实在的压力点。
往绩记录期间,本末动力经营活动现金流全部为净流出:2023年流出0.53亿元,2024年0.67亿元,2025年0.7亿元,2026年上半年又流出0.65亿元——半年的现金流出已快接近2025年全年了。
截至2026年6月末,公司账上现金2.94亿元,按上半年的消耗速度,不考虑IPO募资,大约能撑两年。事实上,本末动力并非第一次贴着现金红线运行,2023年末,其账上现金及现金等价物一度只有41.2万元,2024年末也只有0.16亿元,几乎完全靠一轮接一轮的融资续命。
更关键的是,根据股东特殊权利终止协议,若公司撤回上市申请或未能在规定时限内完成上市,优先股股东的赎回权将自动恢复,这背后意味着上市对本末动力而言不只是融资渠道,也是一道必须跨过去的关口。
另外,营运资金的两个科目,也暴露了本末动力增长质量的另外一面。
数据显示,公司贸易应收款项及应收票据从2025年末的0.79亿元,半年内激增114.9%到1.71亿元,相当于同期收入的85%;周转天数从2025年的77天拉长到112天,明显超出公司30至90天的标准信用期。存货同期从0.32亿元增加157.1%到0.83亿元,存货周转天数从47天回升到65天。
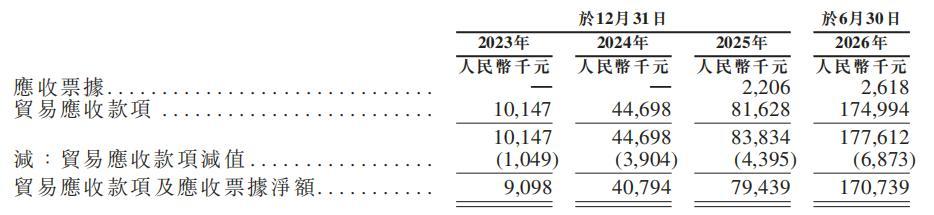
公司解释为配合业务扩张的战略性备货和新客户信用期变化,这个解释说得通,但应收和存货同时翻倍式上涨、经营现金流同步恶化,至少说明公司这一轮增长的现金含量在下降——收入确认了,钱还没回来。
采购端同样有隐忧,公司销售成本占收入长期在八成上下,原材料(漆包铜线、铁芯、磁铁等)是成本的绝对主体,铜和磁材价格的波动会直接影响那本就不厚的毛利。
三、窄赛道里的攻防:对手、空间和应对
把视线从报表移到市场,本末动力面对的是一个机会与挤压并存的环境。
机会的一面是渗透率。2025年全球机器人动力模组市场规模约1100亿元,其中直驱动力模组只有20亿元,渗透率不足2%。弗若斯特沙利文预计,到2030年直驱模组市场会增长到63亿元,2026年至2030年复合增速81.3%;具身关节模组市场同期复合增速更高达106.5%,2030年规模预计67亿元。
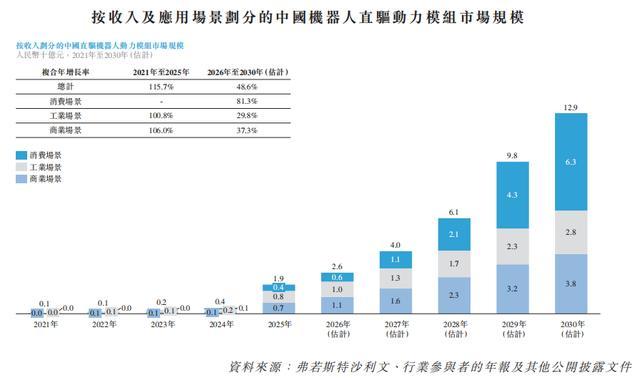
下游消费机器人仍在增长,而具身智能是当下资本和产业政策双重加码的方向——如果人形机器人供应链真如预期放量,那么本末动力手里61.1%份额的直驱技术和刚起步的关节模组,都站在对的位置上,想象空间很大。
但挤压的一面同样真实。下游扫地机器人行业2026年已进入"清场"阶段,科沃斯、石头、追觅前三家合计份额超过七成,整机厂的价格战和降本压力会顺着供应链上传,直接压到29元单价的模组上,正如前文所提到的,本末动力消费模组今年上半年26%的收入增速与20%的毛利率,已经反映了这种传导。
公允地说,本末动力手里并非没有牌。该公司在一个巨头还没认真下场的技术路线上做到了出货量第一,全球首款商业化直驱双轮足机器人、首款整机模组化轮足机器人D1都出自其之手;345项中国专利(含46项发明专利)、模组化拼接的平台化设计,让核心部件和算法可以在多条产品线复用;毛利率从13.5%到21.5%的爬坡,证明制造端的改善是真实的,不是讲故事。
同时值得肯定的是,本末动力的应对之策也很有自己的想法和考量,可以说面对市场的变动,公司在不断的积极调整战略措施。
成本端,2026年新增四条自动化产线,目标自动化率超过50%,配合供应链升级把单位材料成本再降15%至20%,具体打法包括供应商分级、采购订单从每月一次改为每周滚动下单、与磁铁和铜线等主要供应商谈季度或半年度量价锁定。
产品端,从零部件供应向增值组装延伸——把动力模组与客户部件集成为轮毂组件交付,提高单客收入;具身智能方向则扩充一体化关节模组、灵巧手模组;整机端围绕D1平台做配置扩展和生态配件。
渠道端,对大客户建立专门的客户团队,在规格设计阶段就介入客户产品开发以锁定订单,同时通过国际展会和海外经销商拓展服务机器人、陪伴机器人客户。
研发端,靠模组化设计把产品开发周期缩短15%以上、单项目研发成本降低5%至10%。管理层给出的目标是:未来两年实现净利润转正和经营现金流转正。
结语
通读这份聆讯后资料集,本末动力呈现出的画像并不复杂:在极窄技术路线上做到出货量第一,靠超级大客户完成了商业化冷启动,在资本最热的年份把估值从7.7亿元推到31.85亿元,然后带着一份增速回落、亏损未止、现金流为负、应收存货双升的报表,走到公开发行的门口。
亮点是真的——61.1%的细分份额、持续爬坡的毛利率、看得见的降本路径和一套豪华股东班底;压力也是真的——29元单价撑起的收入基本盘、半年流出近0.65亿元的经营现金流,以及一条尚未跑通的第二曲线。
IPO能解开的是本末动力资金的题:补上现金、卸下优先股赎回权的压力。但其增长质量和盈利时间表这两道题,招股书给不了答案,只能留给上市之后的市场去检验。