
景旺电子:强趋势已经形成,后市怎么看?

一、今日行情与最新动态(2026-09-21)
今日收盘 110.16 元,+5.47%,成交 40.41 亿元,总市值 1103.02 亿元。9/3 收盘 88.42 元→9/21 收盘 110.16 元,13 个交易日累计上涨约 24.6% 。
今日大涨的直接催化:H 股全球发售启动(招股首日)。公司拟全球发售 7294.43 万股 H 股,香港公开发售约 10%、国际发售约 90%,最高发售价 69.88 港元 / 股,每手 100 股,招股期 9 月 21–24 日,预计 9 月 29 日港交所主板挂牌(代码03228.HK)。募资总额上限约 50.97 亿港元、净额约 49.61 亿港元 [待核・媒体(引招股书)],基石投资者包括中际旭创、易方达基金、博时国际、天弘基金、Ninety One Asia、JPMAMAPL、霸菱等。
二、商业模式:三条产品线 × "1+1+N"
公司是国内少数同时覆盖刚性板(RPCB)、柔性板(FPC)、金属基板(MPCB)三大产品线的厂商,产品含多层板、HDI、SLP 类载板、高多层板、刚挠结合板、高频高速板、封装基板等。战略布局为"1+1+N":1 个支柱型业务(汽车电子)+ 1 个重点发展业务(通信与数据基础设施)+ N 个高潜力业务(智能终端、工业控制、能源、医疗设备等)。
基本盘:全球第一大汽车电子 PCB 供应商,2025 年按收入计市场份额约 10.6%(较上年提升 1.6 个百分点),全球前十大 Tier1 汽车供应商中 8 家为其客户 ;PCB 行业全球排名第 11 位、中国内资 PCB 百强第三。
AI 第二曲线(关键逻辑):随着新增 mSAP 产线全面投产,公司已实现800G、1.6T 光模块 PCB 批量交付,2026Q2 800G 及以上速率光模块收入环比增长近 1500%;同时布局 AI 服务器高多层板 / HDI(珠海 HLC 工厂)。
2026 年 4 月深圳总部高端 PCB 智能制造工厂投产,聚焦高频雷达、刚挠结合、HDI、厚铜等高端品类 。
三、财务质量:增收不增利的完整拆解
核心矛盾:2026H1 营收 86.11 亿元(+21.37%),归母净利润 6.02 亿元(−7.38%),扣非净利 4.66 亿元(−13.33%),净利率 7.09%(上年同期 9.21%)。
增收不增利的三重挤压 :
汇兑损失:人民币升值致报告期汇兑损失 1.23 亿元,上年同期为汇兑收益 0.38 亿元,汇兑对净利润影响超 1.5 亿元;
原材料涨价:营业成本同比增长 23.19%,高于营收 21.37% 的增速,主因铜价上行;
费用与扩产:长期借款激增至约 46 亿元(媒体口径)推升财务费用,新产能爬坡摊薄毛利。
毛利率趋势(连续两年下行,但 Q2 已现回升):
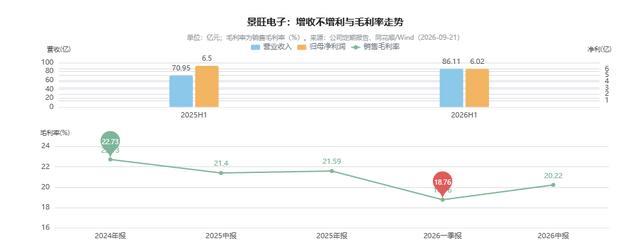
读图要点:毛利率从 2024 年报 22.73% 一路降至 2026Q1 的 18.76% 低点,中报回升至 20.22%—— 按公式反推 Q2 单季毛利率约 21.4%,说明Q2 产品结构升级(高毛利 AI 光模块占比提升)已在抵消成本压力。盈利端同样改善:2026Q2 归母净利润环比 + 58.55%。
现金流是当前最弱一环:2026H1 经营活动现金流净额 6.04 亿元,同比−33.8%(上年同期 9.13 亿元),叠加存货攀升、长期借款扩张,扩产期的现金压力需跟踪。
四、竞争与估值:93 倍 PE 是全场最贵
公司 |
总市值(2026-09-21) |
市盈率 TTM |
定位 |
景旺电子 |
1103.02 亿 |
93.24 |
汽车电子 PCB 全球第一,AI 光模块 PCB 新锐 |
沪电股份 |
2424.70 亿 |
47.89 |
AI 服务器 / 交换机 PCB 龙头 |
胜宏科技 |
2377.58 亿 |
48.50(H 股 38.59) |
AI 算力 PCB 弹性标的,今日涨停 |
鹏鼎控股 |
2097.37 亿 |
55.36 |
FPC 全球龙头(苹果链) |
景旺是四家中估值最高、盈利增速最慢的一家:PE (TTM) 93.24 倍对应 TTM 归母净利仅 11.83 亿元 [推算・公式:2025 全年 12.31−2025H1 6.50+2026H1 6.02]。其溢价逻辑只能靠 "汽车基本盘 + AI 弹性" 双故事支撑,但 AI 光模块收入基数小、占比低,尚未在利润表兑现规模效应(该判断为推断:目前仅知 Q2 环比 + 近 1500%[一手・公司中报],未取得光模块收入的绝对占比)。
估值分档(以 2026H2 盈利增速为自变量):
档位 |
触发条件(H2 归母净利同比) |
判断方向与优先顺序 |
被推翻信号 |
高增长兑现 |
>30%,且毛利率回升至 21% 以上 |
93x PE 可被盈利消化,AI 属性溢价成立;股价对业绩兑现高度敏感,跟随订单节奏 |
Q3 单季毛利率 < 20% |
温和增长 |
+10%~30% |
估值偏贵,溢价收窄;不宜追高,等待回调或 H 股挂牌后的比价冲击 |
800G + 收入环比增速骤降 |
低增长 / 负增长 |
<10% 或继续下滑 |
93x TTM PE 难维持,对标同行 48–55x 存在明显下修空间 |
汇兑、铜价持续双杀 |
A/H 比价提示:H 股发行价上限 69.88 港元,按 1 港元≈0.92 元人民币假设折算约 64 元,约为 A 股现价 110.16 元的六成 [推算・公式,含汇率假设 —— 假设卡:来源 = 市场汇率水平,与公司无直接关联,仅用于量级示意]。9 月 29 日挂牌后 A/H 比价关系将成为 A 股情绪的重要变量,H 股若破发或 A 股溢价过高,均可能反向压制 A 股估值中枢。
一句话总结:景旺电子基本面是 "真成长、假当期利润"—— 汽车 PCB 全球第一的底盘 + 光模块 PCB 环比 1500% 的弹性是真的,资金也悄悄进入,后面可能走强趋势行情;9 月 29 日 H 股挂牌是最近的验证窗口。本分析不构成投资建议,不给出买卖评级与目标价。
仅供参考,请仔细甄别,谨慎投资。