
沈鼓集团12年两次闯关,市占率突破51%,吹响了东北振兴的号角

中秋佳节之前最让人瞩目的上市公司,莫过于来自于东北的沈鼓集团。
一周以来,股价暴涨暴跌,以至于上交所连续发布公告,将持续对该股上市初期交易予以密切关注。
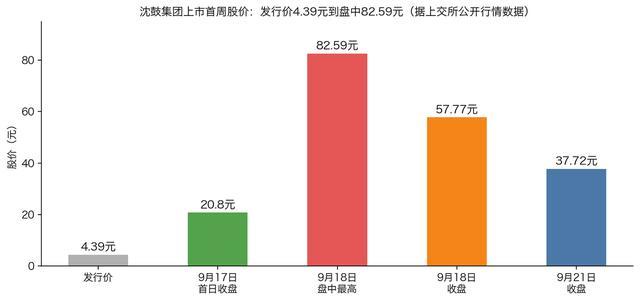
不过,让星空君更上心的,不是它的股价,而是它的经历,它的行业,以及当前的经济形势。
沈鼓集团的前身,是一五时期156项重点工程之一的沈阳鼓风机厂。七十年过去,它生产的核心装备有一个共同特点,又大又重又关键。离心压缩机、泵、汽轮机,是石化、化工、冶金、核电这些重资产行业的心脏设备。这些设备的共同点是,过去长期被西门子能源、贝克休斯等外资巨头垄断。
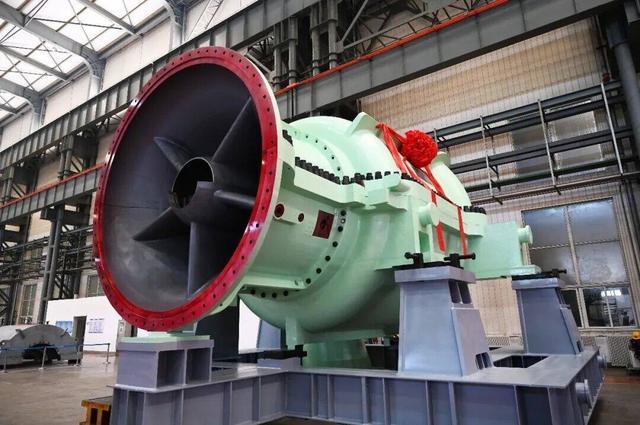
如今已经占领了国内市场51%的份额,攻守之势换了位置。
公司第一次冲刺资本市场要追溯到2012年启动的上市进程,2014年4月首次报送申报稿。但那个周期的沈鼓赶上了东北经济的至暗时刻,传统重工业需求萎缩,公司自身陷入亏损,2015年不得不撤回申请。
透过沈鼓集团最新的招股书,星空君惊喜的发现,喊了二十年的东北振兴,终于开动起来了。
一、结构性转型的春风吹到了东北
东北重大技术装备的老字号几乎都在这个周期里恢复了元气,比如哈尔滨的电站设备、大连的船舶配套、长春的汽车零部件、沈阳的机床和通用机械。
这些企业的共同画像是:几十年前打下技术底子,在产业周期的低谷里奄奄一息,然后在国产化替代和能源结构转型的东风里再次起步。
它们的复苏不需要靠补贴,靠的是真订单、真技术和真客户,这正是这一轮东北叙事和过去二十年最大的不同。
喊口号喊不出离心压缩机,真金白银的订单才可以推动产业快速发展。电力投资、核电建设、炼化一体化、天然气储运,每一条产业链的上游都是重大技术装备。而这些需求有一个共同点:不依赖地产,不依赖消费,靠国家能源战略和工业投资驱动。
星空君常说,现在的经济是结构性转型。靠服装玩具小家电驱动的旧的经济结构,不足以支撑庞大的产能。而新能源革命、AI基建、高精尖科技的国产化替代,才是这一轮经济发展的底层驱动力。
实现了顺利转型的重型机械企业,开始吃到这波红利。
对于沈鼓集团来说,混改是分水岭,股权结构的调整引入了市场化机制,管理层的激励和决策逻辑随之改变,为后来的业绩翻身铺了路。
业绩拐点则来自两个方向:一是传统石化冶金设备需求在周期底部完成出清,活下来的龙头拿到了更高的份额;二是核电建设提速,核电泵、核级压缩机组等高端产品需求放量,而这些产品的技术门槛和毛利率,远非普通工业泵可比。
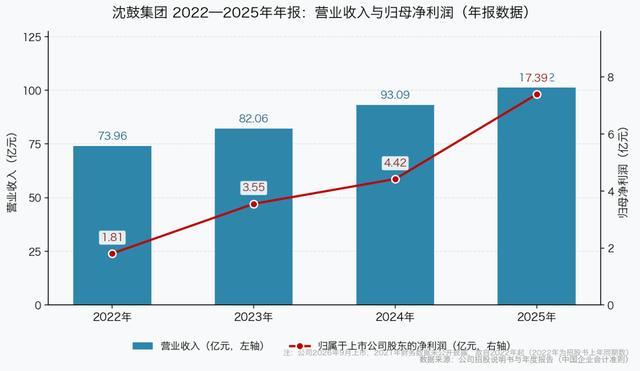
按照招股书,这次重新递表的沈鼓,年营收101亿元,多项产品市占率第一,其中核心产品在国内市场的份额高达51%;核电泵等高端产品实现突破,打开了过去被进口设备垄断的新空间。
二、沈鼓集团的大客户们
星空君认真读完公司的招股书,大客户大多集中在石化、化工、核电等大型重资产行业,以大型央企国企为主。
这类客户的共同点是家底厚、信用强、订单大;也有另一个共同的缺点,回款慢。
这构成了沈鼓商业模式的两面性。
一面是订单质量。给大型炼化、核电项目配套的压缩机组,单台价值高、技术门槛高、验证周期长,一旦进入客户的合格供应商名录,合作关系往往维持数十年。51%的市占率不是营销出来的,是一台一台机组在装置里跑出来的。核电泵的突破更是极高的含金量,核电设备对可靠性要求近乎苛刻,能实现国产替代,等于拿到了高端市场最硬的一张门票。它的意义还不止订单本身:核电设备的供应商认证周期以十年计,一旦进入,后来的竞争者几乎无法撼动。这类准入即壁垒的生意,是估值体系里最值钱的资产。
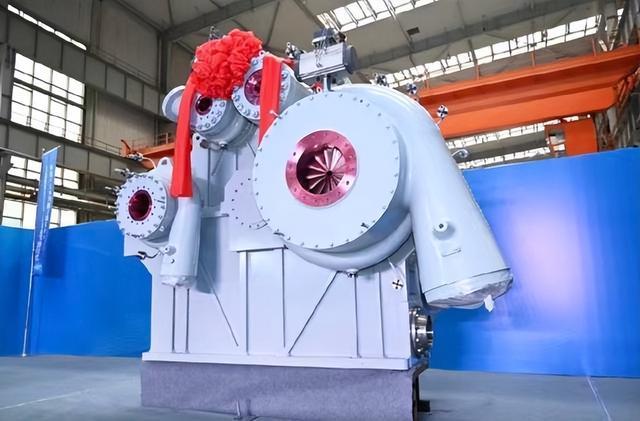
另一面是现金流的代价。重大技术装备行业的通行规则是以销定产、先货后款:合同签了收一笔预付款,交货验收再收一笔,剩下的质保金要等项目稳定运行数年才结清。一台大型离心压缩机的交付周期长达一年以上,占用的是企业从设计、采购到制造的全流程资金。客户是央企,最终大概率不会赖账,但不赖账和及时到账是两回事。61.41%的逾期应收账款占比,就是这个行业特性叠加大客户强势地位的直白呈现,应收账款的规模,恰恰是订单规模的影子。
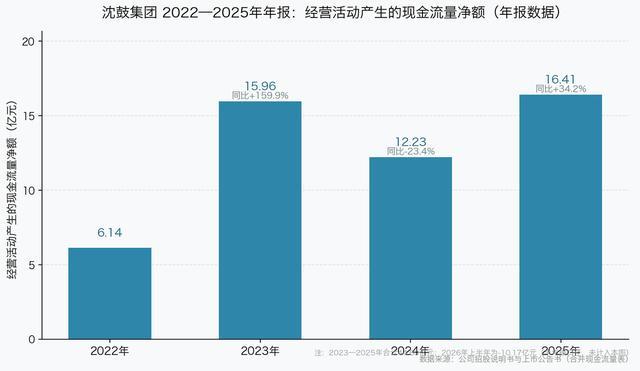
这种生意的现金流改善,通常有两个观察窗口:一是下游资本开支上行期,客户付款节奏整体加快,逾期比例自然回落;二是企业议价能力提升,能收到更高比例的预付款。
沈鼓集团的招股书里,募资补充流动资产正是为下一轮订单扩张储备弹药:核电和高端化工的排产周期普遍以年计,谁先拿到钱,谁就能吃下更多的订单。
所以看这类公司,不能只盯利润表。利润的含金量,要靠经营现金流来验证;而现金流的改善,靠的是下游行业景气度回升带来的议价能力修复。这次募到的13.65亿元,相当一部分要补的正是营运资金的缺口。
这也是理解当下这一轮重装备行情的关键,经济结构转型推动企业订单结构转型,从低毛利的传统石化冶金,升级到核电、高端化工和国产替代的新需求。
三、机电产品的未来是出海
据海关总署9月8日发布的数据,2026年前8个月,机电产品出口12.91万亿元,同比增长21.9%;而劳动密集型产品出口2.74万亿元,同比下降0.6%。
这个数字和星空君关于经济结构性转型的解读不谋而合。
服装、鞋靴、家具、玩具,这些曾经撑起世界工厂名片的产品,正在退出出口舞台的中央;取而代之的是机电产品、高端装备、新能源汽车和集成电路。
上世纪八九十年代,中国出口靠纺织品和轻工产品,一亿件衬衫换一架飞机的案例被写入教科书;入世之后的二十年,代工和组装接棒,电脑和手机成了出口冠军;最近五年,新能源汽车、锂电池、光伏组件和高端装备接过了接力棒。
每一次切换,出口的平均单价、技术含量和利润率都上一个台阶,而对应的产业地理也随之改写。
上一轮的主角在沿海,这一轮的主角里,东北回到了名单上。
星空君翻完沈鼓集团的招股书感慨万千,东北振兴靠的不是口号,靠的不是补贴,而是多年的技术积累,国产化替代的浪潮,和实打实的品质。
当然了,需要提醒投资者的是,当前沈鼓集团的估值并不合理,风险极高。
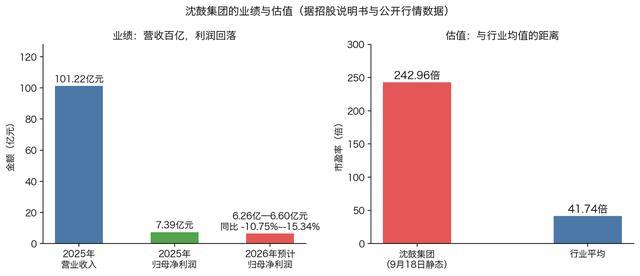
即便把核电放量、国产替代所有乐观的故事都讲完,一千多亿市值对应的订单和利润,大概率也要排到十年以后。