
婴儿辅食龙头的品控乌龙,敲响英氏IPO警钟

9月初,一名江苏消费者称,自己购买的英氏婴幼儿牛肉泥拆封后,发现盒内除了4袋辅食泥,还混入了4袋染发剂,染发剂包装与辅食包装颜色相近。
接着媒体报道显示,英氏客服确认涉事产品由上海贝贝加食品科技有限公司代工生产,但无法提供工厂发货视频。
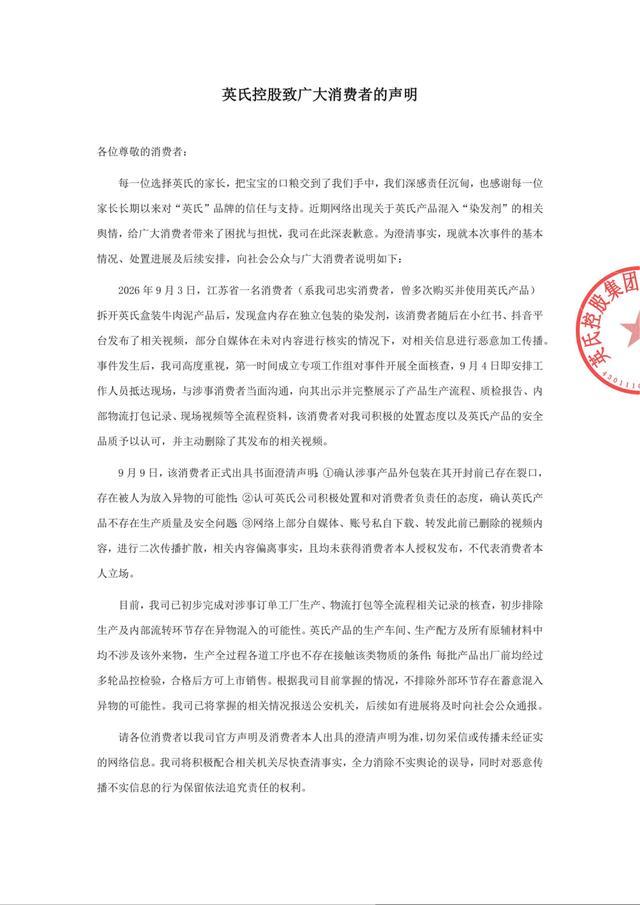
9月9日,英氏官网发布声明称,消费者确认产品外包装在开封前已经存在裂口,存在被人为放入异物的可能,并认可公司的处理态度;经过排查,公司认为涉事产品不存在生产质量及安全问题。
但因为不能在事后快速完成生产环节的证据溯源,导致本无品质问题的产品蒙上一层信任阴影。
等到舆情发酵后,才用一纸声明挽回损失,一定程度上暴露了英氏对于一线生产掌控力的薄弱性。
如果每一次质量争议都只能靠品牌声明来解释,却不能第一时间提供批次追溯、包装记录、生产监控和第三方调查,品牌就很难把“我们重视品质”转化成可信的经营能力。

英氏控股2024年4月挂牌新三板,2025年6月向北交所提交上市申请,7月收到问询,2025年12月通过上市委审议,2026年4月29日进入“提交注册”阶段。
此后,IPO进度没有出现新的公开节点。
截至2026年9月22日,公开披露页面显示的最新状态仍是“提交注册”。公司5月曾公告将上市相关股东会决议有效期延长至2027年6月11日,6月8日相关议案获股东会通过。
英氏在IPO过程中曾两次因为财务报告有效期届满而中止审核。
对一家消费品企业来说,财务数据需要不断更新,本身并不罕见;真正重要的是,每一次更新,监管都会重新观察公司的增长质量、费用结构、供应链和风险变化。
英氏最新披露的业绩,已经出现了新的信号。
2025年,公司实现营业收入22.21亿元,同比增长12.47%;归母净利润2.42亿元,同比增长14.82%;毛利率为58.56%。
但2026年上半年,公司营业收入为11.72亿元,同比增长3.56%;归母净利润1.56亿元,同比增长1.87%。收入增速和利润增速都降至个位数。
更值得注意的是,婴幼儿辅食仍然是绝对主业。2026年上半年,公司婴幼儿辅食收入8.69亿元,同比增长只有0.56%,毛利率为62.40%;儿童食品收入虽然同比增长38.40%,但规模只有9421.81万元,暂时还不能替代辅食业务。
但增长明显变慢了,一直以来英氏最显眼的优势就是高毛利。婴幼儿辅食的毛利率超过60%,高于不少传统食品企业。
但高毛利不等于高效率。过去三年,英氏销售费用持续增长,2025年达到约8.42亿元;研发费用率从2023年的0.52%升至2025年的0.93%,仍然不到1%。
2026年上半年,公司销售费用4.48亿元,同比增长12.81%,销售费用率升至38.20%,而营业收入只增长3.56%。
相当于企业用更多营销投入维持更慢的收入增长。
英氏的销售费用主要流向线上平台推广、平台使用费及佣金、销售人员薪酬和品牌宣传。它依赖天猫、京东、抖音等平台获得曝光和订单,也必须不断为这些入口支付费用。
这套模式在行业增量期非常有效。
品牌先用广告和渠道教育消费者,再用高毛利产品覆盖投放成本;销量扩大后,品牌排名上升,平台权重提高,新的投放继续带来销量。
但当出生人口减少、平台流量变贵、同类品牌大量进入时,飞轮会变得沉重。
2025年中国出生人口为792万人,低于2024年的954万人。英氏也在2026年的半年报中也将出生率下降列为重大经营风险。这种大环境影响下,销售费用已经不只是增长工具,也变成了维持基本盘的固定压力。
出生率下滑的存量市场竞争中,产品是否仍有足够的自然复购和品牌溢价,决定了消费企业的下半程的耐力。

代工本身不是婴幼儿食品行业的特殊现象。
辅食品牌SKU多、单品规模差异大、生产线要求不同,委托生产可以帮助品牌降低固定资产投入,也可以更快推出新品。英氏自己也采用自主生产与委托生产结合的模式。
根据半年报,公司自主生产的主要是米粉、纸尿裤、成长裤和纸尿片;部分婴幼儿辅食、儿童食品、营养食品及少量卫生用品则交由受托企业生产。
英氏在文件中称,公司会向代工厂提供配方、规格、参数指标和工艺质量标准,并通过“五共质量管理体系”进行全过程管控。
但食品安全管理的难点,不是有没有一套制度,还要看制度能否在每个工厂、每个班次、每个包装环节真正执行。
一盒辅食从原料、生产、灌装、包装、仓储到运输,中间经过多个节点。品牌可以拥有配方和商标,却不一定拥有每个节点的现场控制权。
染发剂事件目前没有公开调查结论,但它把这种结构性风险变成了消费者能够直接看见的场景:当品牌不能解释异物如何进入包装,消费者不会因为“这是代工厂生产”而降低对品牌的要求。
监管规则也在改变。
市场监管总局2026年发布的婴幼儿辅助食品安全监管行动,明确要求规范委托生产全流程管理,压实委托方对受托方的质量安全管控责任;《食品委托生产监督管理办法》将于2026年12月1日起施行,明确委托方应具备监督受托方的能力,并对委托生产食品安全负责。
这意味着,未来品牌不能只证明“代工厂有资质”,还要证明自己有能力监督代工厂。
9月9日,上海市市场监管局公布特殊膳食食品过度包装抽查结果,英氏一款婴幼儿零食礼盒因包装空隙率不合格。这个问题与染发剂事件不是一回事,但它说明监管视线已经从内容物延伸到包装、标签和全链路管理。

英氏是一家典型的创始人和核心团队共同创业型公司。
2008年,马文斌与万建明、彭敏等人进入母婴产品行业。公开法律文件称,马文斌自创业以来一直是团队带头人,并长期担任公司董事长。
英氏早期的竞争力,来自这支团队对品类的判断。
当时国内婴幼儿辅食还不是一个成熟的大市场,英氏通过“分阶喂养”建立产品差异,将米粉、面条、果泥、肉制品和儿童零食组织成一套完整的产品体系。
这套方法帮助英氏从一个细分品类品牌,成长为综合母婴企业。
截至2025年末,马文斌、万建明和彭敏分别直接持有英氏19.85%、14.31%和14.31%的股份,马文斌通过长沙英瑞进一步控制3.55%的股份,三人合计控制公司52.02%的表决权。三人无法形成一致意见时,以马文斌意见为准,一致行动协议有效期延长至2032年。
这种结构有利于快速决策,也让英氏在长期战略上保持稳定。
但创始人强控制的另一面,是组织能否从“老板判断”升级为“系统判断”。
英氏的下一阶段,考验的不是创始人还能不能做出一个爆款,而是公司能不能让质量管理脱离个人经验,成为组织的硬能力。
婴辅赛道正在进入第二轮竞争,英氏面对的也不是某一个竞争品牌,而是三个层面的品牌竞争。
第一层是亨氏、嘉宝、小皮等外资或国际品牌。它们在研发体系、全球供应链和长期品牌认知上仍有积累。
第二层是英氏、小鹿蓝蓝、秋田满满、爷爷的农场等本土品牌。它们更熟悉中国家庭的消费场景,也更擅长用电商、内容营销和新品迭代抢占市场。
第三层是母婴渠道和平台本身。谁能获得更好的流量、货架和推荐位,谁就更容易在短期内扩大销量。
英氏招股书也承认,国内婴幼儿辅食市场尚未形成稳定格局,外资品牌和本土品牌仍在争夺份额。
行业竞争的变化是,过去大家比的是谁能更快占领消费者心智;现在还要比谁能把产品、供应链和合规成本控制住。
爷爷的农场今年1月向港交所递交上市申请,7月5日因六个月有效期届满而失效。招股书失效不等于上市失败,但它至少说明,婴童食品品牌并不能仅凭市场排名和收入增长顺利完成资本化。
英氏创始人证明了自己精准眼光对细分品类的判断,把婴幼儿辅食做成一门超过20亿元规模的生意,但过去的成功逻辑正在进入边界。
用营销建立品牌,用代工扩大供给,用高毛利支撑利润,这套方法仍然有效,却越来越贵。
英氏2026年上半年婴幼儿辅食收入接近停滞,销售费用率却继续上升;公司进入注册阶段后,行业监管又把委托生产、产品追溯和品牌责任放到了更明确的位置。
因此,染发剂风波只是一次事故,无论责任最终落在哪个环节,关键是英氏能不能拿出一套让消费者、监管者和投资者都相信的质量控制系统?
英氏还在等待IPO批文。但它真正等待的,可能不是一纸注册结果,而是市场对它的重新定价:这究竟是一家靠流量和代工做大的婴辅品牌,还是一家已经具备产品、研发、供应链和质量组织能力的公众公司。