全款买房潮背后,房价很难再大涨



1
楼市进入新周期之后,全款买房的人越来越多了。
广州房地产中介协会近期发布了一组数据。这组数据告诉了我们当下买房人的变化。
根据数据,6月份广州二手房按揭付款的比例为45.08%。
到了7月份,二手房按揭付款的比例为38.85%,8月份二手房按揭付款数据进一步下滑,来到了35.6%。
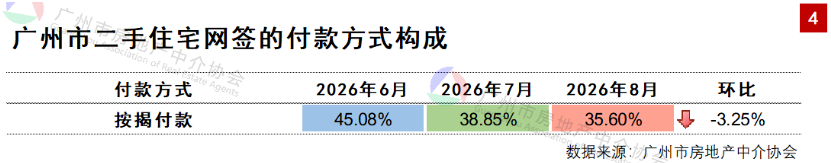
等于短短两个月时间,广州二手房的按揭付款比例下滑了10%。
广州人买房都不爱背房贷了。
同样的情景,也出现在深圳的市场上。
根据深圳贝壳研究院的数据,今年上半年深圳二手房全款买家成交占比达到了25.3%,相比较去年扩大了6.3个百分点。而总价200万以下的小户型,全款买房的比例能高达34%。
不止是广深,成都、郑州、苏州、杭州等多地二手房成交比例中,全款买房的比例都在提高。
伴随着全款买房的现象,在二手房市场还出现了两个趋势。
第一个趋势,低总价的小户型占整体二手房的成交比例在升高。
今年上半年,广州总价200万以下的二手房成交占比高达62%,北京200万以下二手房成交占比高达53%,上海300万以下二手房成交占比高达69% ,深圳300万以下二手房成交占比28.6%。
四大一线城市的刚需小户型成交占比,都在逐年升高。广州、北京和上海,甚至低总价的刚需房占比,超过二手房成交的一半以上。
全国其他重点城市也出现这样的情况。低总价的刚需户型变成了二手房市场的主力。
第二个趋势是存量二手房全面超过新房,成为了楼市交易的主导。
这个是前两天“十五五”系列新闻发布会上的官方定调。根据国家统计局的数据,今年1-8月二手房交易占比达到了52%,正式超过新房。
随着8.28楼市新政的落地,预计二手房交易占比还会进一步提高。我国正式进入到了存量房时代。
低总价、二手房、全款买房,这三个构成了当下二手房的图景。
这幅图景和以前大不相同,显示着居民买房的逻辑和偏好彻底发生了变化。
2
为什么突然之间,开始流行全款买房了?
这个事情背后,潜藏着楼市逻辑的逆转和居民长期心态的转变。
不管我们愿不愿意承认,房子越来越像一个消费品。虽然它仍然是资产,但是它的消费属性越来越浓。
房子作为消费品,它的金融杠杆属性就被大大减弱了。
居民买房,主要就是为了住。不再像前几年一样,买房是为了投资,指望着买入之后过几年升值卖掉。
甚至现在的买房人都开始接受一个新共识。房子买了之后,每年会随着折旧贬值。
这种情况下,买房人是不愿意加太高的杠杆来买一个更大更好的房子的。对于房子的购买决定,会更加参考自己的能力范围。
近两年在上海、杭州、深圳这些城市出现了一种反向置业的现象。一些中产家庭为了降低房贷压力,卖掉手里的大户型,换成市区里的小户型。
不止是中产、刚需买房更加考虑量力而行。即使是手里有钱的高净值人群也缩减了对房子购买的开支。
我有一个朋友在郑州的北龙湖的豪宅楼盘做营销总。他说现在购买800万的房子的客户,手里资金一定在2000万以上。不再出现手里只有800万甚至500万的客户,为了一套豪宅all in所有资金。
这是为什么全款买房现象增多的第一个原因。
第二个原因也是值得我们重视的。
过去30年,居民从来没有像现在这样厌恶债务和杠杆。
我们正在进入到居民债务厌恶的新周期。在这个周期里,大家是不愿意贷款,不愿意背债务,不愿意加杠杆。
前几年房价高峰期,很多人吃了加杠杆买房的大亏。尤其是现在社会中坚力量的80后和90后,在高峰期买的房,缩水20-30%,甚至40-50%的都大有人在。
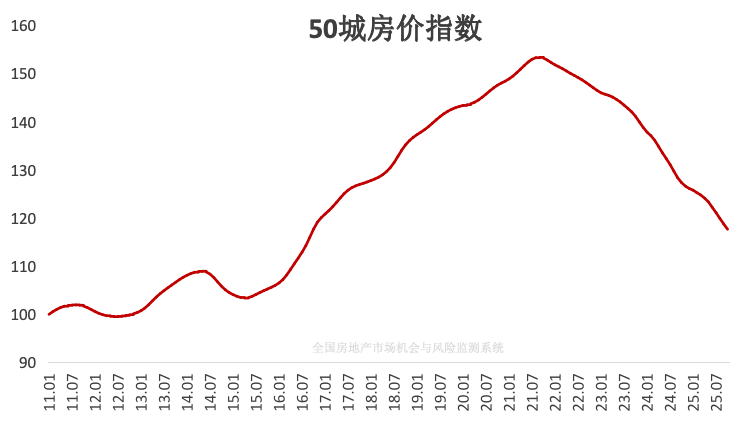
居民近几年的去杠杆现象正在持续。
刚刚过去的8月份,居民中长期贷款净减少822亿。房贷已经连续2个月处在净偿还区间。居民可能不是不买房,而是不太愿意贷款买房了。
即使贷款买房,首付比例也愿意付的比较高。首付在40%,50%甚至60%的大有人在。
根据国家金融与发展实验室公布的数据,我们的居民杠杆率在2020年破了60%之后长期横盘在62%左右。
但是从2024年开始居民去杠杆加速,截止2025年四季度末我国居民杠杆率在59.4%,正式回到60%以内的区间。
按照国际标准,健康安全的居民杠杆率在50%以下。不用怀疑,在未来几年居民去杠杆依然是主要潮流。
3
房地产新周期确实已经到来了。
这个新周期是我们过去30年没有见过,没有接触过的。我们不能再用旧的思维去看待新的房地产。
这几天房地产的股票突然大涨。申万房地产指数一天之内上涨了3.95%。万科、绿地、华发这些房企股票一度涨停。
于是各大房圈又开始流传新的故事了。一个多月前的房贷贴息的截图开始流传,还有人发出摔杯为号,抄底房产的声音。
这就是典型的在用旧的思维看待房地产。
一有信号,想到的就是救市,想到的是房地产这个夜壶要拉出来了。想到的是房价要反弹了。
而这次的房企反弹,其实是反弹的房企新故事。旧的房企开发的模式结束,金融市场看的是未来这些房企在存量时代的存量房运营角色。
房企的新故事,和我们每个持有房产的人关系并不大。
房地产也很难再会有新的一轮刺激政策了。作为一个落后的传统的产业,房地产未来的使命就是保持底盘稳定。
底盘稳定的房地产,要的是房价止跌回稳。而不是房价的止跌回涨。
房地产新的定位,基本上就抽走了未来房价大涨大跌的可能。
它依然是压箱底的资产。但是不再作为我们博收益的资产。在博收益的资产上它排不上号。
未来的房子,更像是家庭过剩资金的蓄水池,作为家庭资产多元化配置的其中一个类别。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”