
背靠宁德时代、美的!“铜管大王”海亮股份二闯IPO,成色几何?

来源:创业最前线
AI算力液冷革命与新能源产业持续扩容,正推动铜加工行业进入结构性升级窗口。其中,高端锂电铜箔、AI散热铜材,成为备受关注的两条赛道。
作为全球铜管出货量“六连冠”龙头,海亮股份正卡位这两条线:2025年铜箔营收翻倍,AI散热铜材销量大幅增长。
据悉,其铜加工客户包括美的、格力、LG、海信等;锂电客户包括宁德时代、蜂巢能源等。
但风口之下,公司基本面并不轻松:2026年上半年,其归母净利润同比下滑9.96%,扣非净利润同比下滑57.49%,经营现金流净流出72.79亿元,同比扩大520.64%。
2026年8月底,海亮股份第二次向港交所递交IPO申请,冲刺A+H双上市。这一次,海亮股份能如愿吗?
1
全球铜管大王,盈利微薄
海亮股份的商业版图,带有典型的浙商逆袭色彩。
1988年,冯海良个人出资85万元创办了诸暨县铜材厂,当时挂靠在诸暨县湄池供销合作社旗下。1992年,冯海良成立诸暨市铜业公司(即海亮集团前身)。
1997年,在行业尚处低谷时,冯海良逆势引进高端铜管产线,精准押注了国内家电爆发与基建狂潮的时代红利。
2001年,海亮集团正式成立,旗下海亮股份2008年登陆A股深交所,此后一步步通过规模扩张,成长为全球铜管龙头。截至2025年,已经创下了连续6年出货量全球第一的纪录。
截至目前,海亮股份已在全球布局23个生产基地,构建起覆盖亚、欧、美、非的庞大供应链体系。
2025年7月,这艘近千亿营收巨轮的掌舵手发生更迭。彼时,已经64岁的冯海良退居幕后,将接力棒交到了儿子冯橹铭手中。
作为公司现任董事长,冯橹铭正带领海亮股份开启新的资本征程,此次冲刺港交所IPO,正是其掌舵下的关键战略动作。
从规模上看,尽管海亮股份的龙头地位依然稳固,但却深陷“大而不富”的困局。
2023年到2026年前五个月(以下简称“报告期内”),公司的营收分别为757.34亿元、875.42亿元、833.07亿元、404.7亿元。
同期,净利润分别为11.69亿元、6.24亿元、10.1亿元、5.55亿元;净利率分别为1.5%、0.7%、1.2%、1.4%,利润微薄。
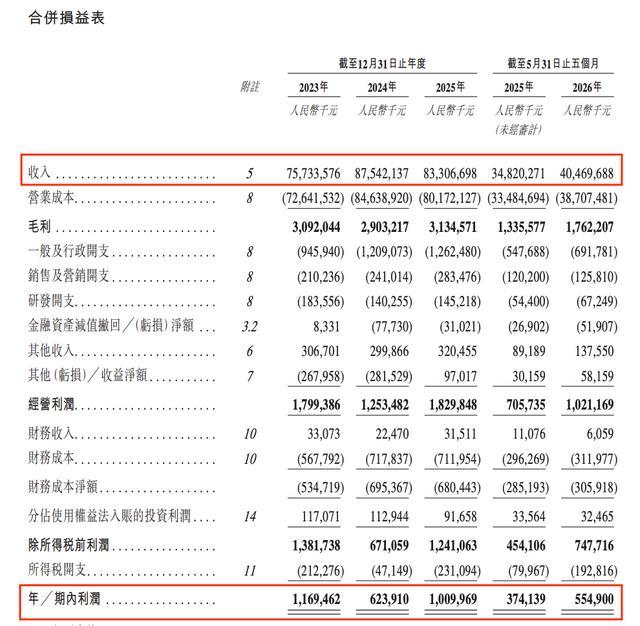
图 / 招股书
这一困局源于铜加工行业难以逾越的商业模式天花板。海亮股份主要采用“原材料价格+固定加工费”的定价模式,报告期内电解铜占总成本比重高达95%以上。
这意味着,铜价上涨带来的巨额红利主要归属于上游矿端和冶炼端,而处于中游的加工企业只能赚取相对稳定的加工差价。这种模式注定了盈利天花板的存在——规模扩张并不能自动转化为利润率的提升,反而会因为原材料占用巨额资金而推高财务成本。
2025年,海亮股份的研发费用为1.45亿元,同比增长3.54%,累计拥有912项专利,持续推动产品升级和数字化改造。但目前来看,传统低毛利的铜管业务依然是营收的绝对基本盘,高端新材料占比仍有待提升。
冯海良时代的“规模优先”策略,虽然帮公司拿下了全球龙头的宝座,但也堆积了巨额产能,导致营运资金被占用。如今,“二代”冯橹铭主导向高端转型,但在短期内仍难以突破行业薄利的桎梏。
2
铜箔业务翻倍,为何利润反降?
为撕掉“低附加值”标签,海亮股份押注锂电铜箔与AI散热铜材,账面成绩亮眼。
2025年,公司实现铜箔销量6.76万吨,同比增长83.68%;铜箔营收57.92亿元,同比增长102.47%。其中,甘肃铜箔基地扭亏为盈,实现净利润4158.32万元。
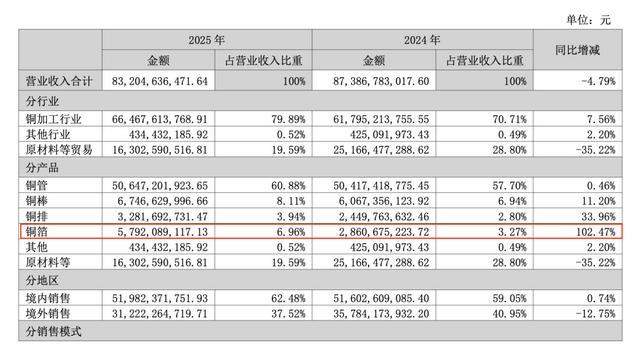
2026年上半年,甘肃海亮实现主营业务收入44.94亿元,同比大增158%;铜箔销量4.29万吨,同比增长108%;净利润2.84亿元,已达到2025年全年的近7倍。
海亮股份还率先实现固态电池用高耐蚀性铜箔量产交付,在下一代电池技术路线上拿到入场券。
海外产能也在爬坡。作为第一家在境外建立大规模铜箔产能的中国企业,印尼海亮已通过多家全球重点客户现场审核。
2026年上半年,印尼海亮实现主营业务收入9.02亿元,同比增长332%;铜箔销量5772吨,同比增长362%;盈利5285万元。
海亮股份的AI散热铜材同样快速放量:销量从2024年的3193吨增至2025年的7326吨,2026年上半年达3800吨,已超2024年全年水平。
2026年前5个月,AI应用铜加工产品收入3.08亿元,同比增长约109%,营收占比由0.4%提升至0.8%。
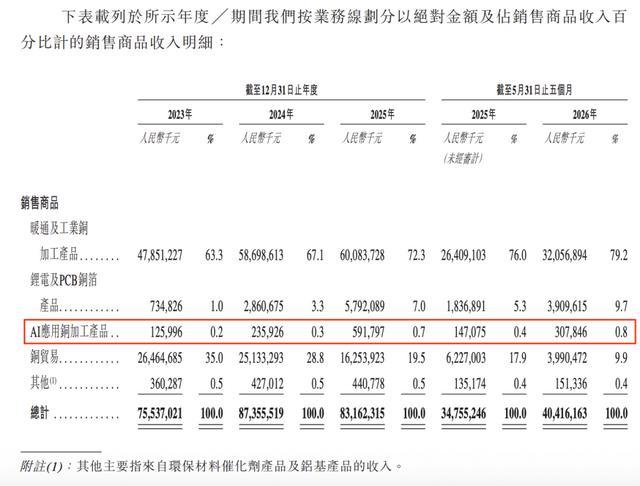
收入结构也在“换血”。2026年前5月,公司锂电及PCB铜箔收入39.10亿元,同比增长约113%,占比从5.3%升至9.7%;叠加AI铜材,高端业务合计占比10.5%,而2023年仅有1.2%。
2026年前5月,海亮股份的低毛利铜贸易收入同比下降约36%,占比从2025年上半年的17.9%降至2026年上半年的9.9%,业务结构转变明显。
但是,利润并未水涨船高。2026年上半年,公司的归母净利润同比下滑9.96%,扣非净利润同比下滑57.49%;财务费用由上年同期的-4034万元转为5.26亿元,同比上涨1403.96%。
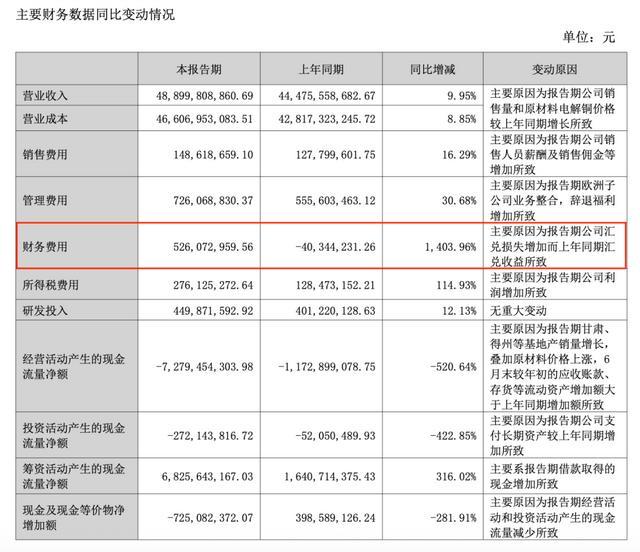
图 / 2026年半年报
公司新业务增速迅猛但利润反而出现下降,症结之一是新业务的体量仍小。
2026年前5月,暖通及工业铜加工产品收入320.57亿元,同比增长21.4%,占比79.2%。基本盘未失速,但“原材料+加工费”模式撑得起营收,却撑不起利润。
高端业务占比虽突破10%,但其中AI铜材收入占比仅0.8%,仍处“从0到1”孵化期;锂电铜箔又面临产能过剩和“价格战”,利润贡献有限。
甘肃海亮、印尼海亮的盈利究竟是拐点还是昙花一现,子公司高增速何时传导至集团,仍需进一步验证。
3
重资产全球化,护城河遭遇贸易壁垒
比利润下滑更值得警惕的,是企业的现金流。
海亮股份在业绩说明会上坦言,2023年至2025年经营现金流连续三年净流出。2025年净流出规模同比收窄6.21亿元,但受铜价上涨、甘肃及印尼新基地产能释放影响,存货和应收账款持续膨胀,现金流依然紧绷。
2026年上半年,公司经营现金流净流出72.79亿元,同比扩大逾5倍;截至2026年中期末,资产负债率达到63.85%。
资金压力源于全球化重资产扩张。2025年海亮股份的海外收入占比37.5%,境外铜加工收入258.31亿元,同比增长11.55%,海外毛利率持续高于国内,是未来盈利提升的重要引擎。
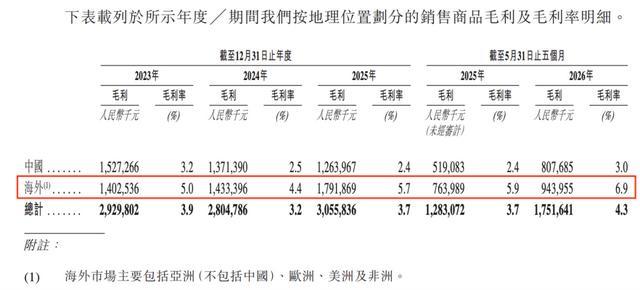
图 / 招股书
但近年来,国际贸易环境发生转变:美国对部分进口铜半成品加征50%关税,直接压制北美出口;欧盟持续推进对华铜管反倾销调查,叠加CBAM碳关税与ESG绿色壁垒,抬高欧洲市场准入成本。
海亮股份在投资者交流中也坦言,地缘冲突、政策变动、贸易制裁会推高跨境运营成本、干扰订单交付。
目前,美国得州基地已扭亏为盈,印尼铜箔基地实现盈利,但摩洛哥基地尚未盈利,沙特基地尚在审批。重金布局的海外产能中,仍有相当部分短期内无法兑现收益,却持续产生高额折旧和财务费用。
招股书显示,公司借款总额从2023年末的182.91亿元增至2026年6月末的298.75亿元,其中短期借款从101.03亿元增至226.36亿元。
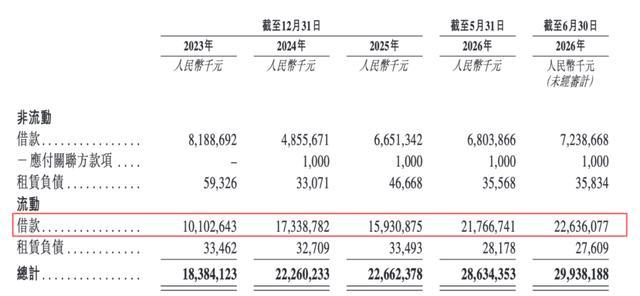
图 / 招股书
2026年上半年,经营现金流净流出72.79亿元;有息借款总额较2025年末增加72.93亿元,两项数值接近。
于2026年中期末,公司未动用银行授信仍有106.94亿元,且未发生违约。以此来看,公司阶段性还要依靠新增债务补充资金,以应对备货、海外基地建设等资金需求。
需警惕的是,有息借款中短期借款占比极高,2026年上半年超75%,存在明显短期集中偿付压力。若经营现金流持续净流出,财务杠杆和利息支出将不断推高,持续挤压利润,削弱长期偿债能力。
就在借款走高的同时,海亮股份分红并未放缓。2023年至2025年,公司分别宣派现金股息1.59亿元、3.40亿元、5.67亿元,逐年递增;2026年前5月又派发2.83亿元,3年零5个月内累计分红13.49亿元。
一边是经营现金流连续三年净流出、借款总额持续攀升,一边是真金白银加码分红,又奔赴港交所IPO募资。在此背景下,分红的合理性、分红政策与本次募资的协同性,是投资者需要审慎评估的关键点。
海亮股份手握一副好牌,全球铜管龙头地位、23个生产基地、海外供应链体系、技术积累和头部客户资源。
但挑战同样清晰——高端业务体量太小,传统主业利润微薄,扣非净利润下滑,经营现金流持续流出,海外基地短期难全部盈利且面临高关税壁垒,高端化与全球化已进入关键验证期。
AI带来的产业扩容风口已至,但公司能否把高端业务的高增长转化为利润与现金流,并穿越贸易壁垒,将决定其A+H故事能否讲下去。
*注:文中题图及未署名图片均来自摄图网,基于VRF协议。