
年内最便宜新股,凯达重工上市首日大涨580.75%,中一签赚2474元
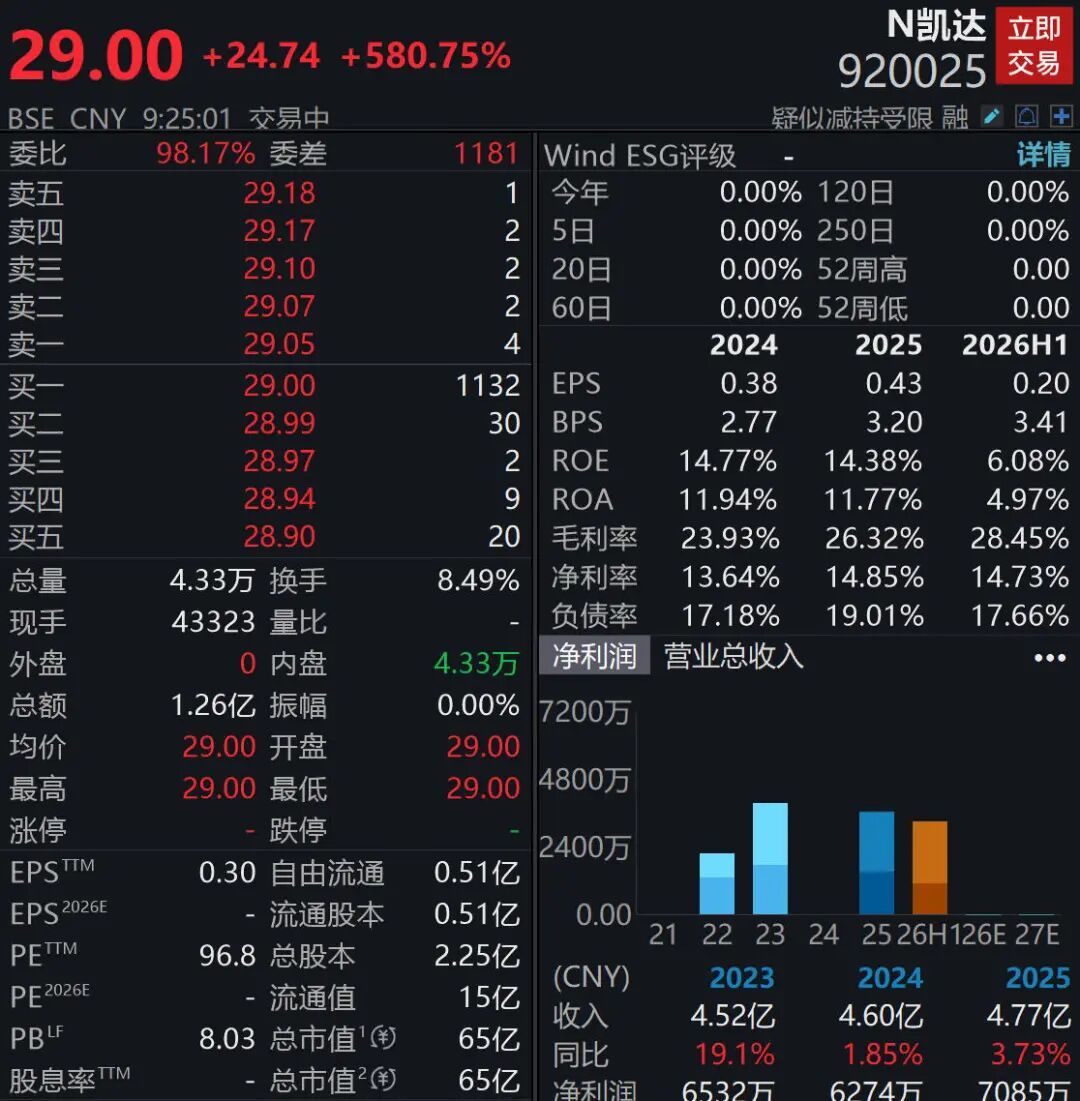
23日,凯达重工登陆北交所。该股开盘上涨580.75%,股价报29.00元/股,投资者中一签(100股)浮盈约2474元。
来源:Wind
值得一提的是,凯达重工发行价为4.26元/股,低于沈鼓集团4.39元/股的发行价,成为“年内最便宜新股”。
官网介绍,凯达重工是国家高新技术企业、国家专精特新“小巨人”企业,专注于轧辊、辊环等金属轧制关键部件的研发、生产、销售。
轧辊被誉为“钢材之母”,是钢材轧制中最核心的工作部件,直接决定钢材的形状、尺寸精度和轧制效率。凯达重工在招股书中表示,“公司已规模供货给宝武集团、津西钢铁、山东钢铁、鞍钢集团、包钢股份、永洋特钢、鞍山紫竹、罗源闽光等国内主流钢铁生产企业;同时,公司不断开拓海外市场,已规模供货给安米集团、EVRAZ、JSW、英国钢铁、浦项控股等国际知名钢铁企业。”
2023年至2025年,凯达重工分别实现营收4.52亿元、4.60亿元、4.77亿元,归母净利润分别为0.65亿元、0.63亿元、0.71亿元。公司预测2026年全年实现营业收入5.07亿元,同比增长6.35%;实现归母净利润0.73亿元,同比增长3.56%。
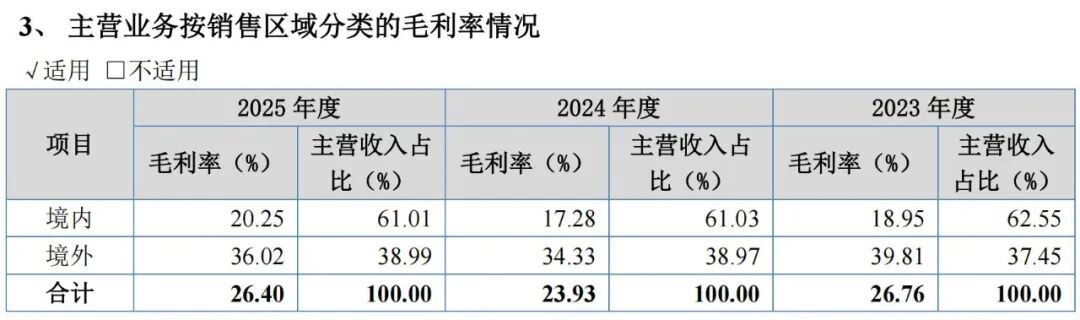
2023年至2025年,凯达重工境外销售收入分别为1.69亿元、1.79亿元、1.85亿元,占同期主营业务收入的比例为37.45%、38.97%、38.99%,毛利率为39.81%、34.33%、36.02%。
对比来看,同期境内毛利率分别为18.95%、17.28%、20.25%,外销毛利率明显高于内销。凯达重工解释道,公司外销客户主要位于欧洲、韩国等经济发达地区,即使外销报价高于境内客户,对外销客户而言仍具有一定的性价比。同时,境外销售主要以美元、欧元、英镑等外币定价及结算,产品报价时通常还会考虑汇率波动等不可抗力因素的潜在影响,从而使得境外销售价格一般高于境内销售价格。
来源:凯达重工招股书,下同
凯达重工也在招股书中提示风险称,如果未来中国相关产品出口政策、产品进口国或地区进口政策、国际宏观经济环境等因素发生不利变化,将对公司的产品出口带来一定影响,进而影响公司经营业绩和产能释放。
根据招股书,凯达重工当前产能3.8万吨/年,2023年至2025年产能利用率分别为93.04%、106.23%和104.23%。
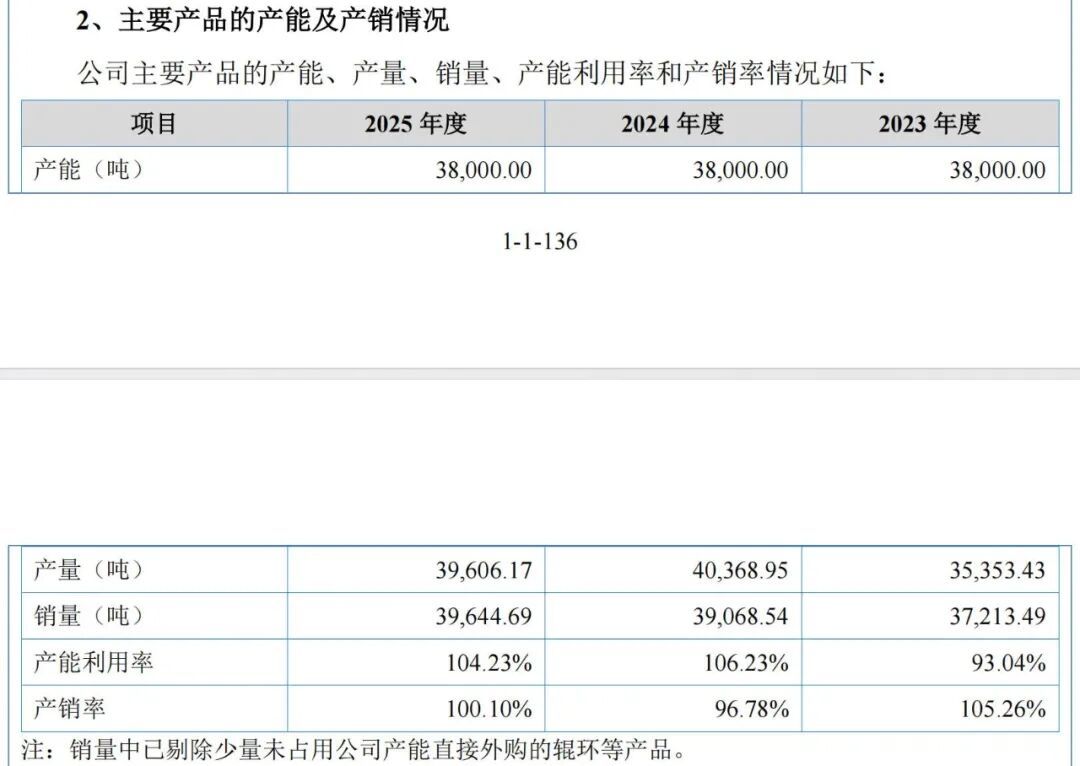
“2024年开始,公司总体产能已饱和,一定程度上限制了公司的订单承接能力,急需扩大相关产能以提升公司生产制造的竞争力。”凯达重工称。
凯达重工此次北交所IPO拟募资总额为2.94亿元,全部投向凯达西太湖高性能轧辊生产基地建设项目,建成后预计新增轧辊产能1.6万吨。
凯达重工表示,产能瓶颈未来可能直接影响交货周期,还会削弱在市场竞争中的主动权和客户黏性。公司拟通过本项目的实施,购置高性能的机床设备,提升生产能力和自动化水平,助力公司获取更多市场份额。