
华晟智能理财超十亿,毛利率高研发占比低,与软控股份采销不一

文:权衡财经iqhcj研究员 钱芬芳
编:许辉
青岛华晟智能装备股份有限公司(简称:华晟智能)拟在北交所上市,保荐机构为国信证券。本次公开发行前,公司总股本为5,000.00万股,公司拟向不特定合格投资者公开发行股票不超过1,666.6667万股(未考虑超额配售选择权的情况下),且发行后公众股东持股占发行后总股本的比例不低于25%。公司拟使用募集资金4.01亿元,用于华晟自动化装备制造项目、营销网络建设项目和补充流动资金。
华晟智能保荐机构为国信证券,两名保代是郭允知、金骏。郭允知目前尚无IPO上市项目经验。金骏过去曾是4家A股公司首发保代,最近一个保荐上市的IPO项目是蓝宇股份。
华晟智能无控股股东,实控人合计控制表决权50.09%,理财产品合超十亿元;毛利率高于同行均值,经营现金流量净额与收现比均下降;研发费用率低于可比同行均值,人员与第一大客户软控股份关系密切;客户行业集中,与软控股份采销不一,直接原材料占比高,存货超十亿;数起诉讼导致营业外支出。
无控股股东,实控人合计控制表决权50.09%,理财产品合超十亿元
截至招股说明书签署日,华晟智能不存在持股比例超过50%的单一股东,也不存在能够控制股东会或对股东会决议产生重大影响的单一股东,公司无控股股东。
2023年股本变动原因系2023年9月,新动能中化、无锡鸿鹄、嘉兴智宠、中金上元、宁波瀚海和青岛高新合计向公司现金出资6,550.00万元,认购公司新增注册资本328.98万元。2024年股本变动原因系:公司由有限责任公司整体变更为股份有限公司,增加股本1,406.31万元至5,000.00万元。
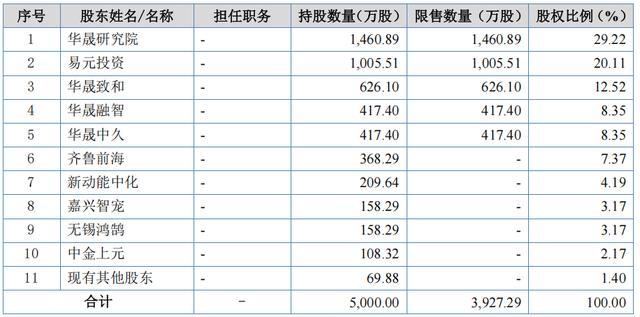
截至招股说明书签署日,王俊石通过持有华晟研究院99.00%的股权、华晟致和99.00%的股权以及华晟融智85.00%的股权,合计控制公司50.09%的表决权比例;同时,王俊石担任公司董事长,能够对股东会、董事会决议以及公司生产经营决策产生重大影响,为公司实际控制人。
报告期各期末,华晟智能资产负债率分别为79.80%、84.74%和81.52%,资产负债率相对较高。报告期各期末,公司流动负债余额为8.175亿元,16.084亿元和17.633亿元,主要由应付票据、应付账款和合同负债构成,三者合计占流动负债余额的比例分别为90.61%、93.98%和94.43%。报告期内,公司流动负债总额增长115.68%。截至2024年末,公司不存在银行借款等有息负债,截至2025年末,短期银行借款为应客户要求办理应收账款保理业务产生的保理借款1,007.40万元,长期银行借款为华晟富业因建设工厂资金需求向银行抵押并保证借款3,700.68万元,公司整体偿债能力较高。
报告期各期末,华晟智能交易性金融资产金额分别为1.99亿元、3.95亿元和4.26亿元,主要系购买的各类理财产品。而此次募资项目中,拟将6,500.00万元用于补充流动资金,叠加华晟自动化装备制造基地项目中的铺底流动资金3,000.00万元;公司募资用于流动资金的达9500万元,通过本次公开募集资金补充流动资金,将满足公司主营业务持续发展的资金需求,并有助于公司优化资本结构、降低财务风险,从而提高公司的综合竞争力和抗风险能力。
毛利率高于同行均值,经营现金流量净额与收现比均下降
华晟智能主要从事以自动化立体仓库为核心的智能物流系统的研发、设计、生产、销售及服务。2023年-2025年,公司营业收入分别为6.368亿元、7.304亿元和10.004亿元,净利润分别为6587.06万元、8287.19万元和1.187亿元。2025年公司营业收入较2024年增长36.96%、2024年公司营业收入较2023年增长14.70%,营业收入增速较快。2025年,公司收入和净利润均同比增长,公司经营活动产生的现金流量净额由2024年的2.627亿元下降至1.224亿元,销售收现比率由2024年的144.41%下降至98.73%。
公司预计2026年1-6月营业收入约为4.50-5.5亿元,同比增长幅度约为29.06%-57.74%,主要系公司业务规模扩大,2026年1-6月验收项目较2025年1-6月增加;归属于母公司所有者的净利润约为4,000.00-5,600.0万元,同比增长幅度约为69.37%-137.12%;归属于母公司所有者的扣除非经常性损益后的净利润约为3,500.00-5,000.00万元,同比增长幅度约为72.63%-146.62%。
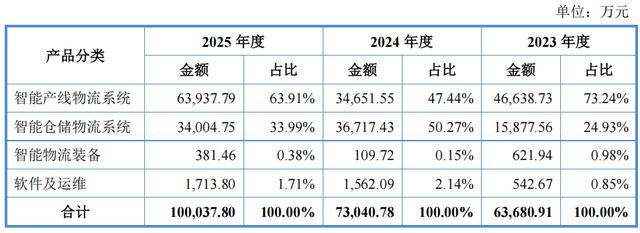
权衡财经iqhcj查阅招股书,华晟智能的主要产品包括智能仓储物流系统、智能产线物流系统,同时也单独提供智能物流装备、智能物流软件,并为前述产品提供运维及其他配套服务。报告期内,智能仓储系统及智能产线系统是公司营业收入的主要来源,占营业收入的比例分别为98.17%、97.71%和97.91%,相关销售收入保持稳定增长。公司智能产线系统业务销售收入分别为4.664亿元、3.465亿元和6.394亿元,占主营业务收入的比例分别为73.24%、47.44%和63.91%;公司智能仓储系统业务销售收入占主营业务收入的比例分别为24.93%、50.27%和33.99%;公司软件及运维收入占主营业务收入的比例分别为0.85%、2.14%和1.71%,占比较低。
报告期内华晟智能境内地区(含中国香港、中国澳门和中国台湾)销售收入金额为5.041亿元、6.891亿元和9.149亿元,销售占比为79.15%、94.34%和91.46%。报告期内,公司境外销售收入占比分别为20.85%、5.66%和8.54%,主要集中在越南、泰国等。
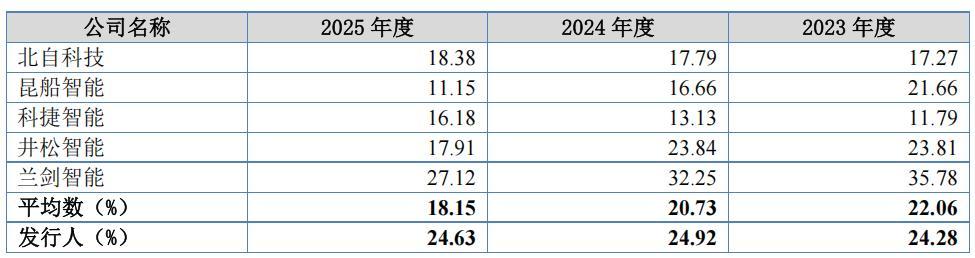
报告期内,华晟智能主营业务毛利率分别为24.28%、24.92%和24.63%,高于可比同行均值22.06%、20.73%和18.15%。
研发费用率低于可比同行均值,人员与第一大客户软控股份关系密切
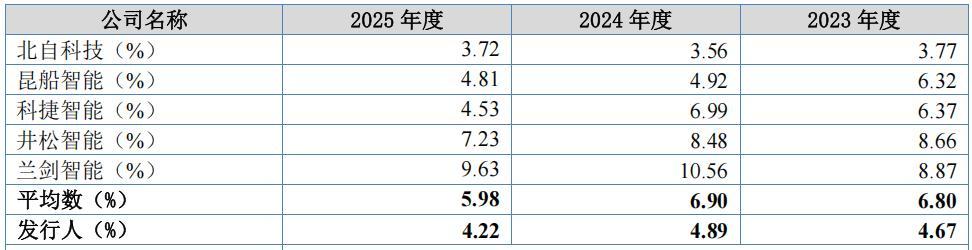
报告期各期,华晟智能研发费用分别为2,976.22万元、3,571.22万元和4,225.52万元,占营业收入比例分别为4.67%、4.89%和4.22%。公司研发费用率低于可比公司平均水平,主要原因系:一方面,同行业上市公司资金实力较强,研发投入相对较高;另一方面,报告期内,公司收入增幅较大,导致公司研发费用率下降。
2025年末,华晟智能研发人员为193人,人数占比为26.44%。公司2项发明专利系继受取得,2017年王俊石以0元对价从科捷智能受让了上述2项专利。
2017年,软控股份出于聚焦战略业务,回归主业轮胎生产装备的战略考虑,剥离非主业相关业务及资产,其中包括其子公司软控机电智能装备系统事业部的智能物流业务。当时,软控股份鼓励软控机电智能装备系统事业部员工自主创业。时任软控机电智能装备系统事业部总经理王俊石看好未来智能物流业务的发展,于2017年9月与易元投资一起出资设立华晟青岛,并接收了该事业部未执行完的大部分智能物流项目,以账面净值购买了部分办公电脑、办公桌椅等固定资产,并以0元对价从青岛科捷物流科技有限公司(现更名为科捷智能科技股份有限公司)受让了2项发明专利和1项实用新型专利。同时,软控机电智能装备系统事业部80余名员工也从软控机电离职加入华晟青岛。
目前持有华晟智能20.11%的法人股东易元投资的实际控制人为李志华,在软控股份2006年上市前曾持有其5%的股份,并担任软控股份董事、副工程师、核心技术人员。2009年12月,李志华因任期届满卸任软控股份董事,之后未在软控股份任职。软控股份为报告期内第一大客户。
客户行业集中,与软控股份采销不一,直接原材料占比高,存货超十亿
报告期各期华晟智能前十大客户多为上市公司和大型央国企等知名企业,其中约2/3合计16家为上市公司,客户资源优质。如橡胶轮胎行业的主要客户包括金宇轮胎、贵州轮胎、永盛橡胶、万力轮胎、浦林成山、物产中大、宝通科技等;锂电行业的主要客户包括五矿新能、万润新能等;光伏行业的主要客户包括晶澳科技、通威股份;
化工行业的主要客户包括华谊集团(600623.SH)、金能科技(603113.SH)、圣泉集团(605589.SH)、东方盛虹(000301.SZ)等;医药行业的主要客户包括浙江医药(600216.SH)、国药控股(01099.HK)、迈瑞医疗(300760.SZ)、寿仙谷(603896.SH)等。目前销售地域除中国大陆外,已成功拓展至越南、泰国、印度、印尼、哈萨克斯坦、墨西哥等海外市场。
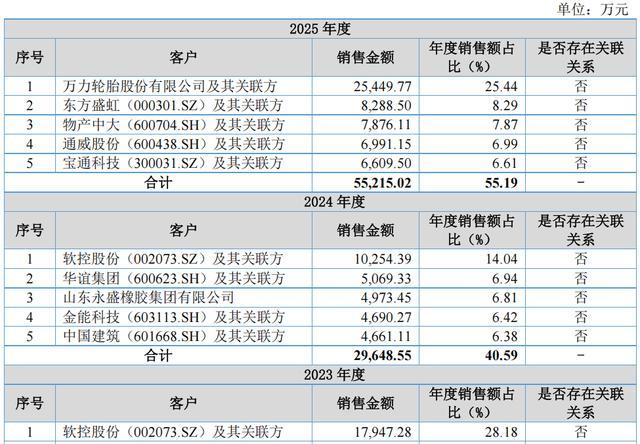
2023年-2025年,华晟智能对前五大客户销售收入占比分别为68.15%、40.59%和55.19%。其中,报告期内第一大客户软控股份及其关联方的销售收入占比分别为28.18%、14.04%和0.18%。
2025年软控股份从公司的采购额仅上年的零头,从前五大客户行列直接消失。截至2025年末,公司在手订单约29.88亿元,其中软控股份及其关联方的订单占比为6.21%,约1.8亿元上下。
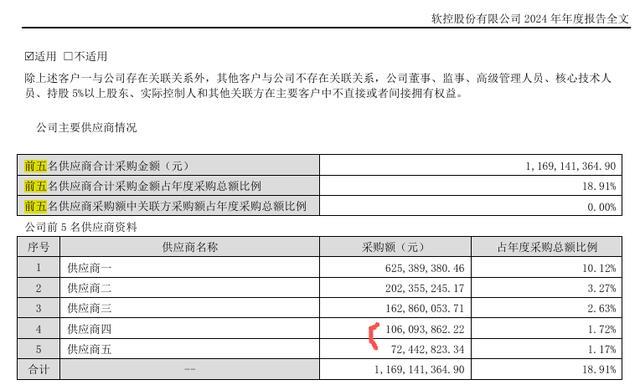
不过据软控股份的2024年年报显示,其向第四大供应商的采购额为10,609.39万元,向第五大供应商的采购额为7,244.28万元,并无华晟智能招股书显示的10,254.39万元;两者采销不一,信披冲突。
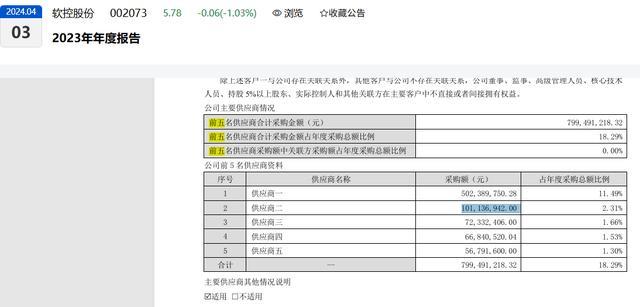
同样的问题出现在软控股份的2023年年报里,年报里显示,其第二大供应商采购额为10,113.69万元,跟华晟智能招股书披露的17,947.28万元相差甚远,如此之大差距,或难以税费和到账日期为缘由。
2025年,万力轮胎股份有限公司及其关联方成为公司第一大客户。建大、贵州轮胎、五矿新能、金能科技、东方盛虹等客户均只在单一报告期与公司产生合作。
报告期内,公司下游客户行业集中度亦相对较高,其中来源于橡胶轮胎行业客户的主营业务收入分别为3.658亿元、2.039亿元和5.944亿元,占主营业务收入的比例分别为57.45%、27.91%和59.42%。
华晟智能生产经营所需的主要原材料包括设备类、电气电子类和机械零部件类原材料。报告期内,公司营业成本中直接材料的金额分别为3.943亿元4.436亿元和6.224亿元,占营业成本比例分别为81.77%、80.89%和82.56%,占比较高。公司采购的直接材料中,设备类、机械零部件类原材料会受到钢材等大宗产品价格波动的影响,宏观经济形势变化及突发性事件可能对原材料供应及价格产生不利影响。
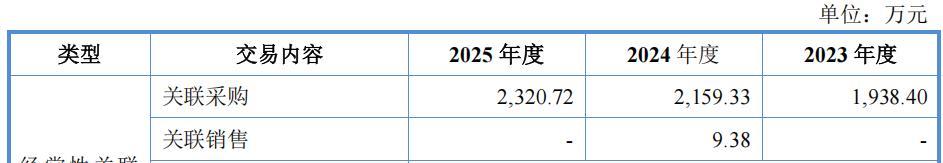
报告期内,公司向前五名供应商的采购金额合计分别为1.53亿元、2.454亿元和1.996亿元,占各期原材料采购总额的比例分别为39.96%、28.37%和26.79%。
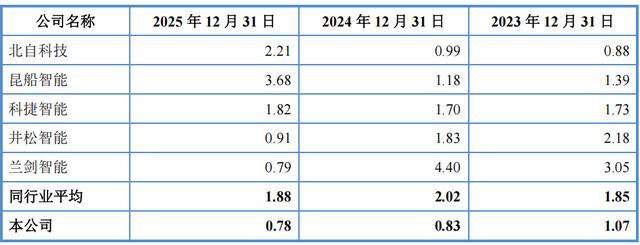
华晟智能存货包括原材料和在产品,报告期内随着公司销售规模的增长,存货金额逐年增长。报告期各期末,公司存货账面价值分别4.337亿元、8.796亿元和10.398亿元,占流动资产的比例分别为43.14%、47.62%和49.83%。公司存货主要为在产品,报告期各期末,公司在产品账面价值分别为4.188亿元、8.366亿元和10.062亿元,占存货账面价值的比例分别96.57%、95.12%和96.77%。报告期各期,公司存货周转率分别为1.07、0.83和0.78,低于同行业平均值1.85、2.02和1.88。
报告期各期末,公司应收账款及合同资产账面价值分别为1.755亿元、2.162亿元和2.909亿元,占同期营业收入的比分别为27.56%、29.61%和29.08%,占比较为稳定。
数起诉讼导致营业外支出
报告期内,营业外支出分别为223.02万元、210.03万元和73.15万元,主要由预计未决诉讼、诉讼赔偿金等构成。2023年的诉讼赔偿金主要系外部安装服务公司员工在华晟潍坊工作时的受伤赔偿款,相关款项已全部支付。
2020年后,公司涉及的在审诉讼有潍坊壹号仓物流有限公司、青岛润茂盛泽国际贸易有限公司和苏州元大机电设备工程有限公司三起。如2026年6月,青岛市市北区人民法院判决华晟(青岛)智能装备科技有限公司支付苏州元大机电设备工程有限公司安装劳务费476,200元及逾期利息,驳回苏州元大机电设备工程有限公司其他诉讼请求,目前苏州元大机电设备工程有限公司已提起上诉。
2024年的预计未决诉讼主要系达索系统索利得沃克公司与公司发生软件侵权争议,达索公司已提起法律诉讼,公司对拟赔付金额做出的最佳估计数为200.00万元。2025年8月18日,公司收到青岛中院出具的《民事调解书》,经法院调解,公司与达索公司达成调解协议,故公司冲回200.00万元的预计未决诉讼。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。