深夜15股提前发三季报,6股高增长,2股下滑2股亏损,别踩雷

说真的,翻完9月22号这批三季报预告,我愣了好一会儿。
15家公司抢跑交卷,数据摆在一起看,反差大到让人怀疑是不是同一个市场。有人从亏损泥潭里爬出来一口气赚了四个亿,有人营收翻了三倍多账上还挂着七八亿的窟窿。这背后到底是行业周期在翻云覆雨,还是各自打法不同导致的命运分野?咱一个个拆。
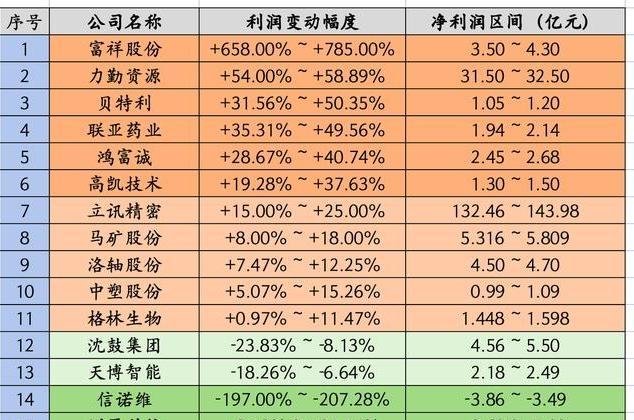
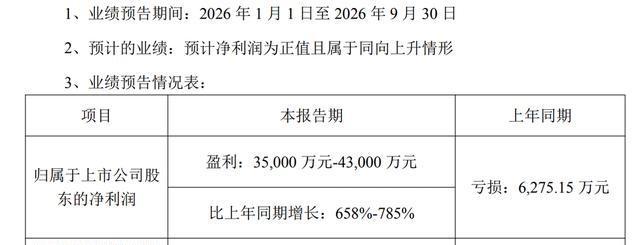
富祥股份这份成绩单,说实话我盯了很久。前三季度净利润预计3.5亿到4.3亿,同比增速658%到785%。什么概念?去年同期这家公司还亏着6275万,一年时间,从负数直接干到正四亿。扣非利润也有3.2亿到4亿,不是靠卖资产凑出来的数字。
我特意去翻了他们的公告,核心驱动就一个——锂电池电解液添加剂VC和FEC量价齐增。新能源车和储能这两年的需求摆在那儿,电池技术方案升级之后添加剂的使用比例还在往上走。供给端呢,新建产能没个两三年下不来,落后产能又在陆续退出,中间就卡出了一个硬缺口。富祥刚好赶在这个节骨眼上完成了产能技改,又跟天赐材料、新宙邦这些电解液龙头绑得很深,出货量直接翻倍。去年同期的基数又低得可怜,同比数字自然就飞了。抗感染原料药主业那边订单稳、成本在降,合成生物蛋白业务也在推进,几条腿一起使劲,业绩就爆了。
力勤资源属于那种不声不响就把钱赚了的类型。前三季度归母净利润预计31.5亿到32.5亿,同比增长约54%到59%,营收预计380亿到420亿。做的是镍资源,镍价回升加上新建冶炼产能逐步释放,下游需求也在扩张,三股力量一起推着走。这家在港股上市,A股IPO也在推进,底子确实扎实。
贝特利和联亚药业,一个刚上市一个医药赛道,增速都挺能打。贝特利前三季度归母净利润预计1.05亿到1.2亿,同比增长31.56%到50.35%。联亚药业预计1.94亿到2.14亿,同比增长35.31%到49.56%。联亚的增长主要靠结合雌激素缓释片持续贡献收入增量,下游市场销售维持得不错,带来了较大规模的收益分成。这说明细分赛道里确实有真需求撑着,不是虚火。
鸿富诚和高凯技术,体量不大但跑得稳。鸿富诚前三季度利润预计2.45亿到2.68亿,增长28.67%到40.74%。高凯技术预计1.3亿到1.5亿,增长19.28%到37.63%。这两家属于不会让你心跳加速、但也不会让你半夜睡不着的选手。
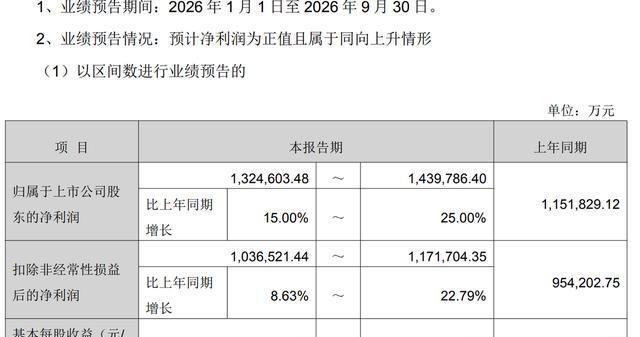
立讯精密这份预告,我是真觉得有意思。前三季度归母净利润预计132.46亿到143.98亿,同比增长15%到25%,扣非利润104亿到117亿。体量大到这个程度还能保持两位数增速,A股里翻不出几个。消费电子是老本行,AI PC和智能穿戴的新品在持续迭代,核心客户的订单稳稳贡献现金流。通信和数据中心这块踩上了AI算力基建的节奏,高速连接器、800G和1.6T光模块、液冷散热在批量往海外云厂商那边走,增速和毛利率都比整体水平高。汽车电子是最猛的那条线,去年收的莱尼线束完成整合之后协同效应持续释放,上半年这块营收同比涨了274%。高毛利业务占比往上走,前期在产能和客户拓展上砸的钱,三季度开始集中兑现了。
洛轴股份、马矿股份、中塑股份、格林生物,稳字当头的四位。洛轴股份利润增长7.47%到12.25%,预计赚4.5亿到4.7亿。马矿股份增长8%到18%,预计5.32亿到5.81亿。中塑股份增长5.07%到15.26%,预计0.99亿到1.09亿。格林生物增长0.97%到11.47%,预计1.448亿到1.598亿。这几家不会让你一夜暴富,但也不会让你坐过山车。
沈鼓集团和天博智能,业绩确实降了。沈鼓集团预计前三季度归母净利润4.56亿到5.5亿,同比下降8.13%到23.83%。公司自己说了,去年三季度有部分重大项目和出口项目的毛利率偏高,今年的验收节点集中在四季度,加上部分出口项目受地缘政治影响交期延后,汇率下降也带来了汇兑损失和利息收入减少。天博智能预计净利润2.18亿到2.49亿,同比下降6.64%到18.26%。这是汽车热管理领域的头部玩家,客户覆盖了国内大部分主机厂,但今年车企价格战往上游传导,零部件端的利润空间被压了不少。
最后说信诺维和燧原科技这两个亏钱的,情况完全不一样。
信诺维前三季度预亏3.49亿到3.86亿。这家公司目前还没有药品获批上市销售,营业收入主要靠BD交易收款撑着。去年收到了安斯泰来支付的1.3亿美元首付款并确认了收入,今年只有里程碑款项到账,首付款一般高于单笔里程碑,收入自然就下来了。研发投入还得保持高位,短期实现持续盈利确实不现实。
燧原科技更有意思。前三季度营收预计23亿到30亿,同比增长超过325%,但归母净亏损7亿到8.6亿。收入爆发力是实实在在的,问题是研发投入太大,还在烧钱换增长。公司自己也说过要到2026年或2027年才可能实现盈利。这类公司的亏损是“战略性”的,跟那些收入萎缩、亏损扩大的情况完全是两码事。
看完这15份预告,我最大的感受就一句话:别光盯着增速数字看,得看这个增速能不能撑住。
富祥股份658%的增速里,去年低基数的因素占了不少。明年同期能不能维持这个水平,得看锂电添加剂的价格还能不能扛住。反过来看立讯精密,百亿级别的利润体量还能保持20%左右增速,这种含金量比高增速更值得琢磨。沈鼓集团的下滑更多是收入确认节奏的问题,四季度验收集中兑现之后,全年数据未必难看。
三季报才刚开闸,后面还有更多公司要交卷。你现在手里有票的,不妨对照自己持仓行业的景气度,提前琢磨琢磨。等正式三季报出来再动手,可能就慢了半拍。
评论区聊聊,你手里的票业绩预期怎么样?是吃肉还是挨打?