
10倍市盈率加暴涨700%的隔壁:莫森泰克今日申购

一边是隔壁的暴富神话,一边是10倍的发行市盈率——北交所今天的新股,把两种行情摆在了同一张桌子上。据9月23日快讯,莫森泰克(920162)今日开启网上申购:发行价17.37元/股,发行市盈率10.00倍,申购上限76.50万股,顶格申购需配资金约1328.81万元。
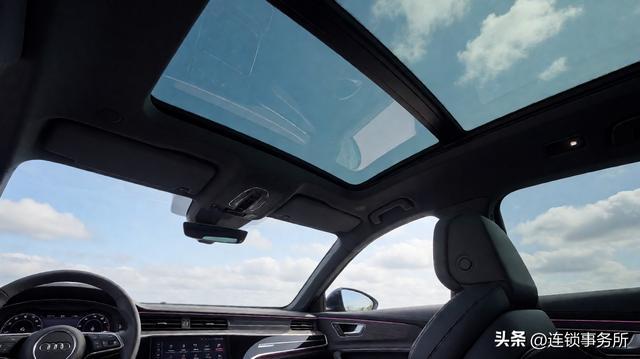
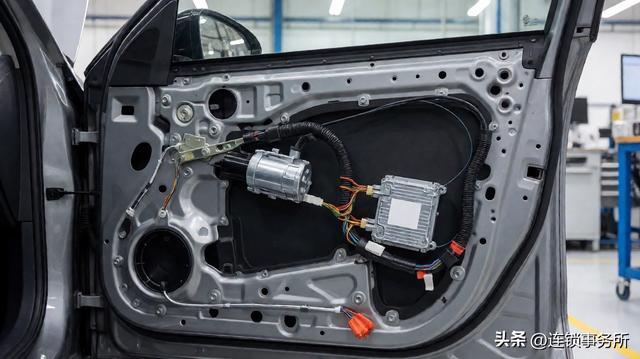
先把公司的底色说清。芜湖莫森泰克汽车科技,国资控股的国家级专精特新"小巨人",做的是汽车智能开闭系统——汽车天窗、玻璃升降器、电子控制单元,深度绑定奇瑞。据研报口径,公司2025年净利润2.25亿元;按10倍发行市盈率倒推,发行后市值大约22亿元出头(推算值)。
天窗这门生意,正处在换代期。
燃油车时代天窗是高配专属,电动化之后全景天幕、带遮阳帘的智能天窗往下沉,单车价值量跟着涨;玻璃升降器加上电子控制单元,就是车门这套"开闭系统"的智能化。国产替代的空间摆在那里——这个细分长期由外资巨头占着大头,国产小巨人抢的是二线合资和自主品牌的份额。
但绑定奇瑞是双刃剑。核心客户销量强势,订单稳;可客户集中度越高,议价权就弱一分,年降压力直接传导到毛利率上。
这是所有汽车零部件商的老问题,谁也绕不开。
我原以为10倍市盈率是发行定价的保守,放到北交所新股的语境里看,这更像是给首日行情留的肉——隔壁凯达重工上市盘中暴涨700%,整个北交所的打新情绪正热。低定价加小巨人社面加国资背景,三个要素凑齐了。
这里存在两种可能:一是打新热度延续,莫森泰克首日兑现可观涨幅,北交所新股行情继续;二是情绪退潮,加上奇瑞依赖的估值分歧,上市后回归平静。
观察两个信号:一是上市首日的表现和换手率,那是北交所情绪的温度计;二是招股书里前五大客户占比和年降条款,奇瑞这棵树靠得住多久,数据说了算。打新是情绪的事,持股是基本面的事,两码事别混着算。(个人观察,不构成投资建议)