
东莞证券IPO面临“红线”大考:非独立董事全变高管换了一多半 原董事长、副总裁月内接连被查 股权重大变动

来源:新浪证券
核心观点:万联证券于2019年7月提交IPO申请,2020年10月时任董事长李舫金被查,2022年3月万联证券IPO被终止审查。而递表多年还未获问询的东莞证券,也是报告期内掌舵多年的原董事长陈照星被立案调查,并且原投行业务副总裁郜泽民也接连被查。此外,东莞证券目前9名董事中的6名非独立董事,较报告期初全换了一遍;目前9名高管中,较2023年年初已经变动了5名,是否属于重大变动有待商榷。
出品:新浪财经上市公司研究院
作者:IPO再融资组/图灵
近日,东莞证券更新了招股书申报稿,递表三年半来仍未获问询。
对比东莞证券不同版本的招股书申报稿发现,东莞证券目前9名董事中的6名非独立董事,较报告期初(2023年初)全换了一遍;公司目前9名高管中,较2023年年初已经变动了5名,是否符合上市条件有待详细论证。更有意思的是,报告期内还曾任职的原董事长陈照星和原副总裁郜泽民在近期(IPO申报审核期间)相继被纪检监察机关立案调查,是否属于重大不利变动值得深思。
东莞证券此次冲击A股IPO期间,股权发生重大变动,原持有公司40%股份的锦龙股份,已经将持股降至20%,近期锦龙股份还有清仓计划。
董事、高管是否发生重大变动?
公开资料显示,东莞证券的上市之路可追溯至2015年,当年6月向证监会递交IPO申报材料,成为广东地区最早一批谋求上市的中小券商之一。2023年3月,随着全面注册制落地,东莞证券递交IPO平移申请。从首次递表至今已有11年,东莞证券的IPO进程仍在受理阶段徘徊。
东莞证券的A股IPO之路颇为坎坷,十多年过去,公司的董事高管换了一届又一届。根据最新的招股书申报稿(报告期2023-2025年、2026年上半年),东莞证券目前9名董事中的6名非独立董事,较报告期初(2023年初)全换了一遍;公司目前9名高管中,较2023年年初已经变动了5名。
报告期初(2023年初),东莞证券的董事会6名非独立董事分别为陈照星(董事长)、朱凤廉、张丹丹、刘瑜、王庆明、张烙仰(职工代表董事)。
目前,东莞证券6名非独立董事分别为潘海标(董事长)、黄志成、王崇恩、 盘丽卿 、杨阳、 孙志超(职工代表董事)。
如果算上独立董事,东莞证券目前9名董事会成员,只有2名独董在2023年初任职,换言之,7名董事发生变更。
招股书显示,董事变动的原因:2024年6月18日,朱凤廉因年龄原因申请辞去公司董事职务;2025年11月26日,原董事长陈照星因个人身体原因辞任;2025年12月12日,原董事苏声宏其因个人原因申请辞去公司董事职务;2026年3月12日,换届选举。
报告期初(2023年初),东莞证券高管团队包括:潘海标(总裁)、郜泽民(副总裁)、李志方(副总裁、财务总监、董事会秘书)、郭小筠(合规总监)、季王锋(首席风险官)、陈爱章(自营业务总监)、郭天顺(投行业务总监)、杜绍兴(经纪业务总监)、 方浩(首席信息官)。
而截至招股书签署日,东莞证券高管团队已变为:杨阳(总裁)、杜绍兴(副总裁)、王炜(副总裁)、季王锋(首席风险官/合规总监)、郭天顺(投行业务总监)、方浩(首席信息官)、罗贻芬(财务总监兼董事会秘书)、张亦超(总裁助理)、程志桢(经纪业务总监)。
招股书显示,高管变动的原因:2024年2月18日,免去李志方副总裁、财务总监和董事会秘书职务;2024年5月6日,潘海标不再担任总裁职务;2024年5月17日,公司职务调整,郜泽民不再担任副总裁职务,郭小筠不再担任合规总监、首席法务官职务; 2025年2月17日,聘任杨阳为公司总裁,聘任王炜为副总裁;2025年8月28日,免去陈爱章资管业务总监职务,聘任程志槟为公司经纪业务总监。
对比可见,东莞证券2023年初的原总裁潘海标(离任距转任董事长还有一年半时间),原副总裁郜泽民离任,原财务总监兼董事会秘书李志方、原合规总监郭小筠、原自营(后显示是资管)业务总监陈爱章等核心岗位全部更换。
根据《首次公开发行股票注册管理办法》第十二条之规定,发行人应满足“主营业务、控制权和管理团队稳定,首次公开发行股票并在主板上市的,最近三年内主营业务和董事、高级管理人员均没有发生重大不利变化”等条件。
来源:证监会官网
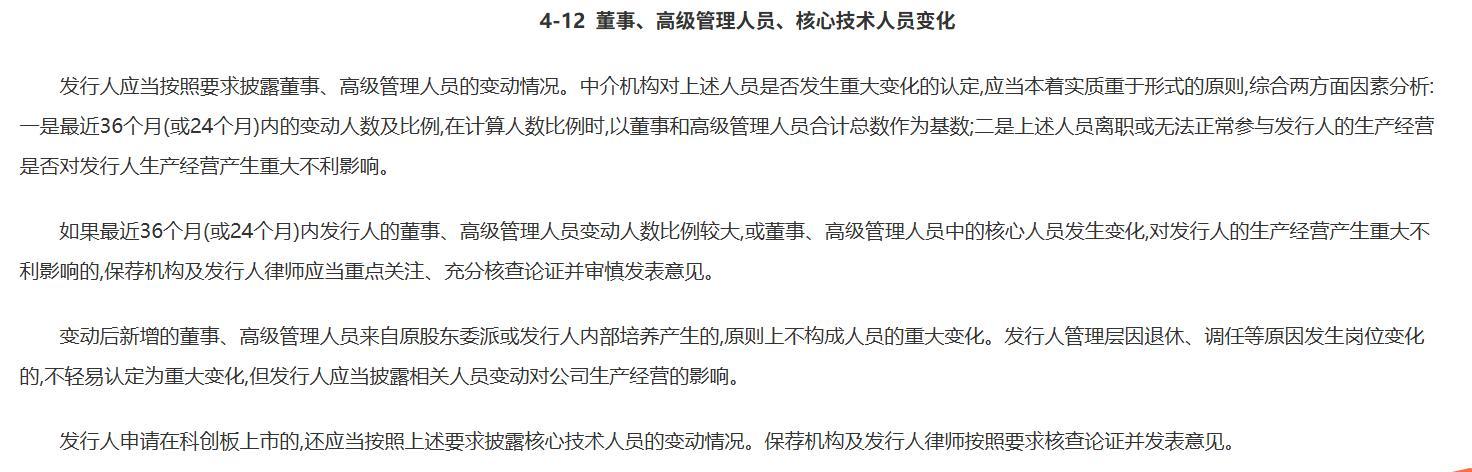
根据《监管规则适用指引——发行类第4号》,发行人应当按照要求披露董事、高级管理人员的变动情况。中介机构对上述人员是否发生重大变化的认定,应当本着实质重于形式的原则,综合两方面因素分析:一是最近36个月(或24个月)内的变动人数及比例,在计算人数比例时,以董事和高级管理人员合计总数作为基数;二是上述人员离职或无法正常参与发行人的生产经营是否对发行人生产经营产生重大不利影响。
首先看变动人数。东莞证券目前9名董事、9名高管,合计18名。这18名董高中,有11名与2023年初不一致(注:潘海标从总裁岗位离职到转任董事长隔了一年半,如果不算潘海标,10名不一致),占比61%,超过六成。并且据招股书披露的信息,东莞证券大部分高管变动是因为公司职务调整,多名董事离职是因为个人原因。
其次看高管变动对生产经营是否产生重大不利影响。这里着重提到的是近期被查的原董事长陈照星、原投行业务副总裁郜泽民。
据东莞纪检监察网通报,8月7日,东莞市投资控股集团有限公司原党委书记、董事长涉嫌严重违纪违法,主动投案,目前正接受东莞市纪委监委纪律审查和监察调查。此时,陈照星刚从东莞证券离职仅9个月。
仅一个月后,2026年9月14日,东莞纪检监察网再次通报,东莞证券原副总裁郜泽民涉嫌严重职务违法,主动投案,正接受东莞市监委监察调查。
根据此前的招股书,陈照星、郜泽民两人在东莞证券管理层共事10来年,陈照星历任副总裁、总裁、董事长期间,郜泽民作为分管投行的副总裁是其核心管理团队的重要成员。
公开资料显示,2017年10月开始,陈照星出任东莞证券董事长,2025年11月辞任。而在担任董事长前,陈照星曾任公司总裁(至少从2014年11月担任总裁)。也就是说, 陈照兴担任公司“一把手”时间长达八年,且在IPO审核期间。
综合以上事实,如果陈照星的违法违纪问题与其担任东莞证券董事长、总裁等职务相关,那么东莞证券的内控有效性、会计基础规范性、合规运营等问题需要重新审视。
万联证券的IPO案例为东莞证券提供了重要参照。万联证券于2019年7月提交IPO申请。2020年10月,时任董事长李舫金被查。2022年3月,万联证券IPO被终止审查。
而东莞证券,也是报告期内掌舵多年的原董事长陈照星被立案调查,并且原投行业务副总裁郜泽民也接连被查。加之东莞证券最近三年董事、高管大比例变更,其是否符合“董事、高级管理人员没有发生重大不利变化”的审核要求,还有待时间检验。
报告期内股权发生重大变动
东莞证券的另外一个敏感因素,是股权发生重大变动,且股权结构尚未完全稳定。
锦龙股份原持有东莞证券40%股权,是公司第一大股东。2024年8月,锦龙股份与东莞投控集团和东莞控股组成的联合体签署股权转让协议,转让20%股权,交易金额22.72亿元。2025年6月,标的股份完成交割,东莞国资联合体持股比例从55.4%大幅提升至75.4%。
2026年9月3日,锦龙股份再度公告,与东莞市投控资本投资有限公司就收购其持有的东莞证券3亿股股份(占总股本20%)事宜达成初步意向,并签署了无约束力的交易备忘录。若交易完成,锦龙股份将彻底退出东莞证券,东莞国资合计持股比例将从75.4%升至95.4%,基本实现全资控股。
目前东莞证券股东结构如下:东莞市投资控股集团持股超32.9%、东莞发展控股持股27.1%、锦龙股份持股20%、投控资本持股15.4%、新世纪科教持股4.6%。
股权保荐业务收入大降 资管业绩报酬大起大落
2023年至2025年、2026年上半年,东莞证券营业收入分别为21.55亿元、27.53亿元、33.86亿元、21.04亿元;净利润分别为6.35亿元、9.23亿元、12.45亿元、8.22亿元。
表面看,东莞证券业绩稳步增长,但拆解收入结构,隐忧出现。
证券经纪业务是东莞证券的绝对支柱。2023年至2025年、2026年上半年,东莞证券经纪业务手续费净收入分别为9.46亿元、12.19亿元、17.51亿元、10.5亿元,占同期营业收入的比例分别为43.91%、44.27%、51.71%、49.91%。这意味着,公司约一半的收入来自经纪业务,而经纪业务的核心变量——市场交易量和佣金率,主要由外部市场环境决定。
此外,经纪佣金率的持续下滑是另一大隐忧。2023年至2025年、2026年上半年,行业平均佣金率从0.205‰降至0.138‰,而东莞证券的平均佣金率从0.223‰降至0.147‰。
2023年至2025年、2026年上半年,东莞证券自营业务收益总额分别为2.95亿元、3.66亿元、4.05亿元、4.17亿元,占营业收入比例分别为13.68%、13.29%、11.97%、19.82%。经纪业务与自营业务收入,合计占东莞证券总收入的七成左右。
2023年至2025年、2026年上半年,东莞证券投资银行业务净收入分别为1.99亿元、2.05亿元、1.27亿元、0.53亿元,占营业收入比例从9.24%一路下滑至2.54%。其中,股权保荐收入的下滑尤为明显。
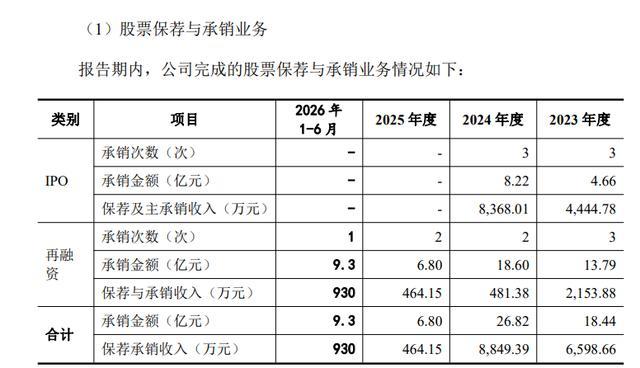
2023年,东莞证券完成3单IPO项目,承销金额4.66亿元,对应保荐及承销收入4444.78万元;2024年完成3单IPO,承销金额8.22亿元,收入8368.01万元。然而,公司2025年全年IPO承销次数为零,2026年上半年依然为零。 这意味着,在长达一年半的时间里,东莞证券的IPO保荐业务颗粒无收。
来源:招股书
加上再融资业务,东莞证券股权承销保荐业务收入分别为6.598.66万元、8849.39万元、464.15万元、930万元。2025年,公司股权承销保荐收入暴跌近95%。
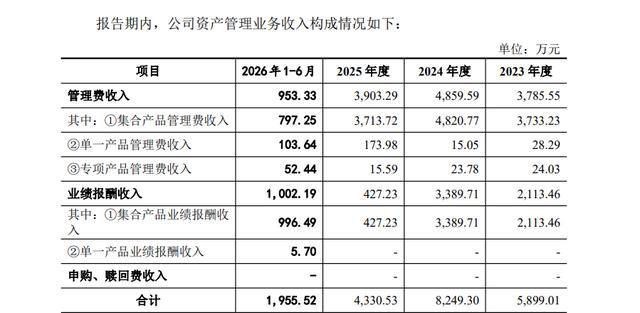
2023年至2025年、2026年上半年,东莞证券资产管理业务净收入分别为5891.73万元、8243.99万元、4327.93万元及1955.52万元,占营业收入比例从2.73%降至0.93%。2025年收入同比下滑47.50%,2026年上半年同比下滑28.93%。
来源:招股书
东莞证券业绩报酬收入的大起大落,更凸显了资管业务的脆弱性。2024年,公司实现业绩报酬3389.71万元,同比增长60.39%;2025年骤降至427.23万元,同比暴跌87.40%。招股书解释称,2025 年受大集合产品到期影响,公司资产管理规模有所回调,尽管后续新发产品规模增长平稳,但管理费收入仍未达上年同期水平;同时,当年债券市场收益率偏低,集合产品整体收益未及业绩基准,未能实现超额业绩分成,导致管理人业绩报酬同比降幅较大。