环动科技科创板IPO终止:一场国产替代叙事下的理性撤退

历时三年,RV减速器龙头环动科技科创板IPO终止:一场"国产替代"叙事下的理性撤退
由双环传动(002472.SZ)分拆、估值一度达30亿元的"机器人关节"资产,在闯关近三年后主动撤回。本文从财务、客户结构与行业格局三个维度,复盘这场IPO的台前幕后。
来源:公开信息整理 | 2026-09-22 | 阅读约 6 分钟
一句话结论:环动科技此次终止,并非经营"爆雷",而是"市场环境较筹划之初发生较大变化"下的主动战略选择。其基本面仍在向上——营收三年翻倍在望、市占率逼近外资龙头,但盈利波动、客户高度集中、以价换量等结构性问题,恰恰是监管问询反复纠缠、也是其选择暂缓闯关的深层原因。
一事件速览:三年闯关,一朝撤回
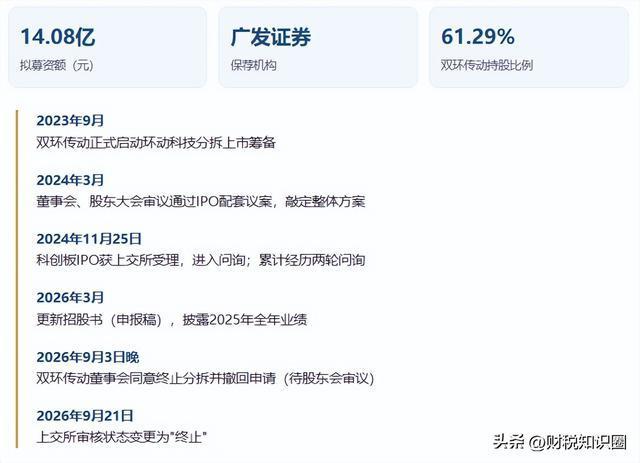
2026年9月21日,上交所披露,因浙江环动机器人关节科技股份有限公司及其保荐人撤回发行上市申请,根据《上海证券交易所股票发行上市审核规则》第六十三条,终止其科创板IPO审核。这场历时近三年的分拆上市之旅,至此画上句号。
二公司画像:双环传动分拆的"关节"资产
环动科技成立于2020年,是深交所上市公司双环传动(002472.SZ)的控股子公司,主营机器人关节高精密减速器,核心产品为RV减速器,并布局精密配件及谐波减速器,广泛应用于机器人、工业自动化等高端制造领域。作为国家高新技术企业,公司已与埃斯顿、埃夫特、汇川技术、新松机器人等一众头部机器人厂商建立稳定合作,并实现对国际机器人公司的供货。
更引人注目的是其"豪华"股东阵容:高瓴创投、浙大联创投资、国家制造业转型升级基金、国投招商、淡马锡等知名机构悉数在列。按2023年5月股权转让测算,公司估值已达30亿元。在机器人赛道资本热度最高的窗口期,这是一家被寄予厚望的"明星资产"。
三财务透视:增长稳健,盈利"过山车"
从招股书披露数据看,环动科技营收保持稳健增长:2023—2025年分别为3.09亿、3.41亿、4.38亿元,2025年同比增幅达28.32%;2026年一季度预计营收1.2—1.3亿元,延续双位数增长。但盈利呈现明显的周期性波动——2024年归母净利润同比下滑20.32%至6076万元,2025年强势反弹54.31%至9377万元。
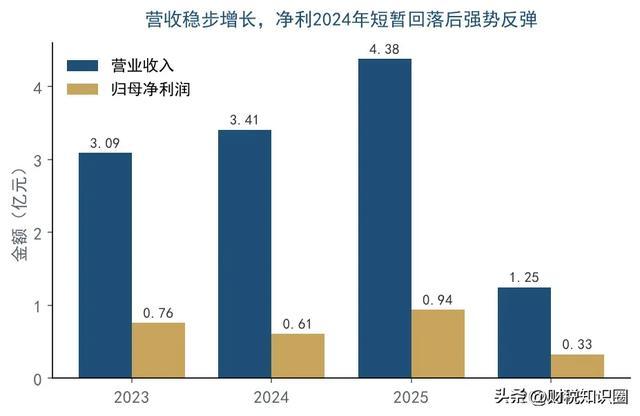
图1|营业收入与归母净利润(亿元,2026Q1为预计中值)
真正需要警惕的是毛利率的"失守"。主营业务毛利率由2023年的42.47%骤降至2024年的35.36%,2025年小幅回升至36.57%,但仍未修复至前期水平。公司解释为"支持自主品牌工业机器人快速发展"主动下调售价,但2024年平均售价降幅超过了成本优化成效——这并非单纯的战略让利,更像是下游价格战向上游传导的被动结果(当年核心客户埃斯顿、埃夫特均陷入亏损)。
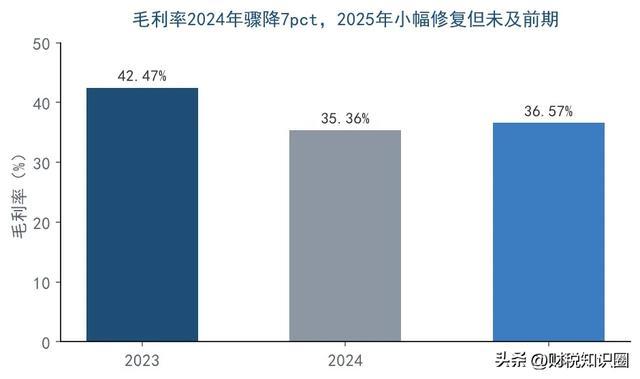
图2|主营业务毛利率(%),2024年单年下挫约7个百分点
四结构性隐忧:客户集中与"以价换量"
监管层在问询中反复追问的,是其高度集中的客户结构。报告期各期,前五大客户销售占比分别为92.12%、82.87%、78.34%,虽逐年小幅回落,但整体仍处于极高位。其中,第一大客户(埃斯顿)三年贡献营收1.60亿、1.98亿、2.13亿元,占比一度冲高至58.14%,单一客户依赖风险突出。
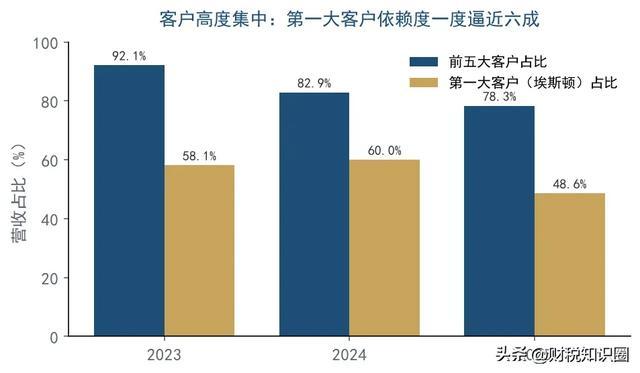
图3|客户集中度(%),第一大客户依赖度长期高悬
这意味着,环动科技的命运与"冠军客户"深度绑定。当下游为抢占份额压缩成本,压力便直接传导至上游——市占率提升在短期内是增长引擎,但在价格战主导的国产机器人市场,却可能演变为"以价换量"的结构性陷阱。公司亦坦言,若下游持续降价,毛利率将面临较大下行风险。
五国产替代的成色:市占率跃升,议价权下沉
抛开隐忧,环动科技的国产替代逻辑是扎实的。RV减速器长期被纳博特斯克等海外巨头垄断,而环动科技国内市占率从2021年的10.11%跃升至2024年的24.98%,同期纳博特斯克由51.77%降至33.79%,两者差距已缩窄至8.81个百分点。灼识咨询预计,国内机器人精密减速器市场将由2025年的35亿元增至2030年的231亿元,五年复合增速高达45.9%——蛋糕仍在快速做大。
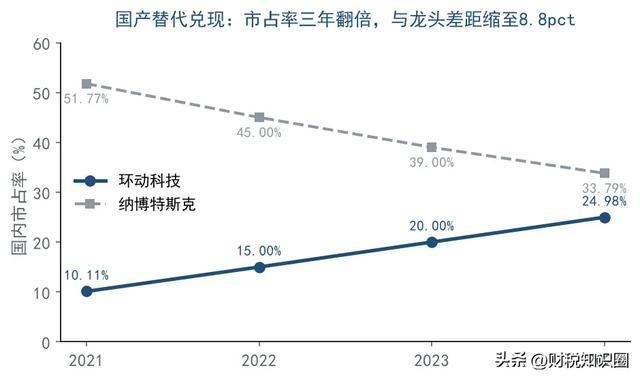
图4|RV减速器国内市占率:国产替代加速兑现
但"份额上升"与"议价权上升"是两回事。在价格战主导的阶段,市占率提升往往以毛利率让渡为代价。环动科技面对的,是一个空间巨大、却仍在周期里"熬"的赛道。
六终止原因解读:环境生变 + 审核收紧传闻
官方口径清晰而克制:"目前市场环境较本次分拆上市事项筹划之初发生较大变化,为统筹安排环动科技业务发展和资本运作规划,经审慎论证后决定终止。"双环传动同时强调,终止分拆不会对公司现有生产经营活动和财务状况产生重大不利影响;发行后其仍将持有环动科技45.97%股权,保持控股地位。
市场层面则有另一重解读:近期传闻人形机器人/硬科技IPO审核趋严,称监管或对行业地位不够突出的企业提高上市门槛(窗口指导传闻,尚未得到证实)。当前在审具身智能企业中,仅越疆科技已过会,乐聚智能、云深处尚未过会。无论传闻真伪,"质量关"趋紧已是行业共识,这也让"体面撤退"成为更理性的选择。
七影响与前瞻:退一步,是为了下一步
对双环传动:控股61.29%,业务独立、财务并表不变,本次终止无损其经营基本盘,反而卸下了分拆过程中的合规与披露成本。
对环动科技:这更像一次"战术性暂停"而非"战略失败"。其技术储备、客户网络与市占率仍在向上,待行业周期回暖、盈利质量更扎实、客户结构更均衡之时,重启上市水到渠成。
作为工业机器人的"关节",RV减速器这门生意的国产替代远未结束。环动科技此次"理性撤退",与其说是终点,不如说是下一次闯关前的蓄力。它会何时再启?市场仍会持续关注。
数据说明:本文财务与市占率数据均来自环动科技招股书(申报稿)及公开报道;图4中2022、2023年市占率为基于已披露趋势的合理示意,旨在呈现变化方向。市场空间引用灼识咨询测算。本文不构成任何投资建议。
欢迎关注财税知识圈获取更多内容
特别声明
本文仅为信息交流之用,不构成任何交易建议。本公众号部分内容来自网络、报刊及电视台,我们对文中观点保持中立,对所包含内容的准确性、可靠性或者完整性不提供任何明示或暗示的保证,请仅作参考。我们尊重作者的成果,如有侵权,请联系我们及时删除。