
被低估的龙头?摘掉“偏科”标签,宇树科技实现全方位突破

亮眼的基本面,也吸引了大量重量级长线资本入局。本次上市战略配售名单含金量十足,全国社保基金参与投资,作为风控标准严苛的长线资金,社保基金的入局,代表其认可具身智能赛道的长期价值,同时看好宇树科技技术、商业化与盈利能力。
出品|中访网
审核|李晓燕
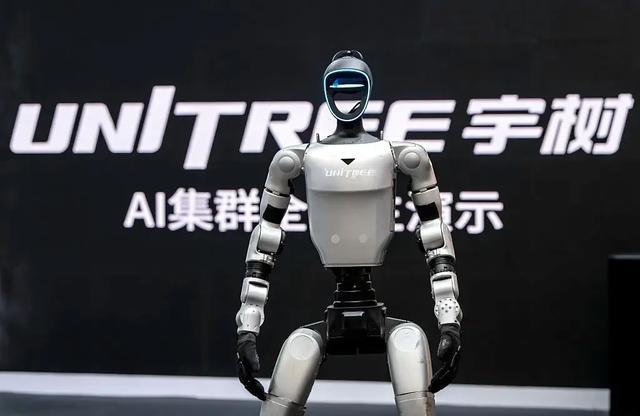
当人形机器人赛道还普遍停留在硬件样机、概念演示阶段,宇树科技在A股登陆之后,交出了一份颇具分量的技术答卷:新一代通用人形基础模型正式开源,多项评测指标跻身全球开源模型第一梯队。
这一技术突破,正在扭转资本市场对这家企业的固有认知,也为人形机器人这一前沿硬科技赛道,探索一套更贴合产业现实的估值逻辑。
长期以来,市场对宇树科技形成了一个简单标签:擅长机器人本体硬件,也就是业内常说的“身体与小脑”,但代表感知、推理能力的“大脑”,也就是具身智能基础模型,是其相对薄弱环节。这种认知,也成为企业上市之后股价阶段性回调的重要诱因。
2026年8月登陆A股的宇树科技,上市首日迎来股价暴涨,随后市场情绪快速切换,股价持续回落。
不少投资者简单将这一行情解读为企业基本面承压。但透过最新的模型成果可以看到,短期股价波动,更多反映的是A股对于人形机器人这类前沿硬科技,尚未形成成熟统一的估值体系,并非企业本身基本面出现根本性问题。
宇树科技对具身智能的布局,并非临时补短板,而是贯穿企业发展的长期战略。创始人王兴兴此前就提出核心判断:硬件研发需要服务AI能力,如果缺少对机器人智能模型的深刻理解,很难做出高性能人形机器人本体。
基于这一思路,公司的发展路线清晰,先以硬件本体打开市场,同时持续投入AI模型研发,逐步完成战略重心迁移,从单一硬件制造,转向本体、小脑、大脑协同发展的完整体系。
本次发布的UnifoLM-WLA-1.0通用人形机器人基础模型,就是这套长期战略落地的标志性成果。这套模型采用双模块协同架构,由多模态主干网络与动作专家模块协同工作,前者负责感知环境、场景推理与预判,后者把抽象指令转化为机器人流畅精准的动作,搭建起“感知-推理-执行”完整闭环。
在权威基准测试中,该模型核心底座在16项多模态评测里拿下7项开源模型最优成绩,空间认知、物体定位、场景交互等关键能力,能够对标国际头部闭源模型。
在实操层面,仅6B参数规模的单一模型,就能覆盖64类机器人实操任务,包含全身移动作业以及精细化桌面操作,可适配家务整理、厨卫作业等生活化场景。宇树科技选择开放部分模型权重与训练数据,后续核心代码、数据集还会持续迭代开放。
这一举动,也标志着人形机器人赛道的竞争逻辑发生质变。行业竞争不再只是比拼硬件参数,基础模型、算法生态、真实场景落地能力,成为决定企业长期上限的核心要素。
多家券商机构分析,如果后续模型的泛化能力、长周期任务执行能力持续迭代优化,宇树科技有望从硬件龙头,成长为涵盖零部件、整机、基础模型、开发者生态的平台型企业。
在一众尚在烧钱研发、样机测试的同行之中,宇树科技最大差异化优势,是商业化落地能力。在全球人形机器人行业里,能够实现规模化量产并且保持盈利的企业并不多见,宇树科技正是其中一员。
截至2026年7月,其双足人形机器人单款产品累计下线约18000台,2025全年人形机器人出货量位居全球前列;同期企业实现稳定盈利,扣非净利润达到5.91亿元。实打实的交付规模与盈利水平,构筑起企业区别于纯概念型企业的护城河。
亮眼的基本面,也吸引了大量重量级长线资本入局。本次上市战略配售名单含金量十足,全国社保基金参与投资,作为风控标准严苛的长线资金,社保基金的入局,代表其认可具身智能赛道的长期价值,同时看好宇树科技技术、商业化与盈利能力。
除社保基金外,昆仑资本、南网产融、天翼资本等央企产业资本纷纷参与战略配售。这类资本不只是财务投资,更看重产业协同。例如南方电网与宇树达成合作,探索人形机器人在电力高危作业、应急处置等场景落地,依托电网丰富的真实场景,加速机器人产品迭代。
深度求索、腾讯旗下投资平台同样参与配售,深度求索在大模型领域拥有深厚积累,双方将联合攻关大模型与具身智能融合技术,强强联合补齐技术链条。多重资本加持,既补充资金储备,也带来场景、技术、产业链资源,支撑企业持续创新。
作为A股人形机器人第一股,宇树科技承担着为赛道建立估值锚点的角色。不过,赛道高速发展的背后,行业也迎来新的变化,市场需要客观看待潜在挑战。
近期,硬科技IPO审核趋严的消息持续受到行业关注,市场传闻监管机构拟提高人形机器人企业IPO门槛,更加看重企业持续收入、真实技术创新能力。
虽然相关传闻并未官方确认,但从严把关硬科技上市准入已是明确趋势。当前国内具身智能赛道IPO热情高涨,数十家企业正在筹备或推进上市,一级市场融资热度居高不下,但二级市场估值已经开始回归理性。
宇树科技上市之后股价大幅波动,也成为市场反思赛道估值泡沫的缩影。过去一段时间,具身智能行业盛行“讲故事”的估值逻辑,市场畅想人形机器人将复刻智能手机、大模型的爆发式增长。
但随着二级市场打开,估值溢价开始收缩,资本评判企业的标尺发生改变,从单纯看技术概念,转向量产能力、收入质量、盈利可持续性。
9月21日盘中,宇树科技股价继续下探,跌破500元关口,市值相比上市巅峰大幅缩水。股价的剧烈波动,反映出前沿硬科技标的天然具备高波动属性,市场对于行业未来空间的分歧巨大。
即便拥有领先的量产与模型能力,宇树科技依然要面对不少现实难题:具身智能模型在复杂真实环境中的稳定性仍需持续打磨,大规模商业化场景落地还需要更长周期,行业竞争持续加剧,这些都需要企业长期投入资源去攻克。
整体来看,短期股价起伏,并不会改变人形机器人赛道长期向好的大方向,也不会掩盖宇树科技当前取得的技术与商业化成果。在资本褪去狂热、监管审核趋严的大环境下,行业正式告别单纯依靠概念讲故事的阶段。
市场正在用更理性、更务实的标准,重新评估每一家具身智能企业。补齐机器人“大脑”能力之后,宇树科技手握硬件量产、盈利现金流、产业资本加持多重优势,接下来的核心看点,就是持续推进模型迭代,加速行业场景落地。
作为赛道先行者,它的成长历程,也将帮助资本市场慢慢建立起人形机器人行业成熟的估值框架,为整个新质生产力赛道提供参考样本。