
奕斯伟计算通过港交所聆讯:冲刺“RISC-V芯片第一股”

2026年9月21日,据港交所文件披露,北京奕斯伟计算技术股份有限公司(下称“奕斯伟计算”)正式通过港交所上市聆讯。这标志着这家由京东方创始人王东升参与创立、以RISC-V开源架构为技术底座的芯片设计公司,在继2025年5月、2026年1月之后第三次冲刺港股IPO后,终于迈过了上市前最关键的一道门槛。
若挂牌成功,奕斯伟计算将成为港股市场中稀缺的“RISC-V第一股”,填补这一赛道在资本市场的空白。
从显示面板到芯片:王东升的“强芯”之路
奕斯伟计算的创立背景,是理解这家公司最不可忽略的注脚。其创始人王东升曾带领京东方攻克中国“少屏”困局,将一家濒临破产的电子管厂打造为全球半导体显示行业的领军企业。2019年从京东方退休后,王东升并未止步,而是转身切入芯片赛道。
如果京东方解决的是“少屏”之困,奕斯伟计算瞄准的则是“强芯”之路。该公司成立于2019年9月,专注于RISC-V架构芯片的研发与设计,采用无晶圆厂(Fabless)模式,将晶圆制造、封装测试外包给第三方,自身聚焦于芯片、芯片组及板卡的核心设计与软件研发。
这一战略选择的深意在于:RISC-V作为开源指令集架构,凭借其开放、模块化、高能效的特性,正成为x86和ARM之外的全球计算架构“第三极”。在中美科技博弈与芯片自主化的大背景下,RISC-V被视为中国芯片产业摆脱授权依赖的战略机遇。
截至IPO前,奕斯伟计算已完成A轮至D轮融资,合计募资约92.76亿元,每股成本从2020年A轮的0.43元抬升至2025年D轮的1.14元。
在股权结构方面,奕斯伟计算呈现“单一最大股东集团集中控制 + 多家机构分散持股”的特征。
王东升通过奕明科技控制奕斯伟集团,奕斯伟集团直接持有奕斯伟计算 17.74% 股份,同时作为两个员工持股平台的普通合伙人(GP),间接控制奕理科技持有的 12.72% 和奕想科技持有的 1.09% 股份。同时,王东升与董事长兼CEO米鹏、杨新元、刘还平签署一致行动协议,四人共同构成“单一最大股东集团”,合计控制约 31.55% 的股权。
此外,北京芯动能持有奕斯伟计算5.78%股权,其由京东方与国家集成电路产业投资基金(大基金一期)各持约 37.3% 合伙权益;国家集成电路产投基金二期(大基金二期)持有奕斯伟计算 5.16% 股权;中信证券全资子公司中证投资亦直接持有奕斯伟计算 0.82% 股权。
值得一提的是,奕斯伟集团旗下另一家“同系”公司——西安奕材(硅材料领域)已于2025年登陆A股科创板。若奕斯伟计算此番成功港股上市,王东升将在半导体领域形成“A+H双资本平台”的布局,打通从上游硅材料到下游芯片设计的全产业链版图。
人机交互芯片第一,RISC-V赛道领跑
奕斯伟计算的产品矩阵分为两大板块:面向家居、办公及便携场景的智能终端人机交互及多媒体处理芯片,以及面向汽车、机器人及工业场景的互连与计算芯片。
根据弗若斯特沙利文的行业资料,按2025年营收计,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商。在RISC-V主控芯片领域,公司同样位居前列,排名国产第三。
在生态建设上,奕斯伟计算的积累更为深厚。截至2026年3月末,公司累计拥有超过620个IP模块、20余个系列化RISC-V内核,专利申请超过1740项,累计实现150余款产品商业化落地,服务全球220余家客户,其中包括多家全球顶尖科技公司。
奕斯伟计算还是RISC-V国际基金会理事单位,并创立了RISAA生态技术平台。王东升本人则担任RISC-V工委会产业指导委员会主任,提出了RDI(RISC-V数字基础设施)理念,倡导以真实场景和用户需求为牵引推动RISC-V的规模化落地。
在生态协同方面,奕斯伟计算已与深开鸿、中软国际签署战略合作协议,共同构建“开源鸿蒙+RISC-V”双开源自主生态体系,推动相关产品和方案在数字经济场景的规模化落地。
营收稳步增长,亏损仍在持续
招股书披露的财务数据显示,奕斯伟计算呈现出一家高研发投入期芯片公司的典型特征:收入稳健攀升,但亏损持续。
2023年至2025年,奕斯伟计算收入分别为17.52亿元、20.25亿元和24.31亿元,三年复合增长率约17.8%。2026年一季度,公司收入达4.94亿元,同比增长18.4%,增长势头有所提速。
然而,盈利拐点尚未到来。同期净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损约49亿元。2026年一季度,净亏损为3.75亿元。公司在招股书中坦言,预计“于可见未来将持续产生净亏损”。
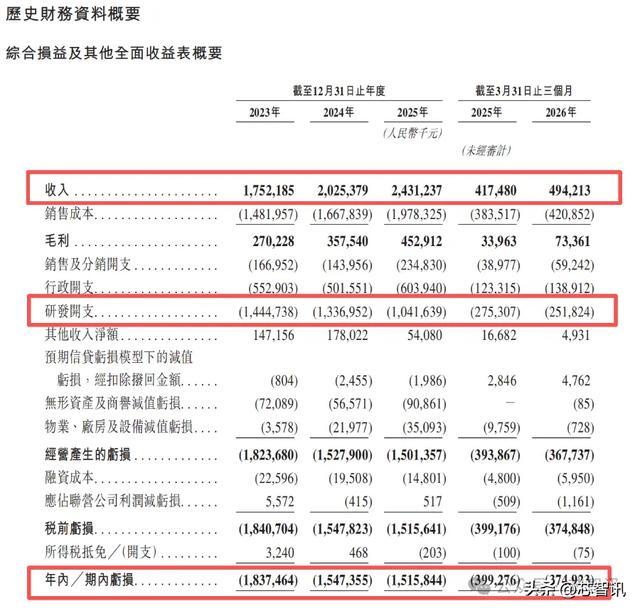
导致奕斯伟计算持续亏损一大关键原因是研发投入持续维持高位。2023年至2025年,奕斯伟计算研发开支分别为14.45亿元、13.37亿元和10.42亿元,虽然占总收入比重从82.5%逐步降至42.8%,但整体仍维持在10亿元以上级别。截至2026年3月末,奕斯伟计算的研发团队超过1000人,约占员工总数的70%,其中硕士及以上学历占比约七成。
奕斯伟计算的“以价换量”策略则是导致公司持续亏损的另一大关键原因。为快速抢占市场份额,奕斯伟计算主力产品人机交互芯片的平均售价从2023年的20.9元/颗一路降至2026年一季度的11.6元/颗,同期销量从7267万颗增长至1.53亿颗。量升价跌之下,整体毛利率仅从2023年的15.4%缓慢爬升至2025年的18.6%,2026年一季度又回落至14.8%。
不过,边际改善的信号已经出现。剔除股份支付等非现金项目后,奕斯伟计算的经调整净亏损从2023年的17.05亿元收窄至2025年的11.61亿元;经营活动现金流在2026年一季度首次转正,净流入1.71亿元。截至2026年3月末,公司账上现金及现金等价物约13.06亿元。
客户集中度较高,但第一大客户占比持续降低
客户高度集中是奕斯伟计算经营层面最突出的风险点,但从数据趋势看,这一状况正在改善。
2023年,公司来自最大客户的收入占总营收比例高达82.1%,前五大客户合计占比90.7%。此后这一比例逐年下降:2025年最大客户占比降至64.6%,2026年一季度进一步骤降至39.3%,前五大客户合计占比也降至83.1%。
这一变化部分源于公司计算芯片与方案业务的快速放量。该业务收入从2023年的37.5万元飙升至2025年的3.20亿元,2026年一季度单季收入即达2.23亿元,成功切入汽车、工业等核心赛道,客户结构随之多元化。
募资用途与未来挑战
据招股书披露,奕斯伟计算本次IPO募集资金将主要用于五大方向:加强芯片产品的开发与迭代;增强RISAA平台软硬件技术能力;潜在战略并购;构建及扩大营销网络、推动RISC-V生态建设;以及补充营运资金。
从行业前景看,RISC-V赛道正处于爆发前夜。弗若斯特沙利文数据显示,中国RISC-V主控芯片市场规模从2021年的11亿元增长至2025年的377亿元,年复合增长率高达139.5%,预计2030年将达到2194亿元。全球范围内,RISC-V主控芯片市场预计将以38.7%的年复合增长率增长,于2029年达到4404亿元。
但挑战同样不容忽视。x86与Arm架构经过数十年积累,在软件生态、开发者社区和成熟度上仍具有显著优势。奕斯伟计算在招股书中也坦承,公司面临来自行业现有技术的挑战,如果RISC-V架构的市场趋势未如预期般快速推进,业务和财务状况可能受到不利影响。
对于王东升而言,从京东方到奕斯伟计算,两次创业贯穿了中国显示产业从追赶到引领、芯片架构从依赖授权到自主定义的两个时代。奕斯伟计算能否复制京东方式的逆袭,在RISC-V的全球竞争中跑出一家具有产业定义权的芯片公司,将是资本市场长期关注的核心命题。
编辑:芯智讯-林子