人民币持续升值,买美元的人“破防”了:“存美元存了个寂寞”



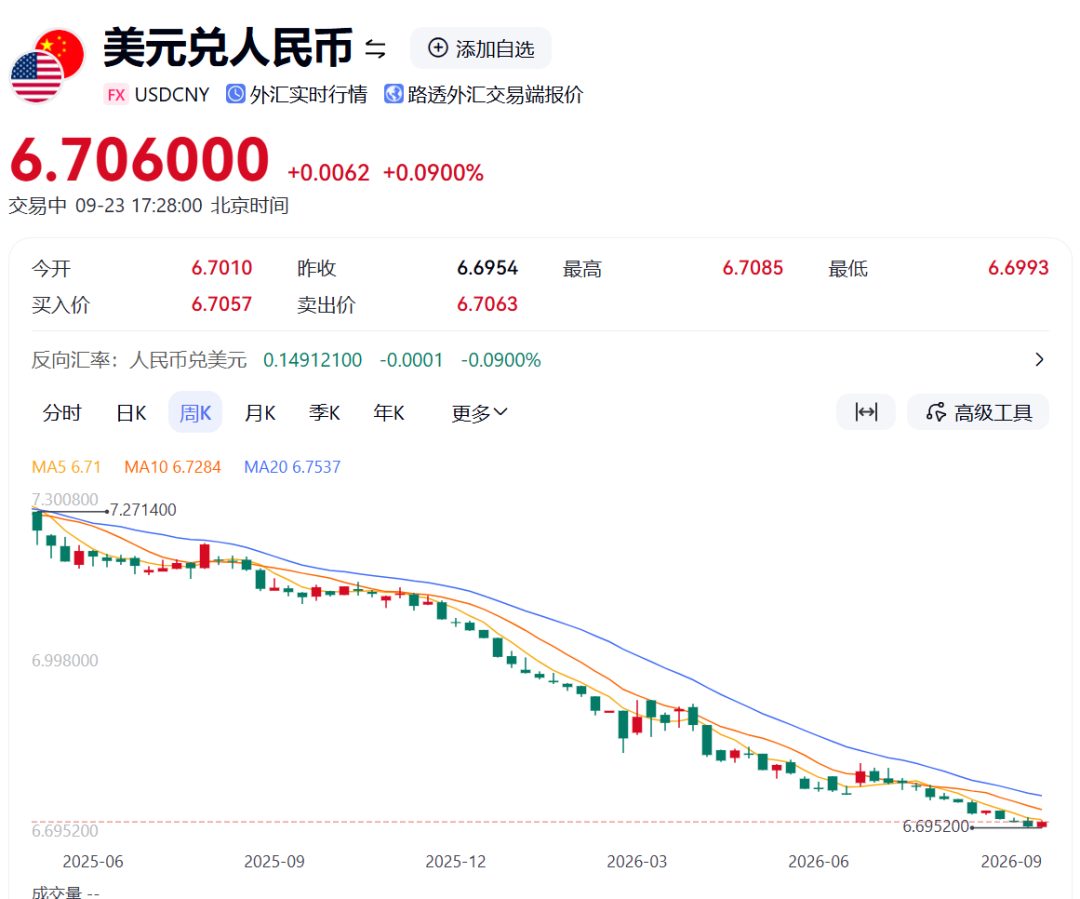
近日,在岸、离岸人民币兑美元一度双双突破6.70关口,创下2023年1月以来新高,让此前一批买了美元存款的投资者“破防”。
“存了两年美元存款,没想到‘存了个寂寞’。”北京的乔女士感慨,两年前她在7.13(即7.13元人民币兑换1美元,下同)至7.27的汇率区间陆续换汇9100美元,尽管美元存款第一年利率5.1%、第二年3.1%,但汇率变动带来的账面损失,几乎抵消掉全部存款利息收入。
业内人士提醒,若人民币持续升值,即便美元存款利率较高,换回人民币时的汇兑损失有可能抵消甚至超过利息收入。
目前,中国国内银行人民币存款利率在低位徘徊,工农中建四大行3个月、6个月、1年期人民币定期存款年利率最高可上浮至0.8%、1.0%、1.1%,一些中小银行3年期、5年期存款利率也已降至2%以下。
与之相比,美元存款的年利率可以达到3%以上,部分银行针对新进资金还推出4%年利率的优惠活动。较高的利率,吸引了一批普通投资者。
据中新经纬,在北京某大厂工作的钱伟(化名)便是其中一个。钱伟介绍,2024年底,他计划在来年与家人前往埃及旅游,因此需要兑换外币。彼时东亚银行美元定期存款利率在4%以上,对比国内人民币定期存款,要高出不少,由此他萌生了配置外币的想法。
2024年底起,钱伟分批购入美元,购汇平均成本在7.25附近,部分美元甚至在7.3的高位兑换。然而,近一年多来人民币一路走高,截至发稿已升至6.7上下,如果按照钱伟的平均购汇成本7.25计算,一年多来他持有的美元贬值达7%。
近一年多来,他陆续换汇6万美元,其中,在东亚银行、杭州银行各存入2万美元,一年期年利率约4%;在南洋商业银行、厦门国际银行各存入1万美元,利率在3.6%至3.7%区间。钱伟粗略计算,汇率损失和美元存款利息收益对冲后,账面浮亏1万多元人民币。
不少网友在社交平台上发帖,晒出换汇购买美元存款后的持仓盈亏。有网友表示,自己在2025年换汇10万元人民币,一年后亏了6000元;还有网友称,在7.2左右换的美元,一直做定存,目前存款利率在3.4%左右,现在结汇利息基本抵消汇差。
那么,人民币还会继续升值吗?
对于今年接下来人民币的走势,东方金诚首席宏观分析师王青判断短期内人民币汇率有望延续稳中偏强走势,后期要关注我国出口增速变化,以及海外主要经济体货币政策调整等因素对美元指数的影响。
在运行节奏上,王青预计,接下来人民币大体上会保持与美元反向波动、波幅相对较小的运行格局。“预计年底前人民币汇率核心波动区间在6.7至6.9之间。全年人民币汇率走势有可能‘先升后稳’。”
对于美联储加息对人民币汇率的影响,王青表示这对人民币汇率的影响不必过度高估,“我国已经建立起跨境资金流动‘宏观审慎+微观监管’两位一体监管框架,中美货币政策周期错位引发的大规模跨境资金流动风险会得到有效控制”。
外部扰动之下,人民币能够保持强势,更根本的支撑来自内部基本面。海关总署最新数据显示,2026年前8个月,我国货物贸易进出口总值达34.78万亿元,同比增长17.6%,其中出口20.17万亿元,增长14.6%。按美元计价,8月份,我国出口总值4014.41亿美元,同比增长25%;进口2823.56亿美元,同比增长28.2%。其中,8月机电产品出口2623.11亿美元,创单月历史新高。
王青指出,当前我国外部经贸环境整体稳定,出口持续高增,国内宏观经济保持稳中有进势头,人民币汇率有较强的内在支撑。
这一判断与当前多家机构的预期方向基本吻合。汇丰银行此前将年底人民币对美元汇率预期从6.75上调至6.65,高盛对12个月目标价看至6.50,德意志银行分析师则将2026年末人民币对美元基准升值预期,由6.7上调至6.55。不过,机构普遍认为,人民币持续单边上涨或下降的概率较低,更可能延续双向波动格局。
值得注意的是,通常而言本币升值往往意味着不利于出口。但随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。同时,外贸企业更多使用汇率避险工具,人民币在贸易结算中占比不断提升,进一步降低了贸易对汇率波动的敏感性。
在2026年8月,G20召开今年第二次财长和央行行长会议,中国人民银行行长潘功胜在出席会议时指出,中国没有必要,也无意通过汇率贬值获取贸易竞争优势。
对于汇率升值对我国出口的影响,潘功胜在8月底召开的G20会议上表示,随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。同时,外贸企业更多使用汇率避险工具,人民币在贸易结算中占比不断提升,进一步降低了贸易对汇率波动的敏感性。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”