诚丰新材IPO:42.1%细分冠军背后净利增速34.64%骤降至-20.67%

图源:诚丰新材官网
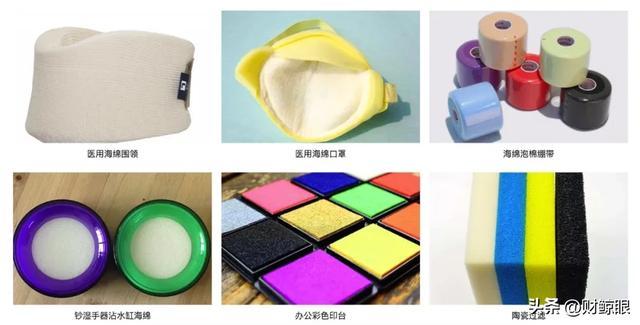
公司主要从事科技型聚氨酯软质泡沫的研发、生产和销售。按照使用的原材料不同,公司科技型聚氨酯软泡可分为聚醚型和聚酯型。是国内少数几家同时具备聚醚型和聚酯型聚氨酯软质泡沫规模化生产能力的企业之一。
-/-
——北交所问询回复函里的五重矛盾
2026年9月15日,江苏诚丰新材料股份有限公司(证券代码:874801)的第一轮问询回复函挂上北交所官网。超过300页的文件里,最先跳出来的,是一个数字落差。
泡沫陶瓷用科技型聚氨酯软泡领域,诚丰新材占据约42.1%的市场份额,行业第一。但放到整个中国科技型聚氨酯软泡市场,它的份额只有约7.9%,排名第三。
同一个“市场”,不同的“份额”,差距接近六倍。一个在细分赛道占据四成份额的企业,为什么在更大的市场中只能拿到个位数的份额?这个落差,是这篇文章要追问的核心。
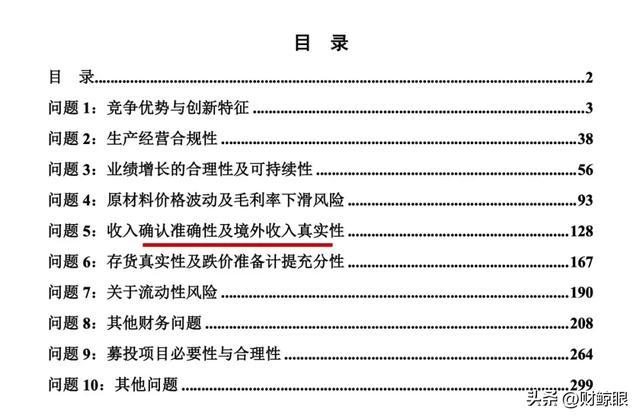
需要先说明的是,这家公司并非没有核心竞争力。聚酯型软泡41.72%的毛利率、泡沫陶瓷领域约42.1%的市场份额、存货周转率显著高于可比公司——这些都是实实在在的积极信号。问题在于,当聚醚型产品的盈利在快速收缩时,这些“底牌”能否支撑起7.16亿元的产能扩张计划。
一块海绵,两个亿,十八个月:阮国桥的技术攻坚往事
1998年阮国桥从东莞离职,次年在常州创办诚丰泡棉厂。他选了一条难走的路:放弃门槛较低的生活领域,瞄准工业所需的特种海绵。当时这种海绵全部依赖进口。
他从德国买了一台世界一流的设备,又用了八年时间邀请到一位掌握聚酯软质泡沫技术的华人技师。研发过程中,机器每吐出一米海绵就要花掉一千多元,而至少需要开出六十米才能判断效果。“像抡大锤,一锤子就是几万块,几万几万地砸下去,没有任何好消息。”阮国桥一夜白头。最终,花费两个亿、长达十八个月后,大孔聚酯海绵研发成功。
这家公司的技术能力,不是靠研发费用堆出来的,是靠“砸设备、请技师、试配方”这种重资产、长周期的方式积累出来的。 招股书显示,研发投入占营业收入的比例在2023年至2025年分别为2.46%、1.99%和2.30%,全部不足2.5%。这个数字放在一般制造业中偏低,但放在一个技术突破需要十八个月试错和两亿元固定资产投入的行业里,就不那么突兀了。
当然,这不意味着研发投入低就不值得追问。公司拥有75项授权专利,其中发明专利28项,但公司也坦言存在继受取得发明专利的情况,相关交易方为高校或其他专利权人。孔径控制技术“行业领先”的依据是否充分,正是问询函“问题1”的第一个追问。据问询回复,公司称能够在6-140PPI的区间对泡沫孔径进行精准生产控制,孔径尺寸偏差控制在±10%区间内,并援引湖北技术交易所出具的科技成果评价报告,称聚酯型陶瓷过滤海绵项目技术达到国际领先水平。
42.1%的细分冠军,为何只拿到7.9%的整体份额?
要理解42.1%和7.9%之间的落差,还需要回答一个更基础的问题:诚丰新材的海绵,到底用在了什么地方?
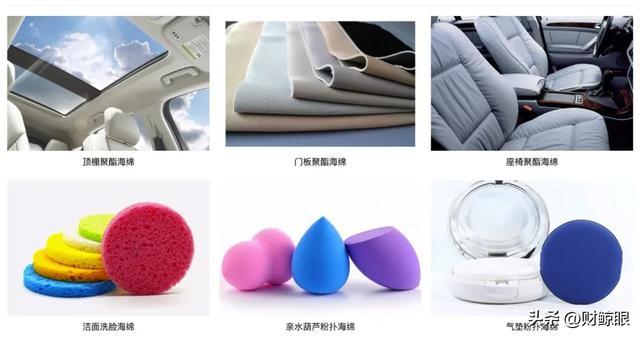
公司产品横跨交运设备、泡沫陶瓷、医疗、家电等领域。最大的下游是交运设备——诚丰新材在该领域占据12.0%的市场份额,同样排名行业第三、国产品牌第一。2024年汽车用科技型聚氨酯软泡占科技型软泡市场的87%。据弗若斯特沙利文数据,2020-2024年汽车用科技型聚氨酯软泡市场规模从34亿元增长至47亿元,预计2029年将达72亿元,年复合增长率约8.7%。
泡沫陶瓷领域的42.1%份额,来自“缝隙市场”的深耕。 公司成功开发出了6-10PPI的特粗孔海绵,突破了超大孔聚酯型陶瓷过滤海绵国产化技术瓶颈,打破比利时瑞克塞尔在特粗孔海绵上的技术封锁,填补了国内空白。产品广泛应用于济南圣泉、美国西利等全球大型陶瓷过滤片生产商。
这是一个技术门槛高、客户验证周期长、竞争对手少的细分领域。一旦进入供应链,客户更换供应商的成本很高。但缝隙市场的另一面是:天花板有限。 42.1%的份额固然可观,但如果这个细分市场的整体规模有限,它对一家年营收9亿的公司的增长贡献就是有限的。
7.9%的整体份额,反映的是诚丰新材在汽车这个最大下游中的渗透率仍然偏低。 前两名——日本井上和美国可彭特——在中国市场的份额合计远高于诚丰新材。日本井上集团迄今已有80多年历史,其与宁波华翔设立的合资公司长期为上海大众、一汽大众、天津丰田等主机厂供应汽车内外饰件。美国可彭特成立于1950年,是全球领先的垂直一体化聚氨酯泡沫制造商,提供超过200种泡沫产品。它们在汽车主机厂的供应链中扎根更深、客户黏性更强。这条从“缝隙市场冠军”到“主流市场参与者”的跨越,需要的不只是技术——还有客户关系的长期积累和产能的规模化验证。
聚醚型毛利率一年骤降10个百分点!诚丰新材的盈利“安全垫”正在变薄
2026年半年报给出了一组数据:营收4.32亿元,同比增长4.30%;归母净利润6576.78万元,同比下降20.67%;毛利率从上年同期的36.76%降至30.58%。但把毛利率拆开来看,故事比表面数字更复杂。
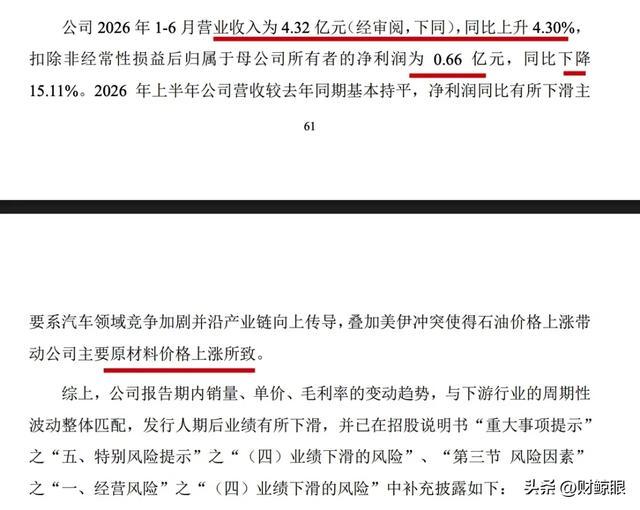
图源:问询函回复文件
聚酯型软泡,收入2.16亿元,毛利率41.72%。聚醚型软泡,收入1.91亿元,毛利率16.50%,较上年同期下降10.99个百分点。
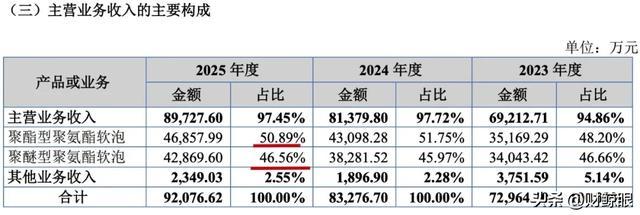
一个毛利率超过四成,一个不到两成。综合毛利率跌幅6.18个百分点,几乎全部来自聚醚型产品的拖累。 招股书的分产品数据也印证了这一结构:2025年度聚酯型软泡毛利率为42.56%,聚醚型为26.25%,两者差距达16.31个百分点。
聚酯型软泡——正是阮国桥当年花两个亿研发的那个品类——技术壁垒高、竞争者少、客户黏性强,毛利率始终维持在40%以上,较2025年的42.56%仅微降0.84个百分点。公司在问询回复中解释称,公司是国内少数实现该品类产品规模化生产的企业之一,产品品质可与美国可彭特、日本井上等国际知名企业相媲美,据公司问询回复,可比公司均无聚酯型软泡产品。
聚醚型软泡——技术门槛相对较低、生产厂家众多、同质化竞争激烈——毛利率从2025年的26.25%骤降至16.50%,一年之内跌去了近10个百分点。
聚醚型产品的毛利率为何降幅如此之大?
聚醚型软泡主要用于汽车顶棚、门板和座椅面套等汽车内饰领域。这个领域的下游客户是华尔汽车饰件、旷达汽车饰件等汽车零部件供应商。2024年,三家可比公司中,两家净利润出现下滑,其中润阳科技下滑超五成,祥源新材下滑约37%。这说明聚氨酯软泡行业的整体竞争态势在2024年就已经开始趋紧。
但2026年上半年的数据揭示了一个更值得关注的信号。 根据各公司2026年半年度报告,润阳科技毛利率27.58%,较上年同期的22.20%提升约5.38个百分点;祥源新材毛利率27.71%,同比微降0.60个百分点;新恒泰毛利率26.15%,同比提升0.60个百分点。三家可比公司中,两家毛利率在改善,一家基本持平。而诚丰新材的综合毛利率从36.76%骤降至30.58%,跌幅6.18个百分点。
诚丰新材的毛利率下滑,不能简单归因于行业周期。 当可比公司的盈利能力在恢复或稳定时,诚丰新材毛利率降至30.58%,跌幅6.18个百分点,与可比公司走势形成明显背离。同时也要看到,诚丰新材2025年主营业务毛利率34.77%,仍显著高于润阳科技(22.89%)、祥源新材(28.34%)和新恒泰(25.27%),高出6至12个百分点。但如果聚醚型产品毛利率继续下行,这种溢价的“安全垫”将快速收窄。
换个角度来感受这个数字的重量:按照2025年营收9.21亿元计算,毛利率每下降1个百分点,意味着毛利减少约921万元,相当于2025年归母净利润(1.75亿元)的5.26%。2026年上半年综合毛利率较上年同期下降6.18个百分点,粗略折算意味着毛利减少了约1.4亿元——这几乎就是公司2025年全年净利润的80%。
存货周转率4.23次高于可比公司!但诚丰新材的效率优势无法弥补盈利下滑
毛利率的裂痕之外,另一个值得横向对照的维度是运营效率。
存货周转率方面,诚丰新材2025年度为4.23次。新恒泰2026年上半年存货周转率为3.23次,同比减少11.05%;祥源新材2026年上半年存货周转率为2.10次,同比减少6.09%;润阳科技2026年上半年存货周转率为1.45次。诚丰新材为2025年度完整年度数据,可比公司为2026年上半年半年度数据,期间口径不同,仅供趋势参考。即便以半年度数据粗略折算,诚丰新材的存货周转效率在可比公司中仍处于领先水平,这与其在聚酯型产品上的客户黏性有一定关系。
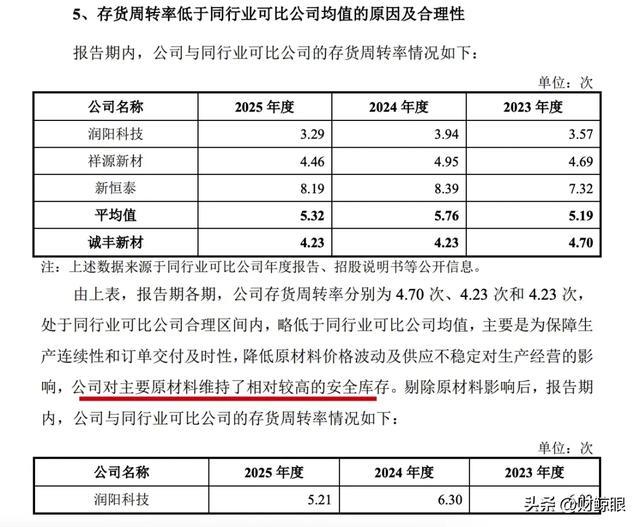
图源:问询函回复文件
应收账款周转率方面,诚丰新材2025年度为2.46次。润阳科技2026年上半年应收账款周转率仅为0.73次,应收账款周转天数高达123.88天。祥源新材的应收账款规模从2025年末的1.57亿元增至2026年上半年的1.70亿元。尽管诚丰新材超过四成的收入以应收账款形式存在,但其周转效率在可比公司中仍处于中上水平。
从运营效率数据看,诚丰新材的经营效率未见明显恶化,但盈利质量正在承压。 它的存货周转快、回款速度相对较好,但聚醚型产品的价格和毛利率却在快速收缩。效率优势无法弥补盈利能力的下滑。
需要说明的是,诚丰新材与可比公司在产品结构上存在本质差异——诚丰新材主营聚氨酯软泡(聚酯型和聚醚型各占约一半),而润阳科技主营聚烯烃发泡材料,祥源新材主营聚烯烃发泡材料和聚氨酯发泡材料,新恒泰主营功能性高分子发泡材料。可比公司均无聚酯型软泡产品,而聚酯型产品的高毛利和高客户黏性,正是诚丰新材运营效率和毛利率显著高于可比公司的重要原因。这种结构性差异意味着,直接对比毛利率和存货周转率存在“不完全可比”的因素,但它恰恰说明了诚丰新材的核心竞争力所在——也恰恰解释了为什么当聚醚型产品盈利收缩时,综合毛利率的下滑会如此剧烈。
诚丰新材净利增速从34.64%骤降至-20.67%!应收账款高悬近4亿
把时间拉长来看,诚丰新材的业绩增长轨迹正在经历一个明显的减速过程。
2023年至2025年,营业收入分别为7.30亿元、8.33亿元和9.21亿元;归母净利润分别为1.27亿元、1.71亿元和1.75亿元。营收还在增长,但净利润增速已经失速:2024年同比增长34.64%,2025年骤降至1.92%。 到2026年上半年,净利润直接转为下降20.67%。公司在问询回复中将2026年一季度业绩下滑归因于“产品售价调整及美伊冲突带来的化工原材料短期波动”,但一季度扣非净利润下降14.38%至19.57%的预警,已被半年报数据证实——而且实际降幅比预告的更大。
另一个值得关注的指标是应收账款。报告期各期末,公司应收账款账面余额分别为3.13亿元、3.68亿元和3.81亿元,占同期营业收入的比例分别为42.91%、44.19%和41.35%。一家营收约9亿元的公司,近4亿元的应收账款悬在账上,超过四成的收入是“纸面财富”。 与此同时,2026年上半年经营现金流净额达到1.71亿元,同比增长342.37%。应收账款高企而经营现金流大幅改善,这两个信号之间是否存在时序错位,值得在后续问询中进一步厘清。
还有一笔账值得算。 2026年上半年,公司其他收益340.28万元,同比下降61.40%,主要系政府补助减少。这一变化对利润表的影响有限——340.28万元相对于1.75亿元净利润占比约1.9%——但反映出非经常性收益也在收缩。
华泰联合证券近三年频收罚单!持续督导环节屡屡失分
本次IPO的保荐机构为华泰联合证券,保荐代表人为田栋、王杰秋;审计机构为容诚会计师事务所,签字会计师为沈童、宗志迅、梅雪。
华泰联合证券近三年因保荐业务收到多张罚单,其中多起涉及持续督导和核查程序。2021年8月,因在保荐孩子王首次公开发行股票并上市过程中未勤勉尽责督促发行人整改通过关联方代收货款事项,收到中国证监会警示函;2022年10月,因未发现成都倍特药业部分业务推广费原始凭证异常,再次收到中国证监会警示函。2023年2月和3月,因在浩欧博持续督导中未能勤勉尽责——2021年7月浩欧博发生关联方非经营性资金占用事项,而华泰联合证券未能及时发现——分别被江苏证监局出具警示函、被上交所予以监管警示。2023年7月,因对集创北方第一大经销商销售收入真实性核查不到位等问题,被上交所予以监管警示;2024年3月,因对华强科技财务核算和募集资金未能开展有效督导,被湖北证监局出具警示函;2024年6月,因未就力玄运动关联公司资金流向重仓供应商的情形进行充分核查,被上交所予以监管警示。
容诚会计师事务所方面,2026年5月29日,厦门证监局对其作出行政处罚(行政处罚决定书〔2026〕5号)。容诚所在厦门路桥信息2023年、2024年年报审计中未勤勉尽责,连续两年出具存在虚假记载的审计报告。处罚结果为:责令改正,没收业务收入94.34万元,并处以255.02万元罚款,合计罚没超过349.36万元。2026年7月,北交所对容诚所给予通报批评的纪律处分,并记入证券期货市场诚信档案。
需要首先明确的是,这些处罚记录并不直接指向诚丰新材项目上的签字人员。 公开信息中未检索到沈童因执业行为受到处罚的记录,但该信息尚未在诚丰新材项目的独立核查意见中得到确认;田栋、王杰秋的个人处罚记录未在公开检索中发现。中介机构的内控质量和执业文化,是审核中无法被忽略的观察维度。
这里有一个值得注意的信息重合:北交所《发行上市审核动态》2026年第1期明确指出中介机构成本核算核查的4类典型问题——披露与实际不符、未核查异常供应商、内控核查不足、程序执行不合规。而诚丰新材问询函的“问题6”涉及存货真实性及跌价准备计提充分性,“问题5”涉及收入确认准确性及境外收入真实性。北交所审核动态列举的4类典型问题,与诚丰新材问询函中关于存货真实性、收入确认等问题,属于同一监管关注方向。
诚丰新材82.46%表决权高度集中!家族企业治理命题待解
诚丰新材的股权结构同样值得审视。实际控制人阮国桥、施汝慧夫妇直接持有公司16.01%股份,并通过控制的常州旭顺、常州乔顺、常州慧顺、常州乔旺、常州悦杏五家持股平台间接控制65.45%股份的表决权,其女阮榕直接持有1.00%股份并与夫妇二人保持一致行动关系。合计82.46%的表决权。
在回复函中,公司坦承存在“实际控制人利用其控制地位对公司经营决策、财务规范、人事任免等方面实施不利影响,甚至使得公司治理、内部控制失效”的风险。82.46%的表决权意味着,即便上市后,外部股东在股东大会上也几乎不具备制衡能力。
公司董事会由7名董事组成,其中独立董事3名,包括会计专业人士。从形式上看,治理架构符合北交所的基本要求。但在82.46%的表决权集中度下,独立董事能否真正发挥制衡作用,关联交易能否确保公允,中小投资者的知情权和参与权能否得到保障,家族企业治理结构的有效性,需要在上市后持续观察。
阮国桥的故事令人尊敬——一个高中学历的湖北山村青年,从车间技工做到行业龙头的创始人。但故事的另一面是:一家即将登陆资本市场的公众公司,其治理机制能否从“家族企业”平稳过渡到“公众公司”,考验的不仅是创始人的胸怀,更是整个制度的约束力。
诚丰新材7.16亿募资在业绩拐点推出!产能消化路径待考
诚丰新材本次拟公开发行不超过3600万股,募集资金约7.16亿元,主要投向“新一代高物性、环保型聚氨酯材料及其衍生制品项目”及研发中心建设。公司在招股书中也承认:“若未来行业发展不及预期,或公司无法从下游客户获取更多订单……相关固定资产投资带来的折旧摊销将对公司经营带来不利影响。”
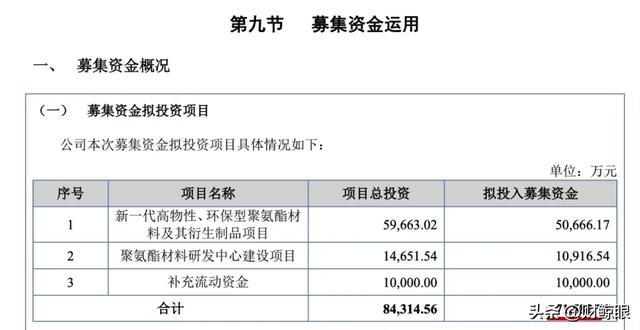
在营收增速放缓至4.30%、归母净利润下降20.67%、聚醚型产品毛利率骤降至16.50%的背景下,7.16亿元募投项目的产能消化路径,是审核中需要重点关注的问题。
支撑这一追问的,是一组看似矛盾的数据。2023年至2025年,公司产能利用率分别为91.28%、105.12%和98.35%,产销率分别为100.57%、99.86%和98.55%。据公司问询回复,2026年1-6月新签订单金额约4.3亿元,该数据为公司统计口径。回复函据此表示,“公司整体订单充足稳定,募投项目达产后新增产能具有足够的市场消化能力”。
但产能利用率和产销率反映的是“能不能卖出去”,而不是“卖了能不能赚钱”。 2026年上半年营收增长仅4.30%,归母净利润却下降了20.67%——聚醚型产品毛利率从26.25%骤降至16.50%。产能消化的路径需要更充分的论证,但更核心的问题在于:即便产能全部被消化,如果单位盈利水平继续下行,利润仍可能继续收缩。
被抽中现场检查不到一个月即撤单!两种撤单解释为何不一致?
诚丰新材并非首次冲刺资本市场。公司前身常州诚丰泡棉有限公司成立于2002年4月8日,2020年12月11日整体变更为股份有限公司。2022年7月15日,公司被中国证券业协会抽中进入现场检查名单。8月8日,公司主动撤回了上交所主板IPO申请。
从被抽中到撤单,不到一个月。
据报道,诚丰新材对撤单的解释是“因战略规划调整”。但在随后的新三板挂牌审核问询回复中,公司给出了另一种解释——担心现场检查影响上市审核周期。
还有一条时间线值得注意。 2021年10月至12月,6名外部投资者与公司及实控人签订了包含“回购权”“反稀释”等条款的补充协议。2022年5月,上述投资者与公司签署了《股东特殊权利终止协议》,但保留了一项关键条款:若截至2024年12月31日,公司未能在深交所或上交所合格上市,投资者可要求阮国桥夫妇履行回购义务。
2022年8月撤单时,距离这个对赌时限还有两年多。2024年9月公司重启IPO辅导时,距离时限只剩不到四个月。这一时间关系,公司未在问询回复中做出说明。
从上交所主板到北交所,从2022年撤单到2026年重新出发,这中间的四年,公司经历了什么?对于审核者而言,一家企业两次冲刺IPO之间的变化轨迹,本身就是一份值得细读的“底稿”。
广东世丰减亏进行中!子公司经营改善能持续多久?
在主体业绩承压的同时,子公司广东世丰的经营状况也值得关注。
2026年上半年,广东世丰实现营业收入4572.45万元,同比增长168.96%,净利润-871.13万元,同比减亏664.88万元。减亏的主要原因是“业务逐步放量及产能爬坡”。但该公司2025年全年仍亏损2671.71万元。
广东世丰的减亏趋势是积极信号,但两个问题需要厘清:第一,产能爬坡完成后,该公司能否实现盈亏平衡?第二,广东世丰的营收增长,是否以低毛利率为代价? 诚丰新材与广东世丰在业务上高度关联,子公司的亏损是否会持续侵蚀合并报表的利润,是需要持续关注的问题。
核心问题定位
第一,细分赛道的壁垒能否转化为整体市场的竞争力? 泡沫陶瓷领域42.1%的份额证明了公司在特定领域的技术实力,但在汽车这个最大下游中,7.9%的整体份额说明公司仍是追赶者。从“缝隙市场冠军”到“主流市场参与者”的跨越,需要的不仅是技术,还有客户关系的长期积累和产能的规模化验证。
第二,聚醚型产品的毛利率下行是周期性的还是结构性的? 可比公司毛利率在改善或持平,而诚丰新材独自加速下行。如果这只是原材料短期波动,下半年的数据会给出答案;如果是竞争格局的持续恶化,那7.16亿元的产能扩张计划就需要更审慎的评估。 这是全篇文章最核心的追问——它直接关系到公司的盈利能力和成长逻辑。
第三,公司的高毛利率能否持续? 2025年诚丰新材毛利率34.77%,高出同行业可比公司6至12个百分点。但这种溢价建立在高壁垒的聚酯型产品上,而低壁垒的聚醚型产品正在快速侵蚀利润空间。随着聚醚型产品毛利率的持续下行,高毛利的“安全垫”正在变薄。
第四,82.46%的表决权集中度,是治理结构上的长期课题。 上市不是终点,而是公司治理真正开始接受公众检验的起点。
诚丰新材不是没有“底牌”。聚酯型软泡41.72%的毛利率、泡沫陶瓷领域约42.1%的市场份额、存货周转率显著高于可比公司——这些都是实实在在的积极信号。
但问题在于:当聚醚型产品的盈利在快速收缩、利润增速从34.64%降至1.92%再到-20.67%的时候,这些“底牌”能否支撑起7.16亿元的产能扩张计划?
那台德国设备还在运转。只不过现在,它生产的每一米海绵,不仅要经得起客户的检验,还要经得起资本市场的审视。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)