IPO观察|二次递表港交所!京新药业A+H闯关:创新药放量初显,传统业务承压待破局,减值与合规风险交织

9月18日,深交所主板上市企业京新药业(002020.SZ)再度向港交所递交H股上市申请,由中信证券担任独家保荐人。这是其年内第二次冲击港股IPO,今年2月11日的首次递表因6个月招股书有效期届满失效,此次重启上市进程,标志着这家深耕医药领域36年的老牌药企,正式加速推进“A+H”双资本平台布局。
招股书显示,京新药业此次募资拟用于产品及在研药物研发、强化营销网络及拓展关键治疗领域、潜在收购与授权引进、以及营运资金等方向。公司称,赴港旨在为创新药研发提供资金支持,并进一步强化营销网络建设。
创新药放量初显,A+H平台押注转型
从财务基本面看,2023年-2026年上半年,京新药业整体经营底盘稳固,分别实现营业收入39.99亿元、41.59亿元、40.69亿元、19.87亿元;同期溢利稳步增长至6.23亿元、7.19亿元、7.72亿元、3.58亿元,盈利质量持续优化。
从业务布局来看,京新药业聚焦中枢神经系统、心脑血管两大核心慢病赛道,产品矩阵覆盖仿制药、创新药、中药、生物制剂、原料药及医疗设备六大品类,累计拥有超60款获批上市药品。
创新药方面,京新药业目前唯一获批的1类创新药是地达西尼(商品名“京诺宁”),该药于2023年11月在国内获批上市,2024年11月纳入国家医保目录。2025年,地达西尼实现销售收入1.95亿元,营收占比从2024年的约0.6%升至2025年的4.8%;2026年上半年创收1.53亿元,营收占比提升至7.7%,成为公司创新转型的核心标杆产品。截至2025年底,该药覆盖全国超3000家医院,放量节奏有所加快。
在创新管线方面,除地达西尼外,用于治疗思觉失调症的盐酸卡立哌嗪胶囊已于2026年7月取得注册证书,为国内首家上市;用于治疗脂蛋白(a)水平升高的1类创新在研药物JX2201正在推进中国II期临床试验。不过,招股书也提示,JX2201所处作用机制领域全球尚无商业化产品,且仍处临床早期,后续疗效与安全性仍需验证。从商业竞争看,它还要面对已具备先发放量和渠道优势的PCSK9单抗及siRNA产品。
仿制药基本盘承压,募资必要性与创新成色待考
尽管创新药放量初显,但京新药业收入结构仍以仿制药、原料药等业务为主,创新药占比尚不足一成。2025年,仿制药收入17.66亿元,占总收入约43.4%;原料药收入8.14亿元,占比20%;医疗设备收入6.96亿元,占比17.1%。这意味着,京新药业距离真正意义上的“创新药企业”仍有相当距离。
更值得关注的是,支撑京新药业过往业绩的仿制药基本盘正在收窄。招股书显示,多条核心产品线产能使用率在报告期内明显下滑。仿制药生产线使用率从2023年的77%降至2024年的69.4%、2025年的68.1%,并在2026年上半年进一步降至61.3%。中药产线使用率波动更大,从2024年的55.6%大幅滑落至2025年的35.2%,2026年上半年仅为24.9%。原料药使用率虽在2026年上半年回升至80.7%,但此前几年波动明显;医疗设备使用率则从2024年的76%升至2025年的80.9%。
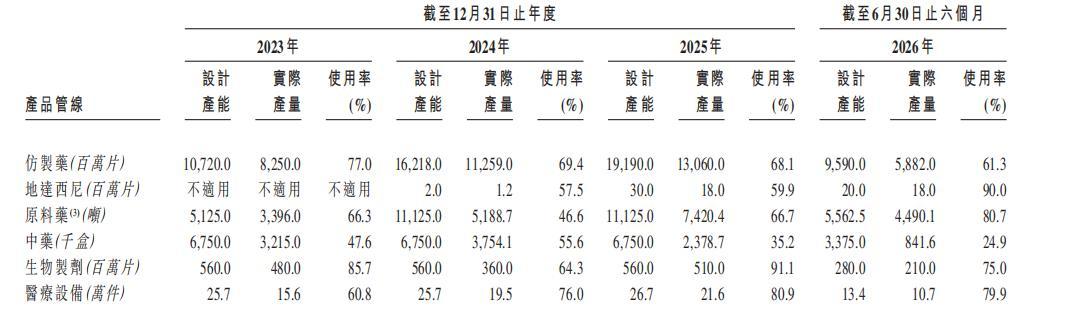
对于产能利用率波动,京新药业解释称系产品结构调整及前瞻性产能布局所致,但行业常态化集采带来的市场收缩、产品竞争力弱化,仍是核心诱因。京新药业曾是早期集采受益者,瑞舒伐他汀钙片、左乙拉西坦片、苯磺酸氨氯地平片等大品种自2018年起陆续纳入集采。以瑞舒伐他汀钙片为例,全终端医院销售额从2019年峰值9.57亿元降至2020年的3.46亿元,此后持续下行,至2025年仅2.55亿元;左乙拉西坦片在2021年至2025年基本停留在2.7亿至3亿元区间,未见持续显著突破。
业绩已反映出这一压力。2025年,京新药业营收40.69亿元,同比下降2.14%,其中成品药收入24.69亿元,同比下降2.11%;原料药收入8.14亿元,同比下降7.09%;2026年上半年,其营收19.87亿元,同比下降1.46%;扣非净利润3.42亿元,同比下降5.15%。
除主业承压外,并购与对外投资留下的“暗礁”也在侵蚀利润。招股书显示,因附属公司广东沙溪制药有限公司录得经营亏损,京新药业在2025年及2026年上半年分别确认3080.6万元及3389.3万元减值亏损;同期,因国内中成药业务竞争加剧,公司对药物现金产生单位计提商誉减值1288万元及1990万元;2023年联营公司Vascular Graft Solutions Ltd.
经营亏损,公司计提1232.8万元投资减值。
此外,京新药业也曾出现重大合规瑕疵。2024年12月,京新药业因研发费用列支不当、未足额代扣代缴个税,被税务部门处以80万元行政处罚。此次税务违规连带产生1340万元过往年度税项拨备不足金额及330万元税项附加费,对当年业绩造成明显冲击。京新药业表示,上述税务不合规事件属于个别及一次性事件。同时,报告期内公司持续产生诉讼索偿亏损,各期累计诉讼拨备余额超百万元,合规与风控体系仍待完善。
资本市场已给出复杂信号。2月至今,京新药业A股股价整体降幅接近30%。9月23日,其股价报收11.68元/股,涨0.43%,最新市值100.57亿元。实控人吕钢及其一致行动人合计控制公司约36.44%股本,治理结构相对稳定。
从首次递表到二次冲刺,京新药业的港股IPO已推进逾半年。对这家老牌药企而言,港股上市不是终点,更不是转型成功的证明。地达西尼的放量证明其具备创新药商业化能力,但一款药撑不起“第二曲线”;仿制药基本盘承压、产能利用率下滑、减值与合规问题交织,仍是投资者审视其估值时绕不开的考题。京新药业能否真正完成从“卖仿制药”到“卖创新药”的关键一跃,最终仍要靠产品兑现说话。