转载|全球第一,累亏35亿:海柔创新拿什么赢下这场IPO?

来源:物流进化(ID:Log-Evolution)
作者:晓璐
去年4月,中国基金报走进海柔创新的办公区,副总裁刘敬涛面对镜头,用四个字概括了这家仓储机器人公司的打法:“极致地进化”。
彼时,机器人概念正热,具身智能占据科技头条,而刘敬涛反复强调的却是:“很多创业公司不是被‘饿死’的,而是因为什么都想做才‘撑死’的。”
他描述海柔创新的产品理念:“把一款产品的质量和成本做到极致,再推向全球;第一款产品取得成功后,再去做新产品,复制这个成本模式。”
一年多后,2026年9月13日,海柔创新更新了港交所上市申请材料。半年前,公司首次递表港交所。这份更新后的招股书像一份迟到的账本,把刘敬涛所讲过的种种细节,翻译成了精确的数字。
其中有两个数字,最值得玩味。
按2025年收入计,海柔创新在全球箱式仓储机器人(ACR)市场的份额为32.8%,全球第一;第二名、法国公司Exotec的份额为27.8%。二者之差距,仅有5%。
“全球第一”,但只领先5个点。在这条领先优势微弱、追兵贴着后背的赛道上,海柔创新手里到底攥着什么牌?这些牌,够不够它赢下这场IPO?
1、半年亏损4.31亿
盈利无期
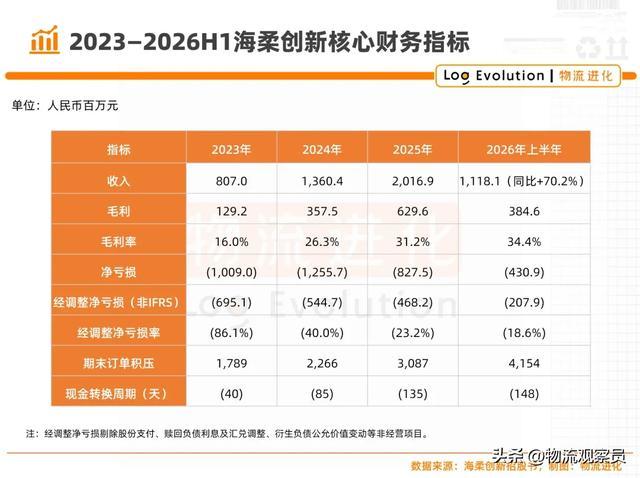
2023年,海柔创新收入8.07亿元,净亏损10.09亿元。而毛利率只有16.0%,研发投入3.09亿元,销售费用4.24亿元。
账面上来看,彼时的海柔创新还是一家中规中矩的、靠融资续命的硬科技公司。
但三年后,画面变了。
收入两年翻了1.5倍,毛利率翻了1.15倍,经调整净亏损率从86.1%一路收窄到18.6%,订单积压从17.89亿元堆到41.54亿元,客户复购率89%,单个签约项目的平均价值从330万元涨到1020万元,是三年前的3.0倍。
这些增长数据之外,唯独落下一个问题:什么时候盈利?
2022年,海柔创新创始人陈宇奇曾公开表示,“希望两年内实现盈利。”如今四年过去了,招股书里还找不到盈利时间表,只有一句风险提示:预计短期内仍将亏损。
2023年至2026年上半年,公司累计亏损35.23亿元,截至2026年6月末负债净额43.71亿元。其中,2026年上半年经调整后仍亏损2.08亿元。照这个收窄速度,盈亏平衡依然是一个需要“经调整”才能望见的远方。
更值得注意的是,现金转换周期从-40天拉长到-148天。这意味着,海柔创新早在148天前就把客户的钱收进了口袋,而供应商的货款还挂着账。
生意越做越大,占用外部资金的时间越来越长。增长,有一部分是拿别人的时间换的。
2、全球第一、只领先5%
极智嘉、海康机器人、快仓都是追兵
刘敬涛在采访里有一句观察:“在欧美、日韩参与物流自动化行业的展会时,我们会发现,展会已经成为中国高科技机器人企业的主场了。”
主场是中国企业的,但领奖台不是海柔一个人的。
招股书披露,全球ACR解决方案行业市场格局中,海柔占据32.8%份额,Exotec拥有27.8%,余下是三家中国同行,合计22.3%。前五名里,四家在追赶,其中三家还来自内卷的中国市场。
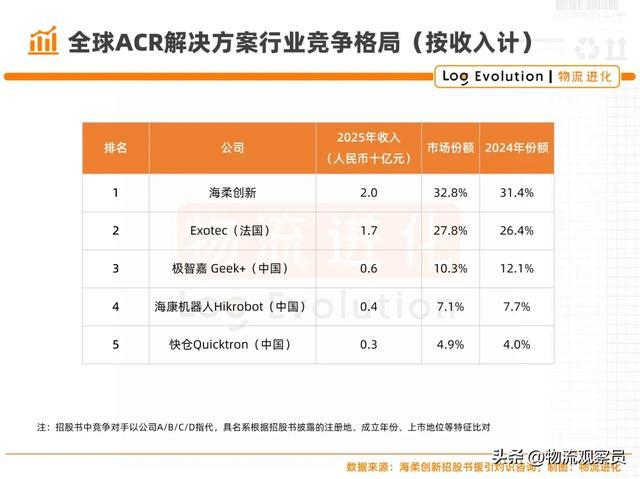
首先值得琢磨的,是海柔领先第二名仅5个百分点。
Exotec与海柔同年成立,同样主打“货箱到人”,一个从深圳出发,一个从法国起家,客户名单里都站着全球零售巨头。
在客户周期以年计算的仓储自动化行业,5个点的差距,大概就是一两个大客户的归属。
再往下看,同为中国仓储机器人领域明星企业的极智嘉、海康机器人、快仓,都是海柔的对手。
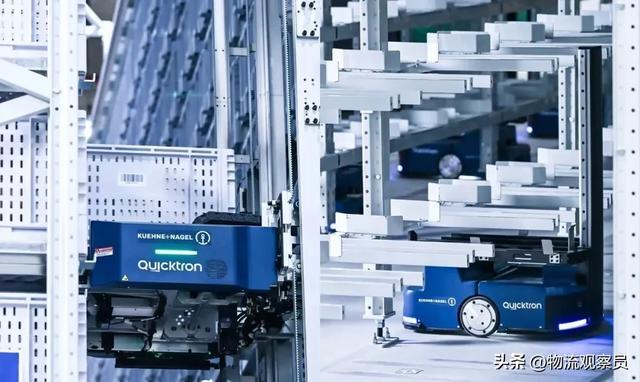
同样2015年成立,同样从仓储场景起家,但技术路线是两条:极智嘉走AMR路线,机器人驮着整座货架移动到工位前;海柔走ACR路线,机器人爬上货架,只取一只箱子。两条路线在“货到人”这个终点市场正面相遇。
2025年7月9日,极智嘉率先登陆港交所主板,头顶“全球AMR仓储机器人第一股”的光环。
海康机器人是上市公司海康威视旗下的机器视觉与移动机器人平台,打的是“眼、手、脚”组合拳:机器视觉(眼)、关节机器人(手)、移动机器人(脚)三线并进,ACR只是其中一条产品线,制造业工厂物流才是它的基本盘。
目前,海康机器人创业板IPO已问询,如今进入审核收尾阶段,市场预计2026年下半年挂牌。2025年,海康机器人实现营收64.52亿元,是海柔的3倍。
快仓2014年成立于上海,潜伏式、料箱式、叉车式机器人多线布局,从本土电商仓起家。快仓第二大股东是菜鸟,阿里巴巴、华为、小米、联想、奔驰、国药、顺丰供应链等都在客户名单上。
三家中国对手的近身肉搏,无疑将进一步给海柔的市场地位带来考验。
3、三年完成换血
赛道是护城河也是天花板
“把一款产品的质量和成本做到极致,然后推向全球。第一款产品取得成功后,再去做新产品,复制这个成本模式。”这句话在招股书里,有着充分的体现。
2023年,海柔创新第一代产品HaiPick System 1一柱擎天,贡献了92.8%的收入。彼时System 3刚刚上市,占比0.3%,聊胜于无。
而后,System 3在2024年爬到6.8%,2025年一跃成为绝对的收入主力,占56.3%。三年时间,System 3从千分之三到过半江山。这个过程中,System 1则是有序退坡。
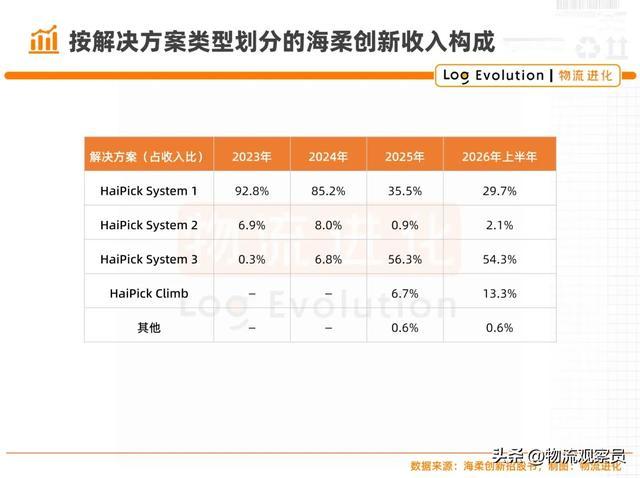
2025年4月,海柔创新HaiPick Climb正式亮相。据介绍,这是全球首款实现大规模商用的单边爬升ACR方案,货架最高可以做到15米。当年,HaiPick Climb就为海柔创新贡献了6.7%的收入;到2026年上半年,占比已达13.3%。
一款产品从发布到占收入的一成半,只用了18个月。这也是海柔创新“技术驱动”有力的印证。
不过,另一个容易被忽视的事实是,ACR这个赛道,其实很窄。
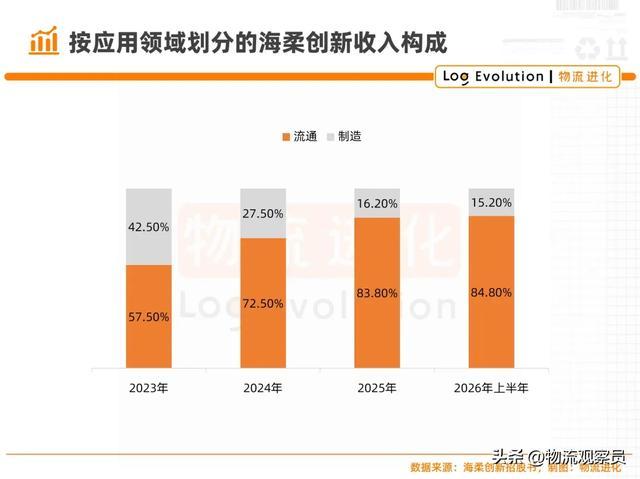
根据海柔创新招股书披露,按产品应用领域来划分其收入构成,流通(电商、鞋服、3PL的仓储场景)领域的占比从2023年的57.5%,一路升到2026年上半年的84.8%;制造领域则从42.5%一路萎缩到15.2%。
招股书中,海柔创新的解释是:“策略性优化,聚焦高价值项目”。但数据对比,也可以看出另一层意味:ACR在制造业产线场景的扩张遇到了阻力,海柔创新正在尝试主动回到流通领域。
背后的原因不难理解。海柔的机器人为“货箱到人”的拆零拣选而生:爬上标准货架,抓起一只标准货箱,送到工位。这套解决方案在电商仓、服装仓里如鱼得水,可一旦出了这个场景——整托存储、异形货物、重型搬运、产线对接,都不是它的主场。
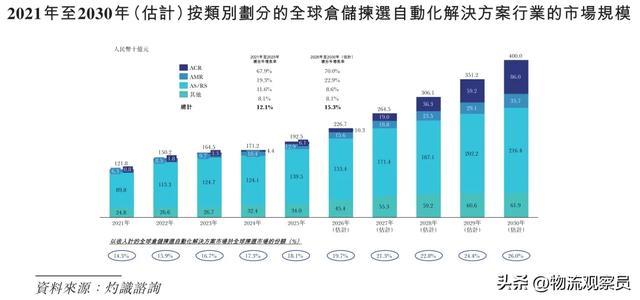
其招股书中称,2025年全球仓储拣选自动化市场约1925亿元,ACR这个细分品类只有61亿元,占比3.2%。也就是说,海柔创新服务的仍是一个不足百亿元的市场,其往上增长的前提,是这个市场本身得发展得足够快足够大。
产品可以不断换代,但赛道就这一条。应用场景的边界,决定了海柔跑得再快,眼下也跑不出这片61亿元。
在一条窄赛道里做到第一,是护城河;窄赛道本身,则是天花板。这是类似海柔创新这种物流机器人公司的宿命。
(来源:海柔创新招股书)
4、主场反击
大陆市场毛利率升至30.1%
招股书披露,海柔创新在中国大陆以外市场的毛利率长期保持在40%以上,2025年达到46.9%;反观中国大陆市场的毛利率,2023年-2025年则几乎是一条水平线,三年仅爬升了2.1个百分点。
这也一直让外界猜测,过去三年,海柔创新在大陆市场陷入消耗战,整体毛利率的改善靠收入重心移向海外。
但到了2026年上半年,中国大陆市场毛利率跳到了30.1%,半年时间,提升了9.3个百分点。同期,大陆以外市场毛利率从46.9%回落到40.1%。
半年提升9.3%,发生了什么?
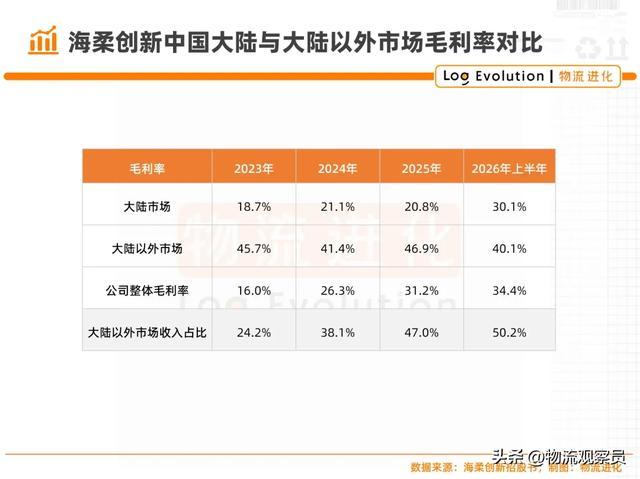
拆开看,反弹主要集中在流通领域的大陆市场:这一块的毛利率2025年还是16.8%,2026年上半年达到29.2%,近乎翻倍。而制造领域的大陆毛利率(36.9%)本就高于整体,且相对稳定。
如果这次反弹能够延续,海柔创新的估值故事或将换一个版本:大陆市场,变成其实现自我造血的利润来源。
但需要指出的是:短期数字的波动,尚不能定论海柔是否到了规模效应兑现的结构性拐点,也无从考证是否是来自客户订单的集中验收。
刘敬涛在采访里说过:“海外的客户更重视产品的质量以及项目上线后的运维、售后服务,他们买的不是一个产品,买的是帮助自己解决问题、端到端的服务。”
这句话反过来读同样成立:高毛利的本质是能力,而能力是可迁移的。当海柔创新把服务、交付、售后这些能力沉淀下来,同样的溢价,也能在国内市场复制出来。
30.1%到底是起点还是顶点,至少到2026年底才能有答案。
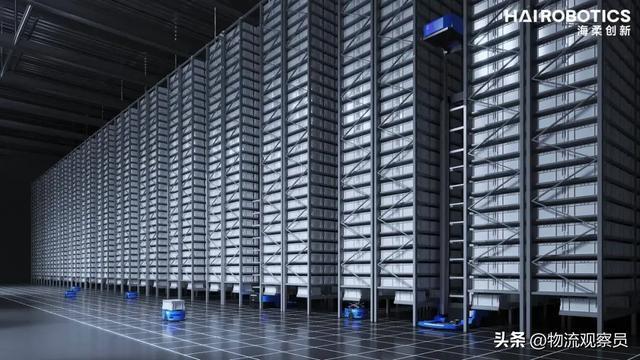
HaiPick System 3
5、权杖换手
58.6%收入来自渠道
2021年开始,海柔创新加速海外扩张的步伐,并在中国香港、美国、新加坡、日本、荷兰等地成立附属公司。
日本是海柔创新近些年重点投入的市场之一。招股书数据显示,海柔创新在日本市场的收入占比逐年提升,从2024年的4.5%、2025年的6.8%,增至2026年上半年的12.9%。
但日本市场这波增长的最大功臣,不是海柔自己的直销队伍。
2026年上半年,海柔来自日本的最大单一客户是一家系统集成商,该公司也是海柔第三大客户,半年贡献收入1.27亿元,占海柔总收入的11.3%。
这不是孤例。同一时期,荷兰一家做机场、仓储和包裹处理自动化系统的集成商,半年给海柔带来1.29亿元收入,占比11.5%——单凭这一家,就撑起了荷兰市场16.6%的收入占比。
这些综合起来看,背后是一把正在换手的权杖。
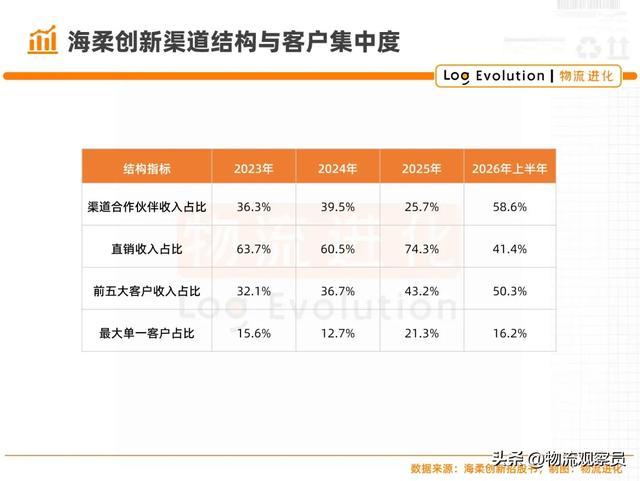
2025年,海柔的收入里还有74.3%来自直销渠道;到2026年上半年,渠道合作伙伴的占比拉升到58.6%。前五大客户的收入占比,则从2023年的32.1%一路爬到50.3%。
一年之内,直销与渠道的权重完成了反转;一半收入,系于五家客户。与此同时,五大客户中,3家都是系统集成商。
乐观的说法是,海柔创新在“借船出海”。系统集成商通常是仓储自动化领域的本地巨头,海柔借他们的船,省下了自建舰队的学费。罗马尼亚、荷兰、日本市场的爆发式增长,都是沿着这条航线。
悲观的说法则是:权杖换手。58.6%的收入要经中间人之手才能触达终端客户,定价权必然被分走一层;而当五大客户占据一半收入,任何一家客户的转向对海柔来说都会是一场地震。
租别人的渠道,还是建自己的渠道,一直是企业出海的必答题。海柔选择的是先租船,先上岸,先做大规模。但问题是上岸之后,海柔还有没有余力把船买下来?
6、上市交卷
市场会出什么价?
现在,海柔的牌面已经打开:三年完成产品主力切换,新品18个月做到收入比重13.3%;大陆毛利率半年跳升9个点;市场份额第一,全球十大服装公司里的七家都是客户。
但另一半事实是,直销收入占比下滑,渠道占比近六成,且一半收入系于五家客户,至今仍未盈利。
市场会给出什么价,竞争对手极智嘉已经给了参照。
2025年7月9日,极智嘉挂牌上市,发行价16.80港元,首日收盘17.70港元,总市值233.75亿港元。上市后股价一度摸高33.90港元,而后是漫长的下落。
截至2026年9月21日,极智嘉股价报收8.16港元,总市值105.41亿港元:股价较发行价跌去51%、较高点回撤约76%,市值蒸发超过128亿港元(55%)。
这几乎提前宣判了二级市场对“仓储机器人”这个标签的耐心。
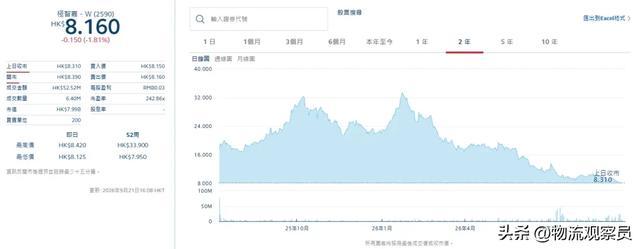
(极智嘉上市以来股价走势)
市占率第一,但半年仍亏4.3亿元的海柔,比极智嘉多出来的筹码,大概是32.8%对10.3%的份额差距、34.4%的毛利率,以及新产品线HaiPick System 3、HaiPick Climb的增长潜力。
但与此同时,海柔头顶还悬着一笔52.54亿元的赎回负债。
成立以来海柔历经15轮融资、累计金额达到41.33亿元,股权成本从0.19元/股涨到20.95元/股。这些全部以赎回权的形式押在了牌桌上。递表后18个月内未能完成上市,赎回权将自动恢复。
这也是为什么对海柔来说,上市是一份必须交出去的答案。
过去三年半,海柔花掉了35.23亿元,其中销售费用占31.5亿元。三年半的销售费用加起来,恰好约等于累计净亏损。
能不能赢下这场IPO,答案很快会揭晓。而市场最终考量的,不是“全球第一”,而是海柔何时能把真金白银赚回到利润表上。