京新药业二次递表港交所:为了转型还是圈钱?

本文约3000字,阅读时长约8分钟
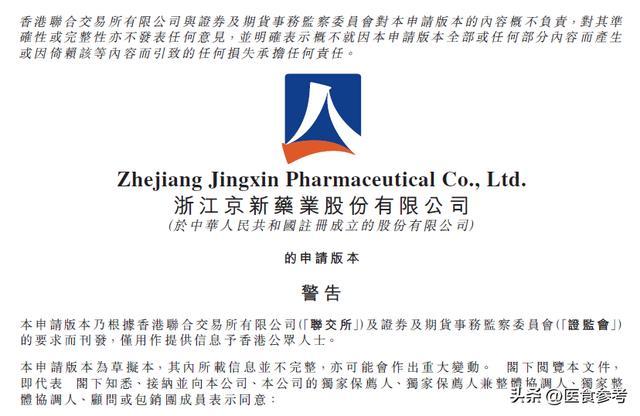
9月18日,京新药业再次向港交所递交H股上市申请。公司今年2月曾首次递表,相关申请在六个月后失效。
与一些依靠上市补充现金的药企相比,京新药业目前的资金压力不大。
此次赴港上市更值得关注的是,在收入多年徘徊于40亿元左右、研发投入连续下降的情况下,公司能否依靠地达西尼和后续管线完成向创新药企的转型,并将新增融资转化为新的产品和收入。
▲关注药财社 聚焦医药界▲
利润增长更多依靠费用下降
2023年至2025年,按港股招股书口径,京新药业收入分别为39.99亿元、41.59亿元和40.69亿元,期内溢利则从6.23亿元增至7.72亿元。
2025年,公司收入同比下降2.1%,销售及营销开支由6.92亿元降至6.01亿元,研发成本由3.83亿元降至3.68亿元。此外,其他损失转为收益、所得税开支下降,也支撑了利润增长。
销售费用下降,与集采扩围也有关系。招股书显示,销售服务费从2023年的5.62亿元降至2025年的4.12亿元,2026年上半年进一步降至1.88亿元。
这部分费用主要用于市场开发、产品推广和学术推广。随着更多仿制药纳入国家带量采购,相关产品对销售推广的需求有所减少。
到了2026年上半年,公司的收入和利润均出现下降。
上半年,京新药业收入19.87亿元,同比下降1.5%;期内溢利3.58亿元,同比下降约10%。同期,销售及营销开支降至2.73亿元,研发成本降至1.65亿元,分别同比减少约11.7%和10.9%。
从更长时间看,京新的研发投入也在持续下降。2023年至2025年,研发成本从4.01亿元降至3.68亿元,临床试验开支从1.03亿元降至6250万元,2026年上半年的临床试验开支为2280万元。
费用下降有助于改善短期利润,但不能据此认定研发效率有所提高。
研发费用归集也曾出现合规问题。招股书披露,2024年12月,税务机关对京新药业处以80万元罚款。
其中一个原因是,公司2023年列入研发开支的部分费用,经税务核查后被认定与研发活动无关;另一项问题涉及未足额代扣代缴个人所得税。
公司称,上述事项属于个别、一次性事件。仅凭这些事项,不能否定公司整体的研发投入。
不过,判断其创新转型进展,除了看研发费用总额,还需要关注其中有多少实际用于临床试验和产品推进。
地达西尼放量,创新药仍靠一款产品
地达西尼是目前京新最明确的新增收入来源。这款失眠创新药于2023年获批上市,2024年进入国家医保目录后,销售开始加快增长。
2024年,地达西尼销售额约2342万元,2025年增至1.95亿元,2026年上半年达到1.53亿元,占公司同期收入约7.7%。
不过,截至最新招股书的最后实际可行日期,地达西尼仍是京新唯一一款获批上市的创新药。2026年上半年,公司收入仍主要来自仿制药、原料药、医疗设备,以及中药和生物制剂。
招股书引用的行业报告显示,2025年,地达西尼在国内入睡困难型失眠药物市场中的份额约为5.4%,排名第七。
这项数据来自公司委托的市场研究,并非公开处方数据库。
国内失眠药市场的竞争也在变化。莱博雷生、达利雷生等双重食欲素受体拮抗剂已经进入市场。地达西尼除了与传统失眠药物竞争,还需要面对作用机制不同的新产品。
地达西尼销售增长的同时,京新的部分传统业务仍在承压。2026年上半年,仿制药收入同比下降5.7%,中药及生物制剂收入下降23.4%,原料药收入下降7.8%;原料药毛利率由上年同期的23.5%降至13.7%。
部分生产线的产能利用率也在下降。仿制药生产线使用率由2023年的77%降至2026年上半年的61.3%;中药生产线使用率由2024年的55.6%降至24.9%。
公司解释,这主要与产品组合变化、生产排程调整和预留产能有关。
此外,与广东沙溪制药相关的投资和药物业务,在2025年及2026年上半年还出现了减值。这些变化表明,地达西尼带来的增量,目前仍不足以完全抵消部分传统业务的压力。
第二款创新药仍待临床验证
京新能否完成向创新药企的转型,还取决于后续产品能否持续带来增长。
目前,公司正在推进靶向脂蛋白(a)的1类创新药JX2201,该药处于国内Ⅱ期临床;康复新肠溶胶囊已进入Ⅲ期临床。
9月初,诺华公布了pelacarsenⅢ期临床研究的顶线结果。该药虽然降低了脂蛋白(a)水平,但未达到减少主要心血管事件的主要终点。
pelacarsen与JX2201是不同的药物,作用机制和临床方案也有差异,因此不能根据前者的研究结果,直接判断后者能否成功。
但这一结果至少说明,在脂蛋白(a)这一研发方向上,降低生物标志物水平,并不等于已经证实能够改善临床结局。
JX2201的后续价值,仍需更高级别的临床试验数据来验证。
这也是京新当前创新转型所处的阶段:地达西尼已经实现商业化,但第二款能够贡献收入、改变产品结构的核心创新药尚未出现。
资金相对充足,融资更看资本配置
京新此次赴港融资的另一个特点,是公司现有资金并不紧张。
截至2026年6月底,公司拥有约4.80亿元现金、13.96亿元定期存款和11.16亿元按公允价值计量的金融资产,短期借款约1.69亿元。2026年上半年,公司经营活动现金净流入4.77亿元。
与此同时,按招股书口径,2023年至2026年上半年,京新累计支付或宣派现金股息约10.86亿元,2025年还耗资约6.09亿元回购股份。
分红和回购本身有其合理性。不过,公司持续向股东返还资金的同时,研发成本和临床试验开支却在下降。
此次上市的募资用途又包括研发、技术引进、潜在收购和市场拓展。在这些支出之间如何分配资金,成为此次港股融资需要回答的问题。
因此,观察京新药业二次递表,不能只看公司是否增加了一个上市地,更要看新增资本能否改变其增长结构。
地达西尼继续放量,可以在一定程度上缓解传统业务的压力。
但如果京新希望进一步摆脱传统仿制药和原料药企业的估值框架,仍要看研发投入能否企稳,JX2201等后续管线能否拿出关键临床数据,以及传统业务在价格、毛利率和产能利用率方面的压力能否缓解。
对于一家资金相对充足、分红回购力度不小,但研发投入连续下降的药企,增加融资渠道之后,资金最终投向哪些项目,能否形成新的产品和收入,更需要持续观察。