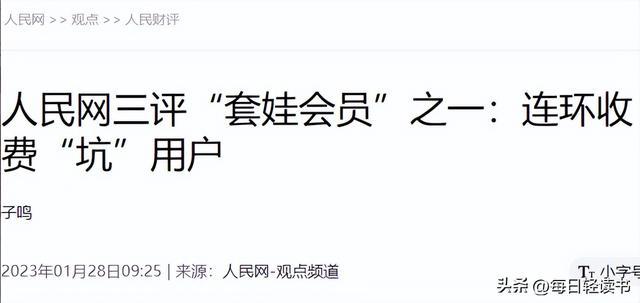
从310亿到1美元!爱奇艺不断薅用户羊毛,如今把自己薅到退市边缘

本文叙述皆有官方信源,为了读者有更好体验放在了文章后缀!
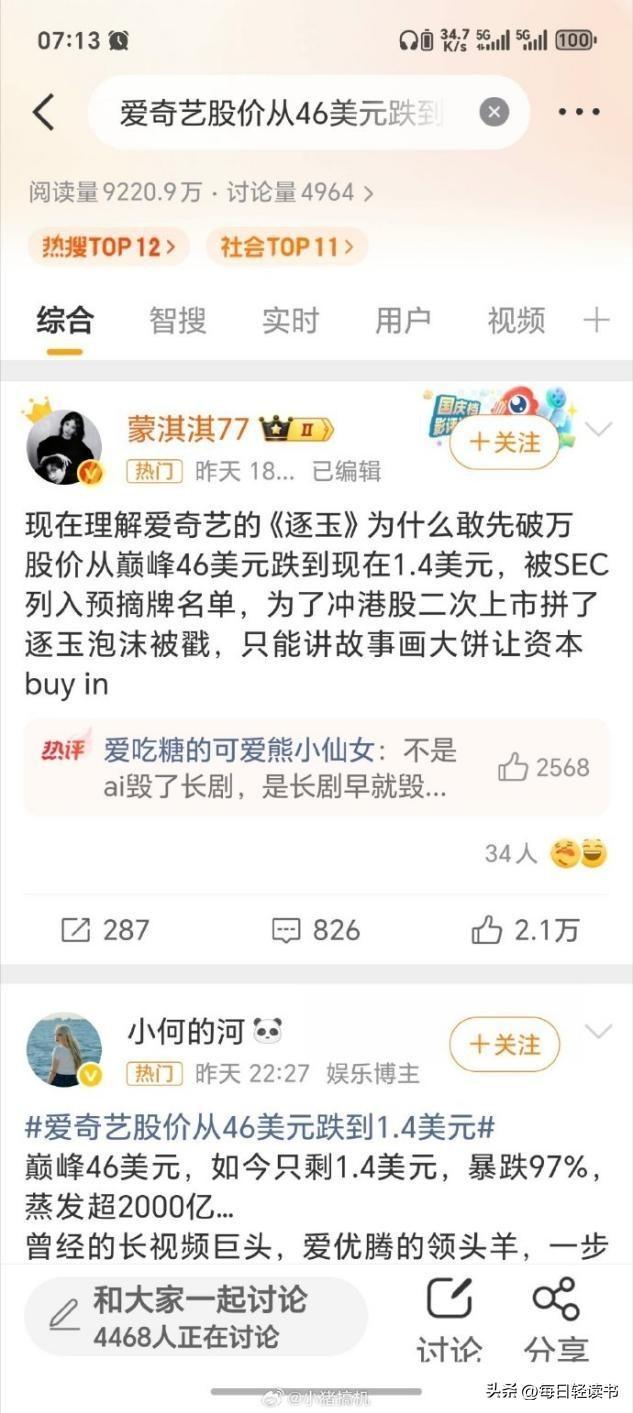
从巅峰 46 美元股价、310 亿美元市值。
到如今在 1 美元退市红线边缘反复试探,爱奇艺只用了八年时间。
曾经顶着 “中国版奈飞” 光环的长视频龙头。
如今靠层层套娃的会员体系、花样百出的收费套路消耗用户信任,一步步走到退市悬崖。
靠收割用户撑起来的营收泡沫,为何最终反噬自身?
一路薅羊毛的操作,到底怎样把公司逼到这般境地?
从 310 亿到 1 美元
2018 年爱奇艺登陆纳斯达克,发行价 18 美元,上市后股价一路冲高。
最高触及 46.23 美元,巅峰市值突破 310 亿美元,折合人民币超 2200 亿元。
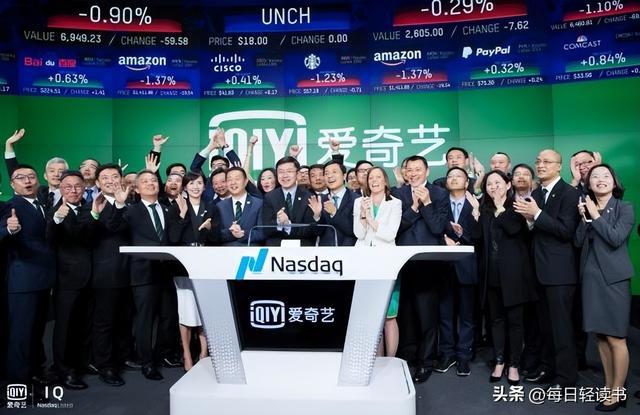
彼时资本普遍看好长视频赛道,将爱奇艺称作 “中国版奈飞”。
认为它能复制奈飞的全球扩张路径,靠独家内容和会员付费建立商业闭环。
八年时间过去,市场期待的中国奈飞没有出现,爱奇艺反而一路滑向退市边缘。
2026 年 9 月,爱奇艺股价正式跌破 1 美元整数关口,盘中最低触及 0.92 美元。
截至 9 月 22 日收盘仅报 1.03 美元,总市值不足 10 亿美元。
相比巅峰时期,市值蒸发超 300 亿美元,累计跌幅超过 98%,相当于跌没了三十个现在的自己。
压在股价之上的是双重退市风险。
按照纳斯达克上市规则,股价连续 30 个交易日低于 1 美元。
就会收到退市警告,触发整改流程。
除此之外,爱奇艺因审计底稿问题,早已被美国 SEC 列入预摘牌名单。
根据《外国公司问责法》,连续三年无法满足 PCAOB 审计要求,将被强制退市。
双重红线之下,爱奇艺的美股上市资格岌岌可危。
基本面的持续走弱,是股价崩盘的核心原因。
2026 年上半年财报显示,爱奇艺总营收 125.13 亿元,同比下滑 9.4%。
归母净亏损 5.82 亿元,而 2025 年同期还能实现小幅盈利。
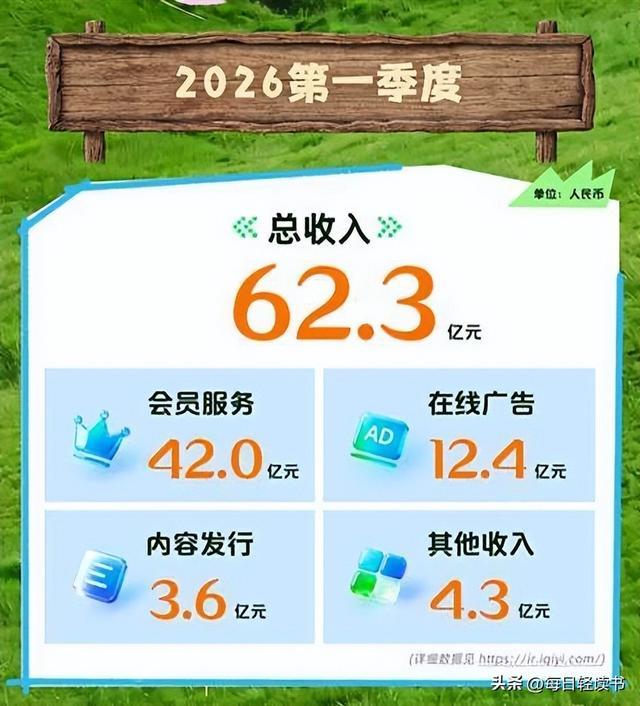
四大主营业务全线下滑。
会员收入、广告收入、内容发行均出现不同程度收缩,企业重新回到亏损通道。
市值崩塌的背后,是爱奇艺常年亏损的基本面。
而支撑亏损运营的收费套路,早已把用户耐心消耗殆尽。
套娃式收费层层加码
爱奇艺最被用户诟病的,就是层层嵌套的收费体系。
早期会员体系只有黄金 VIP 一档,主打免广告、高清观影。
随着时间推移,会员等级越拆越细,逐步衍生出基础 VIP、黄金 VIP、白金 VIP、星钻 VIP 四个等级。
连续包年价格从 138 元一路涨到 398 元,不同等级对应不同设备权限、不同清晰度、不同投屏功能。
看似选择更多,实则权益不断缩水。
基础会员只能看 1080P 分辨率,且即便充了会员。
依旧要观看专属广告,是主流长视频平台中唯一会员仍带广告的平台。
黄金会员曾支持高清投屏,2023 年平台单方面调整规则。
将黄金会员投屏清晰度限制在 480P,想要高清投屏必须升级更高级别会员。
有使用七年的老用户因此将爱奇艺告上法庭。
法院最终认定爱奇艺违约,需向用户补偿相应权益。
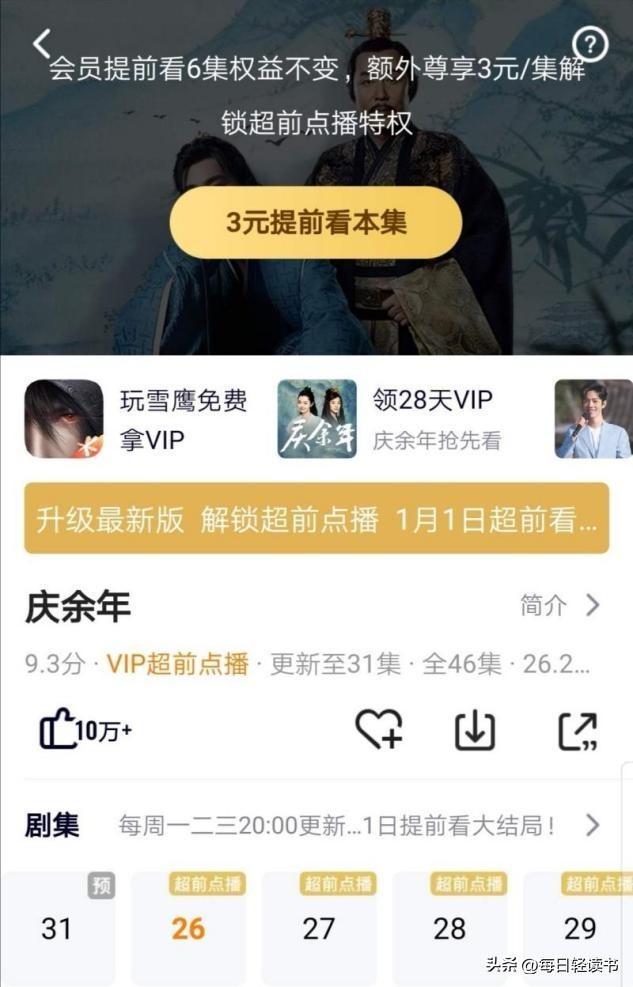
超前点播则是另一项饱受争议的收费设计。
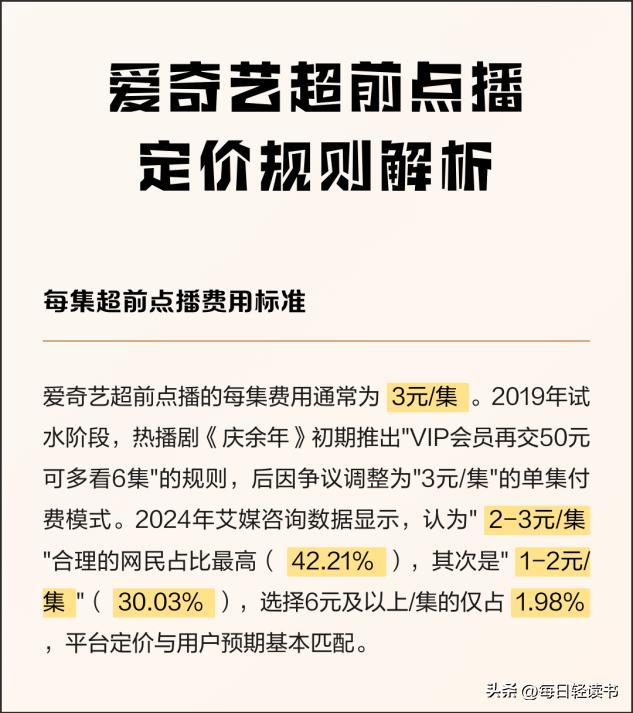
热门剧集更新过程中,会员用户想要提前看后续内容。
需要额外按集付费,单集价格 3 元,一部剧追完要多花几十元。
这种在会员权益之上二次收费的模式,曾引发大规模用户不满,很多人直言被收割。
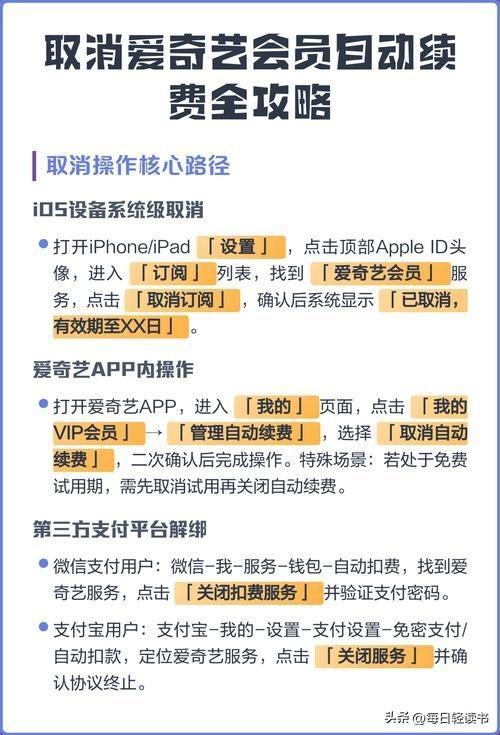
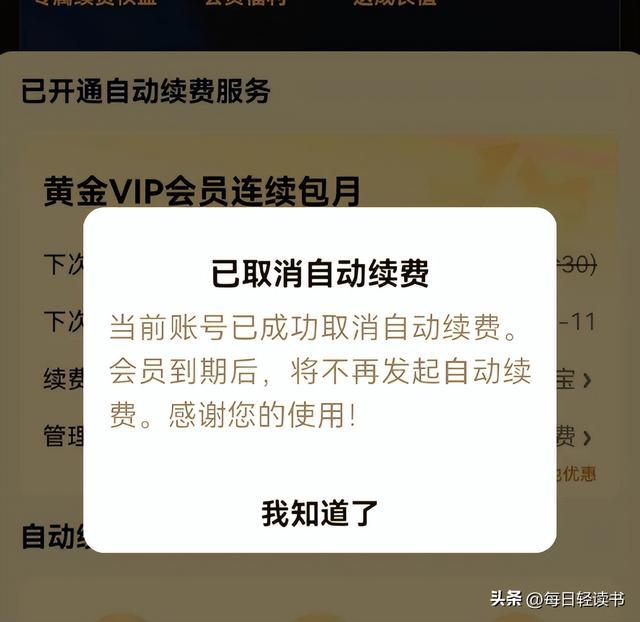
自动续费套路更是收割用户的常规操作。
平台用首月低价、新用户特惠等方式吸引用户开通。
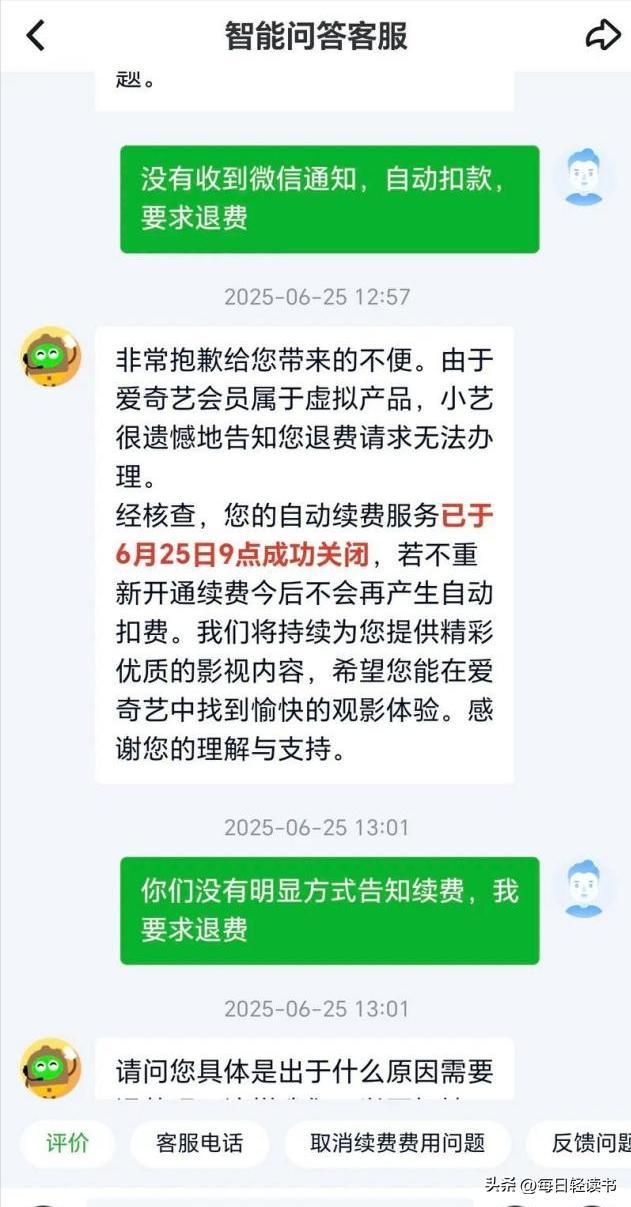
自动续费默认勾选,取消入口藏在多级菜单深处,扣费前无明显提醒。
黑猫投诉平台上,关于爱奇艺自动续费的投诉常年居高不下。
大量用户反馈在不知情的情况下被连续扣费,申请退费被平台以 “一经开通概不退款” 为由拒绝。
2019 年就有大学生因会员仍带广告起诉爱奇艺,法院认定平台构成违约。
但判决之后爱奇艺并未收敛,反而在套娃收费的路上越走越远。
持续的收费套路看似赚了眼前的小钱,实则一步步透支品牌信任。
而行业环境的变化,更给了爱奇艺致命一击。
内外交困的困局
爱奇艺走到今天这一步,收费套路只是表层原因。
深层根源是长视频行业烧钱模式的彻底失效。
过去十几年,长视频平台陷入版权军备竞赛。
头部剧集版权费动辄数亿元,综艺独播权被炒到天价。
内容成本常年占据营收的 50% 以上。
再加上带宽、服务器、人力等刚性运营成本,亏损成为行业常态。
2015 到 2021 年七年间,爱奇艺累计亏损超 420 亿元,烧钱速度远超营收增速。
短暂的盈利始终靠爆款续命。
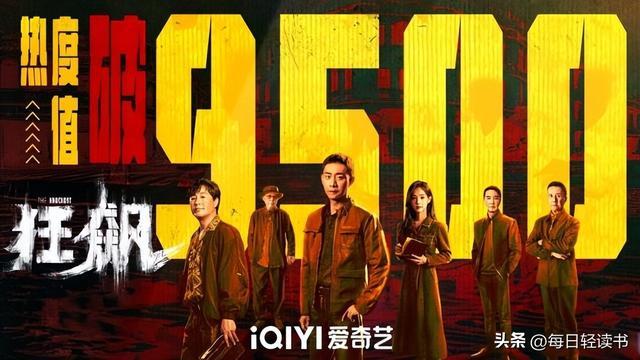
2023 年《狂飙》爆火,带动会员数和营收短期上涨,爱奇艺实现全年盈利。
但爆款热度褪去之后,用户快速流失,营收随即下滑,企业重新陷入亏损。
这种靠单一爆款拉动业绩的模式,稳定性极差,始终无法形成可持续的盈利循环。
外部环境的冲击更加速了下滑进程。
短视频、微短剧快速崛起,大量抢占用户娱乐时长,长视频的用户注意力被持续分流。
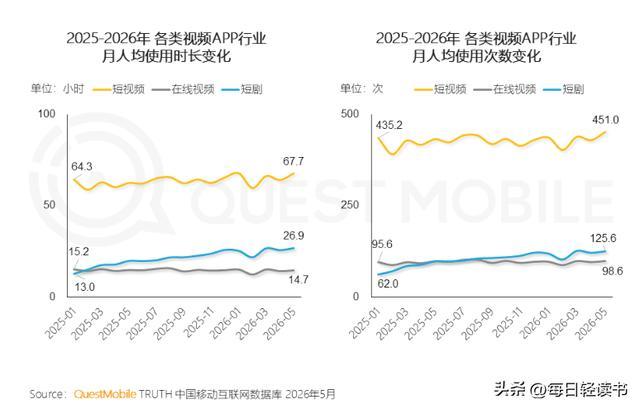
2025 年爱奇艺会员收入同比缩水超 17%,用户规模和付费意愿双双下降。
叠加中概股整体遇冷,海外资本持续撤离,股价失去资金支撑,一路跌破底线。
为了自救,爱奇艺也做出过尝试。
2026 年公司向港交所秘密提交上市申请,寻求第二上市地对冲美股退市风险。
同时推出 1 亿美元股份回购计划试图托住股价。
但从市场反应看,这些举措并未扭转下跌趋势,股价依旧在退市红线附近徘徊。
走到退市边缘的爱奇艺,本质上是互联网烧钱换规模时代落幕的缩影。
也给所有平台型企业敲响警钟。
用户信任才是底线
在我看来,爱奇艺的困境,是典型的舍本逐末。
很多互联网企业把用户当成流量和提款机,觉得套路越多、收费越细,利润就越高。
但事实是,用户的信任才是企业最核心的资产,每一次套路收费,都是在消耗这份信任。
会员分级本身不是问题,问题是偷偷缩水已有权益、暗设消费陷阱。
用户花钱买会员,买的是确定的服务体验,不是买一个不断加价的入场券。
平台一边涨会员价,一边降权益,本质是对用户的不尊重。
长视频行业想要活下去,核心永远是内容和体验。
好内容吸引用户,好体验留住用户。
只盯着用户的钱包,靠层层套路薅羊毛,短期能换来账面数据,长期只会把用户越推越远。
当用户用脚投票的时候,再高的市值、再大的规模,都会快速崩塌。
从 310 亿到 1 美元,爱奇艺的跌落不是个例。
它提醒所有企业,商业的本质是价值交换,不是套路收割。
尊重用户,做好产品,才是长久生存的根本。
参考链接:
证券时报网——爱奇艺拟最高1亿美元回购并赴港二次上市 美股盘前大涨
中国网——中国发布丨因限制投屏被用户起诉后,爱奇艺改了
人民网-观点频道——人民网三评“套娃会员”之一:连环收费“坑”用户