
长鑫、长存,中国两大存储芯片巨头,被美打压后,发展怎么样了?

2022年12月,美国把长江存储拉进实体清单。设备断了,扩产停了,第二年初公司还裁了员。按美方的算盘,这家武汉的闪存企业本该就此停在原地。
可到了2025年2月,韩国媒体报出一条消息:三星电子和长江存储签了混合键合专利许可协议。全球存储的头号玩家,反过来要从被美国盯死的中国对手手里拿技术授权。
另一头的长鑫存储,也被一条18纳米的红线挡在门外。快四年过去,长鑫、长存这两大存储芯片巨头,被美打压后,发展到底怎么样了?
2022年那两刀,都砍在机器上
第一刀落在2022年10月7日。美国商务部工业和安全局发布新规:18纳米以下的DRAM、128层以上的NAND,相关生产设备原则上不得卖给中国。
存储芯片这一行,比的就是两件事。内存(DRAM)比谁的线路做得更细,闪存(NAND)比谁的存储层叠得更高。这条线划下来,正好卡在两家中国企业要往上迈的那一格。
第二刀在两个月后。12月15日,长江存储等36家中国实体被列入实体清单,其中21家还要适用“外国直接产品规则”。说白了,一台设备不管在哪国组装,只要用了美国技术,就不能卖给它们。
长鑫没有进这份清单,但18纳米那条线已经够用了。
这家2016年成立的合肥企业,2019年底建成中国首座自主设计的DRAM工厂,到那时已经砸进去25亿美元。它要往更细的节点走,第一步就是买机器,而这一步正好被截住。
为什么偏偏是这两家?看长存当时的位置就明白了。禁令落下前,三星仍处在行业领先位置,长存已追到第一梯队,而且用的是自己的架构。
一个追到只差几层的对手,对方当然不想让它再往前挪一步。代价来得很快。232层产品刚发布,还没来得及大规模量产,扩产计划就停了,2023年初长存开始裁员。
对一家芯片厂来说,没有新机器,就没法铺新产线。产能上不去,前期投进去的钱就摊不薄,研发的成本只能一年年硬扛。
那一年,全球存储行业又恰好跌进低谷,价格一路往下走。外部封锁加上行业寒冬,两家企业被结结实实逼到了墙角。四年后再回头看,结局和美方的设想差得很远。
一家挤进了全球闪存的前三,一家在A股市值登顶,连美国国防部的一份名单,都为它俩改了又改。
买不到最先进的机器,长存换了打法
先说长存。它手里最硬的牌叫Xtacking,中文名“晶栈”。传统闪存把存储单元和外围电路做在同一片晶圆上,电路要占地方,层数叠得越高,良率越难控制。
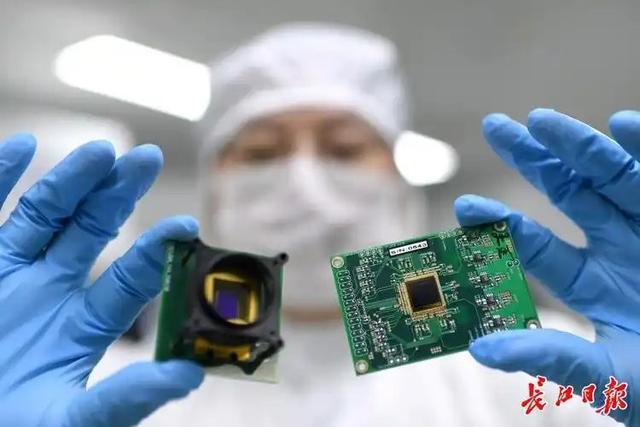
长存的办法是拆开来做:存储阵列一片晶圆,外围电路另一片晶圆,各自独立制造,最后用铜对铜的混合键合把两片直接扣在一起。
好比盖楼,别人是楼体和地下管网一起施工,互相挤占空间。长存是两边分头造好,再精准对接。每一片都能按自己的需要单独优化。这条路走通之后,层数也跟上来了。
据公开报道,长存2025年实现294层产品量产,2026年300层产品量产,294层TLC通用颗粒良率超过90%。
这里的294层,按两片晶圆键合后的等效堆叠来算。设备被卡了几年,良率却能做到这个水平,说明工艺是一点点磨出来的。更扎眼的是混合键合专利。
三星往400层以上的新一代闪存走,也绕不开这项技术,于是有了2025年那份专利许可协议。
据韩媒报道,三星走这条路,制造成本比长存还要高出10%到15%。对手想往更高的地方盖楼,得先到长存这里交一笔授权费。
技术落地,份额就跟着来。据Counterpoint数据,2026年一季度,长存拿下全球NAND出货份额约13%,和闪迪并列第三,一年前的同期还只有8%。到了二季度,长存的出货份额升到14%,稳稳排在全球第三。
按营收算排第五,主要是利润更高的企业级产品占比还低。也就是说,货已经铺得比大多数对手多,接下来要抢的是更贵的订单。
更大更贵的DDR5,长鑫也要先做出来
长鑫的处境更憋屈。长存还能靠架构换一条路,内存这一行,想在节点上绕开设备限制,难度大得多。长鑫选了“跳代研发”,硬是完成了从第一代到第四代工艺平台的量产,产品从DDR4、LPDDR4X一路铺到DDR5、LPDDR5X。
DDR5这一仗打得最苦。据DigiTimes报道,长鑫2024年底开始生产DDR5,用的是约16纳米的第四代节点,大致相当于三星2021年的水平。
同样一颗16Gb的DDR5芯片,长鑫的面积比三星大了约40%。早期样品在60°C左右的高温和低温环境下都出现过不稳定,只能重新设计芯片、重做光掩模。到2025年7月,良率还在50%上下徘徊,大规模量产一直推到了年底。
把这几条放在一起算:芯片大了,一片晶圆能切出来的颗数就少了。
良率又只有一半,切出来的还要扔掉不少。每一颗合格品背后,是比对手高得多的成本。那为什么还要硬做?因为内存市场讲究先有位置,再谈利润。等到技术完全成熟再入场,客户的供应链早被别人占满了。
窗口也恰好打开了。
AI服务器需求爆发,三星、SK海力士、美光把产能优先押到利润更高的HBM和高端DRAM上,手机、电脑用的通用内存反而供应紧张。
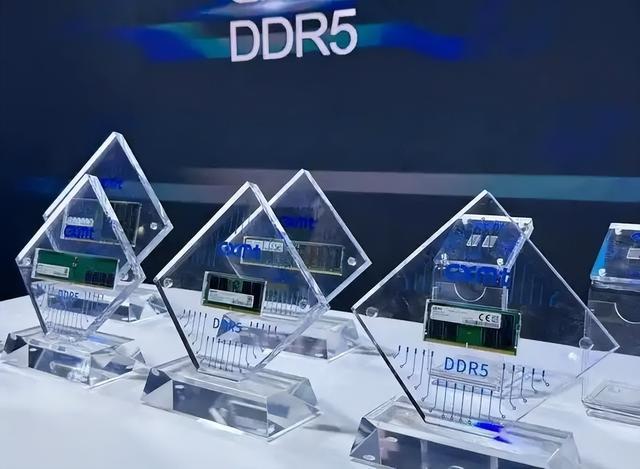
长鑫手里的产品,正好接住了这块空出来的需求。2025年11月,长鑫推出DDR5颗粒和模组新品,最高速率8000Mbps,最高颗粒容量24Gb,覆盖服务器、工作站和个人电脑。
韩媒BusinessKorea的评价是,中韩在通用DRAM上的技术差距已经缩短到不到一年。据Omdia数据,按产能和出货量统计,长鑫已经是全球第四的DRAM厂商,2025年底全球份额7.67%。
几年前外界还拿它当国产低端内存的代名词,现在它已经跟全球前三排在同一张表上了。
差点删掉的名单,又被白宫拦了回来
对手怎么看这两家,看一份名单就知道。2026年2月,美国国防部发布新版1260H“中国军事企业清单”,原本打算把长鑫、长存等12家移出去。
据彭博社报道,白宫官员担心,移出名单会增强这两家中国存储企业相对于竞争对手的市场地位,国防部随即撤回了通知。
6月8日新名单出炉,2月那批拟移出的12家里,有10家照旧被拿掉,只有长鑫和长江存储被加了回去。
对长鑫给出的理由,是它和工信部存在关联。长鑫没有忍着,直接把美国国防部告上了法庭。放手的理由写得明明白白:怕它们变得更强。
7月,相关限制仍在审议和游说中,美方仍在加压。有观点曾唱衰中国存储,但对方的持续加压反而说明其忌惮。
压力之下,资本市场给出了另一种回应。2026年7月27日,长鑫在科创板上市,首日股价收涨465.82%,总市值冲到3.28万亿元,登上A股榜首。8月,长存的科创板IPO也获受理,9月初就进入了问询。这份成绩是拿真金白银换来的。
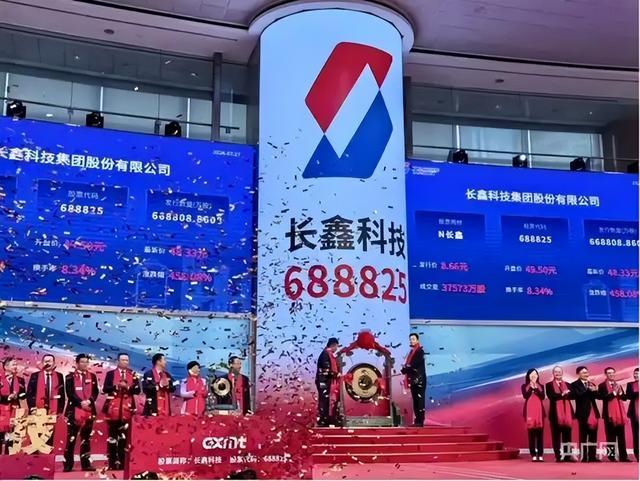
据两家招股书,2023年两家合计亏损超360亿元。长存到2024年扭亏,长鑫晚了一步,2025年才转正。行情反转之后,长存2026年一季度净利333.79亿元,一个季度赚的,比2023年全年亏掉的还多。
路也还没走完。据行业媒体报道,长鑫的HBM3样品已经交付客户,上海的先进封装厂预计2026年底投产,但整体进度仍落后SK海力士等国际大厂3到4年。AI时代最贵的那块内存,才是接下来要追的地方。
所以,长鑫、长存被美打压后,发展怎么样了?一个在全球闪存出货榜上排到第三,一个站上了全球DRAM第四,两家都坐上了中国资本市场的主桌,对手则从卡设备一路加码到名单反复和游说施压。
答案就写在两份文件上。一份是2022年美国签发的实体清单,想让长存停在原地。另一份是2025年三星签下的专利许可,它说明,对手想往更高的层数走,得先从长存这里过。
参考资料:
长江存储、上海微电子、寒武纪等36家公司被美纳入"实体清单.财新网
财新周刊|存储江湖骤变.财新周刊
长鑫科技科创板IPO获受理:拟募资295亿元.中国证券报·中证网
科创板第二大IPO,长鑫科技首发过会.观察者网
国产闪存龙头长存控股科创板IPO获受理 拟募资330亿元.财新网.2026-08-22