
一季度日赚 3.7 亿:那个被卡了几年的行当,开始收钱了

一家被卡了好几年的中国存储厂,现在一个季度日赚 3.7 亿元。
8 月 21 日晚间,上交所网站更新了一条信息。长江存储控股股份有限公司的科创板 IPO 申请状态变更为已受理,拟募资 330 亿元。到 9 月 3 日,这个项目已经推进到问询阶段。
跟着招股书一起摆上台面的,是一组很难忽视的数字。2026 年 1 到 3 月,这家公司营业收入 470.42 亿元,归属于母公司股东的净利润 333.79 亿元。折算下来,一天净赚大约 3.7 亿元。仅仅是这一个季度的利润,就达到它 2025 年全年的约 2.35 倍。
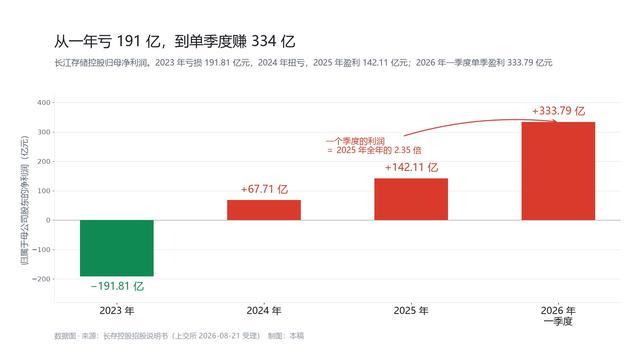
▲ 数据图 · 长江存储控股归母净利润,单位:亿元(2026 年为一季度数据)。来源:长存控股招股说明书,上交所 2026-08-21 受理
毛利率更能说明这门生意的分量。公司整体毛利率 76.77%,其中 NAND 闪存产品的毛利率 78.73%。NAND 闪存是断电之后东西还在的那类存储芯片,手机里的照片、电脑里的文件,都躺在它上面。
同一份招股书里还写着,NAND 闪存产品的平均单价,比 2025 年全年的均价上涨了 172.72%,其中存储芯片的平均单价上涨 218%。这个季度,公司 NAND 闪存产品的收入是 452.38 亿元,同比增长 393.38%。
钱是怎么赚到的,得先看别人做了什么。存储是个强周期行业,几十年来的规律是涨价、扩产、过剩、跌价、减产、短缺,再涨价。但这一轮的驱动力跟以往不太一样。
对手转过身去了
大厂转身了。AI 数据中心对高带宽内存的需求爆发,把三星、SK 海力士、美光这三家的注意力全吸走了。高带宽内存就是离 AI 芯片最近、最贵的那种内存。它们把大部分先进制程晶圆都转去做服务器和 AI 用的高端产品,有产业分析师测算,这类产品的利润率能达到消费级产品的三到五倍。国际大厂甚至主动退出了利基型 DRAM、小容量 NAND 这类市场。
利基市场这个词听着玄,说白了就是大厂嫌利润薄、不愿意再花产能去做的那一档。量不小,客户还在。但没人接。
供给端的情况很直白。据行业机构统计,SK 海力士的内存库存一度只剩约 4 周,2026 年全球内存的晶圆产能净增只有约 1%,三星和 SK 海力士都在下调闪存晶圆的产量。新产能要大规模释放,按业内预期还得等两年以上。
大厂腾出来的地方,不会一直空着。这就给国产存储留出了一道口子。
接住的,不止一家
长江存储这条线走的是 NAND 闪存。招股书里写着,按集邦咨询的数据计算,2026 年一季度这家公司在全球 NAND 闪存厂商中,销售金额和出货量两个维度都排到全球第三、中国第一。同一份文件里还有一组对比,2023 年公司营收 187.44 亿元,亏损 191.81 亿元;2024 年扭亏;2025 年归母净利润 142.11 亿元。到 2026 年一季度,一个季度的利润就是上一年全年的两倍多。
另一家走 DRAM 这条线,动作更抢眼。8 月 29 日,长鑫科技宣布自主研发的 LPDDR6 实现量产,首批搭载在小米 18 Fold 折叠旗舰机上。这是 LPDDR6 这个标准在全球范围内第一次落地到旗舰手机。LPDDR6 是手机运行内存的最新一代,长鑫这款的峰值速率做到 12800Mbps,最高容量 16GB。
这个首发的时间点很有意思。据行业媒体报道,三星虽然展示过自己的 LPDDR6,但没有公布量产时间表;SK 海力士的出货排在后面。LPDDR6 这个标准发布到现在才一年多,第一个把它装进旗舰机的,不是这两家。
份额的变化更实在。按市场研究机构 Counterpoint 的统计,2026 年二季度长鑫在全球 DRAM 营收中的份额从去年同期的 4% 提升到 10%,首次站上两位数,排名全球第四。同期三星、SK 海力士、美光的份额分别是 38%、25% 和 24%,三家的合计份额从去年同期的 94% 降到了 87%。同一季度,全球 DRAM 市场营收环比增长 57%,同比增长 385%。
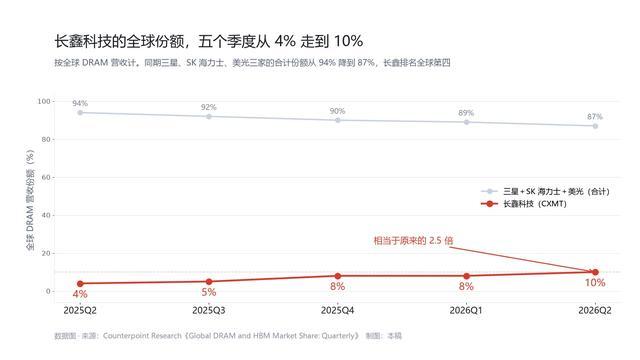
▲ 数据图 · 全球 DRAM 营收份额,按季度。来源:Counterpoint Research《Global DRAM and HBM Market Share: Quarterly》
还有两个数值得放在一起看。据券商按半年报测算,长鑫二季度的销售毛利率达到 87.59%。2026 年上半年,公司营收 1503.1 亿元,同比增长 873.64%;归母净利润 776.05 亿元。7 月它在科创板上市。
长鑫方面对投资者的说法是,公司有些产品已经能和全球领先的内存厂商竞争。Counterpoint 的研究副总裁尼尔·沙阿给过一个判断,问题不在于长鑫能不能进入三大厂商之列,而在于什么时候能进。
但有两个口子还没堵上
话说到这儿容易滑向另一个方向,所以得把另外两面也摊开。第一个是设备。长鑫目前没有 EUV 光刻设备,这是制造最先进芯片的关键机器。拿不到,就意味着同样规格的产品,成本和良率上仍有差距。这个差距,不会因为一两个季度的好行情就消失。
▲ 资料图 · 芯片特写(Pexels 免费商用)
第二个更微妙。有行业分析提到,中国手机厂商的出口机型在内存储备上仍然偏向韩系供应商,长鑫的芯片主要用在国内销售的机型上。装进旗舰机是事实,但装进卖到海外那些旗舰机,还不是常态。这背后有认证、合规、客户信任这些现实门槛。
还有一个绕不开的风险,就是利润本身来自周期。这轮涨价的幅度是几十年来罕见的,涨得越猛,后面回落的压力也越大。据行业机构预期,这轮景气可能持续到 2027 年上半年,新产能要更大规模释放得等到 2028 年前后。招股书的风险提示里也写得很直白,说存储芯片行业受供需影响具有周期性波动的特点,产能集中释放可能在短期内造成供给过剩、产品单价下跌。
赚到了,但还没赚干净。
那这轮赚的钱,在往哪投
看两家的募资投向,答案比较清楚。长江存储这次拟募资 330 亿元,其中 208 亿元用于量产线的技术升级项目,122 亿元投入研发相关项目。截至 2026 年 3 月末,公司累计研发支出约 159.53 亿元,已获授权发明专利 5611 项(不含武汉新芯及其控制的企业)。招股书里还提到,公司在 2025 年成为中国大陆为数不多与国际头部厂商达成专利交叉授权的集成电路企业。
长鑫这边,据它的招股书,上市募资 295 亿元分三块投。75 亿元用于存储器晶圆制造量产线的技术升级改造,130 亿元用于 DRAM 存储器技术升级,90 亿元投向前瞻技术研究与开发,重点布局 HBM、MRDIMM 这些下一代存储技术。2023 到 2025 年,公司累计研发投入 206.05 亿元,占最近三年累计营业收入的比例是 21.67%。
还有一个数能看出投钱的力度。长鑫的研发投入占营业收入的比例,从上年同期的 23.71% 降到了 4.56%。比例降了不是投入少了,是收入涨得太快,把分母撑大了。
规模上来了。但规模和高端是两回事。存储这一行尤其如此。能不能供货是一层。能不能在成本上站住,是另一层。
所以这一轮真正要看的,不是谁在一个季度里赚了多少,而是这些钱有多少变成了下一代的产能、设备和工艺。行情给的钱会走,留在产线上的东西不会。